Аналитика и комментарии
Сергей АРТЕМОВ, NBJ: Прибыль банков доросла до рекорда

Подавляющее большинство российских банкиров ушли в летние отпуска с хорошим настроением. По оценке ЦБ, в первом полугодии у многих крупных игроков существенно выросли чистые процентные и комиссионные доходы. При этом 104 банка в январе-июне показали убытки. По прогнозам экспертов, в текущем году российские банки заработают около 2 трлн рублей.
Нежданный праздник
В начале года звучало множество осторожных оценок относительно перспектив развития банковской отрасли. Ряд профильных аналитиков из-за экономического спада, вызванного пандемией, опасались снижения качества кредитных портфелей. Особенно – у корпоративных заёмщиков. К примеру, в рейтинговом агентстве «Эксперт РА» ожидали снижения прибыли сектора по итогам 2021 года по РСБУ на 20–30% (до 1,1–1,2 трлн руб.) на фоне завершения моратория на банкротство заёмщиков-юрлиц и отмены послаблений по резервированию реструктурированных корпоративных кредитов.
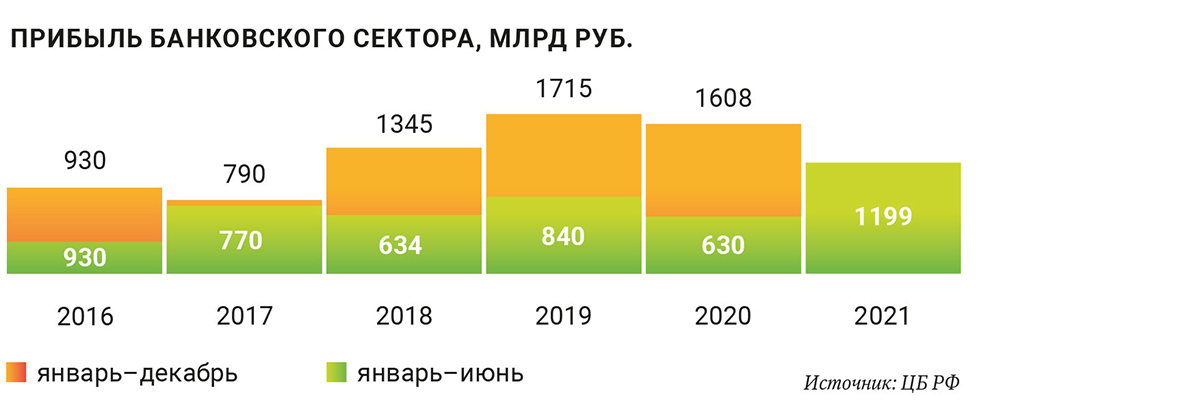
Однако тревоги оказались напрасными. В январе-июле 2021 года банки заработали 1,429 трлн руб. чистой прибыли, что почти в два раза превышает результат аналогичного периода 2020 года (761 млрд руб., см. график). В июле российские банки получили 229 млрд руб. чистой прибыли, что на 13% выше результата июня (204 млрд руб.). «На рост прибыли повлияло в том числе восстановление резервов в связи с переуступкой проблемной задолженности», – пояснили в Центробанке.
Среди топ-10 крупнейших по активам российских банков (на момент печати августовского выпуска NBJ не раскрыл консолидированную отчетность за полугодие 2021 года лишь Совкомбанк) большинство кредитных организаций показали кратный рост чистой прибыли. Об этом свидетельствует международная отчетность банков за первые шесть месяцев текущего года. Так, в 2,2 раза выросла чистая прибыль у Сбербанка (до 629,8 млрд руб.), в 4,1 раза – у ВТБ (170,6 млрд руб.), в 2,7 раза – у «Газпромбанка» (76,1 млрд руб.), в 9,3 раза – у «Россельхозбанка» (13,1 млрд руб.), в 3,3 раза – у ПСБ (24,3 млрд руб.), в 2,6 раза – у «ФК Открытие» (38,1 млрд руб.), в 1,5 раза – у МКБ (13,5 млрд руб.). Самый незначительный рост прибыли показал Райффайзенбанк – на 0,27%, до 18,9 млрд руб., у Альфа-банка чистая прибыль и вовсе сократилась на 19%, до 73,9 млрд руб.
Вернулись к норме
Рекорды первого полугодия не сильно удивили экспертов. Стало понятно, что после ограничений, вызванных пандемией COVID-19, банковский сектор вернулся к нормальной работе раньше, чем многие отрасли российской экономики. «За 1-е полугодие 2021 года активы банков выросли на 6,7% с учётом влияния валютной переоценки и составили 110,1 трлн руб. Корпоративное кредитование устойчиво растёт. Рост розничного кредитования обеспечили льготная ипотека и потребительские кредиты. Убыток показали 104 банка, а прибыль – 237», – отметил руководитель ИАЦ «Альпари» Александр Разуваев.
По его словам, опасения жёстких санкций против российского финансового сектора, отключения от SWIFT, блокировки Visa, не оправдались. Во free float «Сбера» и ВТБ преобладают западные, прежде всего, англо-саксонские инвестиционные фонды.
У рекордного роста были и другие предпосылки. «Деловая среда в стране восстанавливается – композитный PMI выше 50 п. Темп потребительского кредитования бьёт рекорды, сказался и ипотечный бум. Рост предпринимательской и потребительской уверенности идут вместе с процессом расшивки резервов под вероятные потери. Темпы резервирования крупнейших банков упали в несколько раз относительно 2020 г., а это, по сути, разморозка рабочего капитала», – заметил эксперт «БКС Мир инвестиций» Михаил Зельцер.
Ушли в отрыв
Интересно, что две трети прибыли сектора в первом полугодии пришлось на двух игроков. «Сбер» заработал почти 594,8 млрд руб. и в 1,8 раз превысил показатель кризисного 2020 г. по российским стандартам отчётности. Прибыль ВТБ выросла за тот же период в 2,5 раза – до 129,5 млрд руб.
По мнению Михаила Зельцера, отраслевой результат соответствует масштабу деятельности этих двух банков: «Грандиозного отрыва нет. По основным направлениям деятельности к 1 августа «Сбер» сохранил доли рынка относительно января 2021 г., увеличив на 1,4 п.п. только присутствие на рынке привлечения средств юрлиц. А лидер по рентабельности (ROE свыше 40%) – TCS Group – не устаёт удивлять темпами роста».
В минувшем июле оба госбанка обновили рекорды. «Сбер» заработал 126,8 млрд руб., включая результат от продажи долга группы компаний «Евроцемент», а ВТБ – 24,8 млрд руб.
— «Сбер» и ВТБ – две государственные монополии, их обязательства фактически являются квазисуверенным долгом, – сообщил Александр Разуваев. – Естественно, они предлагают более низкие проценты по вкладам, чем другие коммерческие банки. В период турбулентности на фондовых и сырьевых площадках, вызванной COVID-19, больше всего ценится надёжность. За неё клиенты банков платят более низкими процентами по вкладам, более высокими тарифами за банковское и брокерское обслуживание и т.д. Плюс у этих госбанков очень развиты онлайн-сервисы. Сейчас значительный приток средств предприятий наблюдался в большинстве крупных банков. Но в абсолютном выражении рекордсмены – «Сбер» и ВТБ. В 2021 году к традиционному оттоку средств вкладчиков в начале года добавился фактор рекордно низких ставок по вкладам и резкий рост потребительской инфляции по товарам повседневного спроса. Однако отток средств вкладчиков из «Сбера» в размере 252 млрд руб. составил лишь 2% в относительном выражении. Вряд ли в обозримом будущем кто-то сможет составить конкуренцию «Сберу» и ВТБ.
Как считает аналитик ИК «Фридом Финанс» Евгений Миронюк, угнаться за лидерами рынка крайне сложно, имея ограниченные финансовые ресурсы. Но перед нишевыми и региональными банками не стоит задача дорогой цифровизации, поэтому они могут привлечь клиентов отдельными банковскими предложениями и большей лояльностью.
Михаил Зельцер увидел резервы устойчивого роста в системе эквайринга: «Увеличивается доля безналичного оборота, в первую очередь в частном секторе. А приток граждан на финансовый рынок (по данным ЦБ, число участников превысило 13 млн) повышает привлекательность инвестиционного и брокерского обслуживания».
Прогнозы под ёлочку
В целом, аналитики с оптимизмом смотрят на ближайшие перспективы российской банковской отрасли. В связи с ужесточением денежно-кредитной политики Центробанком Евгений Миронюк ожидает продолжения роста процентных доходов сектора. Транзакционный бизнес, по его мнению, восстановился, и комиссионные доходы продолжат расти.
«Реализация эффекта низкой базы первых двух кварталов прошлого года, по сути, состоялась. И в оставшиеся пять месяцев 2021 года вероятно замедление импульса роста показателей деятельности банков», – полагает Михаил Зельцер. Удорожание фондирования наверняка станет одной из причин сокращения во втором полугодии прибыли банков, особенно небольших.
По прогнозу руководителя ИАЦ «Альпари» Александра Разуваева, Банк России продолжит повышать ключевую ставку. Скорее всего, ставки по кредитам будут расти быстрее ставок по депозитам. Т.е. банковская маржа будет увеличиваться. Продолжится рост доходностей на долговом рынке. «Мы оцениваем ключевую ставку Банка России на конец года в 7–7,25%. Сейчас ключевая ставка Банка России – 6,5%. Плюс высокие цены на нефть и газ на внешних рынках обеспечивают стабильный поток валютных поступлений в страну. Новых серьёзных санкций не ожидается. Поэтому сводная прибыль банковского сектора в текущем году будет в районе 2 трлн руб.», – заключил эксперт.
По оценке ЦБ, прибыль банковской системы по итогам 2021 года может превысить 2 трлн руб. При этом две трети прибыли должны принести два крупнейших госбанка.
Текст: Сергей Артёмов
Материал также опубликован в печатной версии Национального банковского журнала №202 (июль-август 2021)