





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС, МИРБИС: Какие кредиты нужны экономике

Очередная дискуссия на тему, нужна ли российской экономике высокая ставка кредита, развернулась на инвестиционном форуме «Россия зовет!» во вторник, 30 ноября, между Председателем Банка России Эльвирой Набиуллиной и предпринимателем Олегом Дерипаской. Экономике не интересны кредиты выше 10% годовых, уверен предприниматель. Инфляция затрат, которая имеет сегодня место в Российской экономике, подстегивается повышением ключевой ставки. Затраты предприятий растут, и производители и продавцы неминуемо перекладывают их на плечи конечного потребителя. Банк России не соглашается с такими доводами. Глава ЦБ утверждает, что для полноценного расширения производства нужны «длинные кредиты», ставки по которым зависят не только от ключевой ставки, но и от инфляционных ожиданий банков и финансовых рынков на ближайшие 5-10 лет. В своей новой статье постоянный автор Национального банковского журнала, экономист, преподаватель РАНХиГС и МИРБИС Надежда Громова разбирается, насколько экономика России зависима от «длинных денег».
Как экономист-практик я могу сказать, что предприятия-заемщики не всегда зависимы от долгосрочного кредитования и, скажу больше, они даже не всегда к нему стремятся. К примеру, в недавней современной истории России был период, когда предприятия не инвестировали в производство заемный капитал. В 2019 году профессор экономики Б.Гранвилль провела исследование изменений структуры капитала российских компаний в условиях неопределенности. Обработав данные по более, чем 16,8 тысяч российских компаний разного типа за период с 2000 по 2017 год, она обнаружила, что вообще российские фирмы не любят инвестировать заемный капитал в новые производства. Даже замену основных средств компании предпочитали проводить исключительно за счет собственного капитала. Тенденция эта была отражением двух факторов: неопределенности и турбулентности российской экономики и движения процентных ставок на фоне повышения ключевой ставки и двух кризисов: 2008 и 2014 годов. Тут профессор, наверное, погорячилась. Тенденция такая у российских предприятий имеет место не потому, что «не любят занимать вдолгую», а потому что «не дают». Рынок проектного финансирования только начал набирать мощь.
От каких факторов все же зависит интерес предприятий к длинным кредитам? На первый взгляд кажется, что от стоимости ресурсов, но это не так.
Это зависит, в первую очередь от того, к какой отрасли предприятие принадлежит, в какой области экономики оно совершает операции: торговля, общепит, строительство, добыча полезных ископаемых и т.д. Во-вторых, интерес к долгосрочному кредитованию максимально высок в начале нового производства, то есть на той стадии жизненного цикла компании, на которой она в данный момент находится. К примеру, на стадии создания фирмы и ее роста, всегда нужны инвестиции. И в-третьих, это обязательно зависит от стратегии продвижения на рынок, которую выбрало предприятие. Мы завоевываем новые рынки? Строим новые магазины в регионах? Нам нужны длинные инвестиции! Мы тратимся на новые разработки или программное обеспечение? Нам нужны длинные инвестиции!
Пять лет назад, в 2016 году ученые из лаборатории структурных исследований ИПЭИ Российской академии народного хозяйства и государственной службы при Президенте РФ Березинская О.Б. и Щелокова Д.В. провели аналитическое исследование структуры кредитных заимствований нефинансового сектора экономики РФ за период с 2004 по 2015 год в разрезе отраслей и сделали очень интересные выводы:
Российская банковская система являлась практически единственным источником кредитных ресурсов для
– строительного комплекса,
– сельского хозяйства, охоты и лесного хозяйства,
– торговли и ремонта,
– производства машин и оборудования.
Исключительно высока роль российских банков в кредитовании
– производства пищевых продуктов, включая напитки, и табака,
– производства транспортных средств и оборудования,
– обработки древесины и производства изделий из дерева.
В существенно меньшей степени кредиты от российских банков формировали кредитные ресурсы
– производства и распределения электроэнергии, газа и воды,
– химического производства,
– добычи прочих полезных ископаемых, кроме топливно-энергетических,
– производства прочих неметаллических минеральных продуктов,
– металлургического производства и производства готовых металлических изделий,
– целлюлозно-бумажного производства; издательской и полиграфической деятельности.
По остальным отраслям был сделан вывод либо о незначительной зависимости от кредитования, либо об отсутствии достаточного количества доступных данных.
Так из чего же состоит наша экономика? И какие кредиты ей нужны – длинные или короткие? За ответом на этот вопрос, я обратилась к данным Росстата и того же самого Банка России.
Структура ВВП за 2020 год выглядит следующим образом:
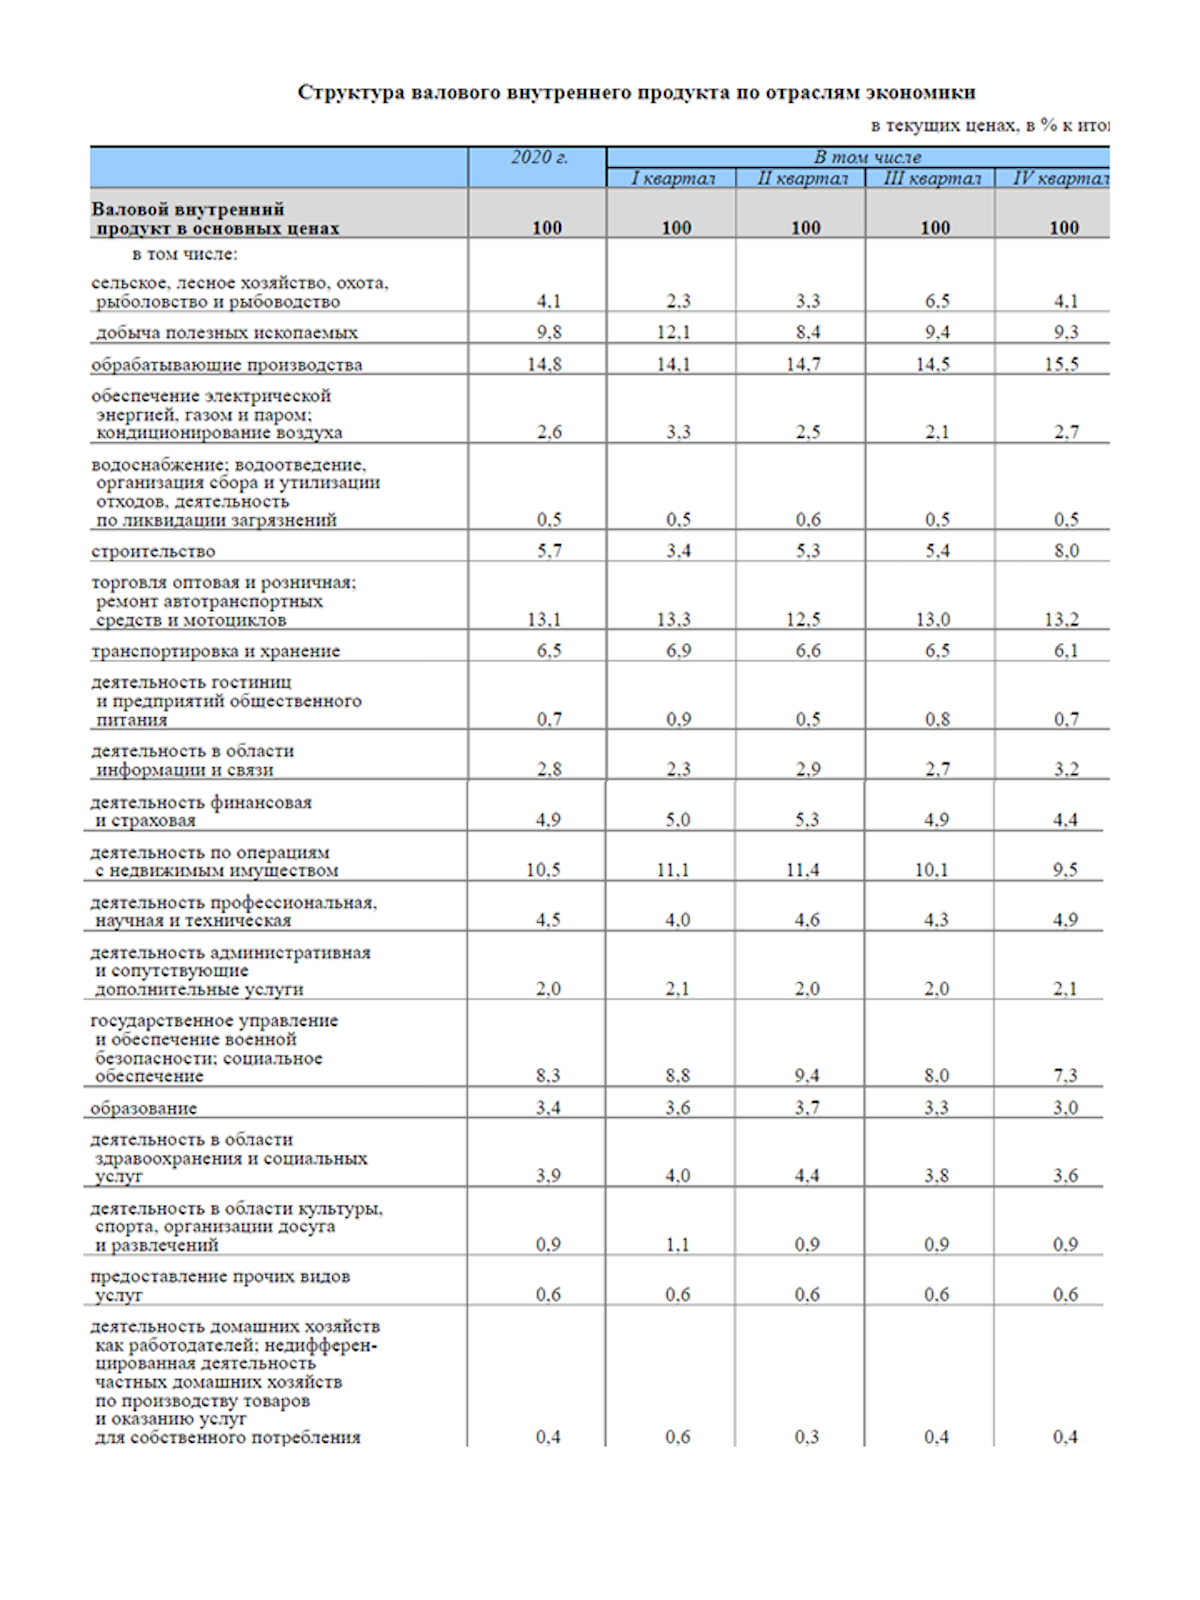 Источник: Росстат, 2021.
Добыча полезных ископаемых и обрабатывающие производства занимают наибольшую долю 34,6%.
На втором месте в отраслевой структуре ВВП находится торговля (оптовая и розничная), а также ремонт автотранспортных средств с долей в 13,1%.
Деятельность по операциям с недвижимостью занимает третье место с долей в 10,5%.
Также больше 5% в структуре ВВП занимают такие виды деятельности, как строительство, транспортировка и хранение, и государственное управление и обеспечение военной безопасности (гособоронзаказ).
Исключим из анализа кредито-зависимых отраслей гособоронзаказ, как отрасль, максимально засекреченную и финансируемую в основном, за счет казны, то есть бесплатно.
Теперь обратимся к логике обычного хозяйствующего субъекта, который на свои нужды привлекает банковский кредит. Как я уже заметила, потребность в долгосрочном кредитовании является базовой для предприятий, вынужденных постоянно обновлять основные средства – добывающие отрасли, нефтепереработка, обработка и крупные промышленные производства всегда нуждаются в реновации оборудования и прочих основных средств. Долгосрочные строительные проекты, требующие большого отвлечения средств, также являются потребителями долгосрочного проектного финансирования. Строительство новых производств, новых заводов, захват рынков сбыта, - все это требует внедрения новых производственных мощностей, покупка которых также финансируется «длинными деньгами». В этом глава Банка России совершенно права – развитие экономики, если воспринимать это понятие как обновление производственных мощностей и строительство новых заводов и фабрик, требует длинного кредита.
Обратимся, однако, сейчас еще и к тем отраслям, что требуют краткосрочных и среднесрочных ресурсов. Ставки по таким деньгам очень быстро меняются. Они больше зависят от решений финансового регулятора и переустанавливаются банками как прямое прокси новых значений ключевой ставки Банка России.
Практически все предприятия сферы торговли и оказания услуг отвлекают оборотный капитал на длительный срок. С учетом имеющихся сейчас сбоев и разрывов в логистических цепях, удлинения сроков поставок, можно говорить об увеличении сроков оборачиваемости рабочего оборотного капитала. Что это означает? Это означает, что рост дебиторской задолженности, замедление торгового оборота и все связанные с этими процессами проблемы потребуют новых, краткосрочных кредитов, так называемых кредитов на пополнение оборотного капитала.
Это короткие деньги, ставки по которым меняются быстро и вслед за движениями ключевой ставки. Потребителями данных отраслей в основном является конечный покупатель, физическое лицо, то есть мы с вами.
В конце ноября вышло много публикаций в СМИ о мировом логистическом кризисе, в числе которых (пример ) материалы о повышении фрахта по некоторым направлениям на 600%. Не только морские перевозки подорожали. Глобальные логистические центры также подвержены лавинообразным коллапсам. Россия не стала исключением, разрывы и удлинение сроков поставок происходят как на отдельных транспортных направлениях, так и на стыковочных транспортных узлах. Как долго продлится такая ситуация? Многие экономисты отмечают, что вероятность снижения цен на доставку на Азиатском направлении не наступит ранее февраля следующего года. То есть основной причиной отставания предложения и роста цен на продаваемые продукты и услуги в отраслях торговли, общественного питания, товаров народного потребления, автомобилестроения, сегодня является логистика. Временное, как обещают, явление, которое должно постепенно нормализоваться и заработать отлаженно, с учетом постпандемийных требований. Если же это основные драйверы инфляционных ожиданий, то как можно утверждать, что инфляция находится на стороне спроса и как можно решать данную проблему монетарным способом, воздействуя на ключевую ставку? Может ли быть такое, что последствия повышения ключевой ставки окажутся иными, не теми, что ожидает регулятор?
Обратимся теперь к «темной» стороне кривой Филипса, на которую уповает большинство финансовых регуляторов, двигая ставку вверх в ожидании снижения инфляции.
В 1976 году американский экономист Роберт Лукас доказал несостоятельность макроэкономической политики, основанной на выводах, сделанных на сильно агрегированных исторических данных, как это имело место в исследованиях Филипса. Это происходит тогда, когда выводы делаются без учета возможных изменений в предпочтениях, технологиях и ограничениях (например, в ресурсах), которые, в конечном счете, и определяют индивидуальное поведение. С этой точки зрения повышение ключевой ставки может вызвать совершенно неожидаемые последствия.
К примеру, повышение ключевой ставки приведет к еще большему удорожанию продукции, зависимой от кредитного процента. Как мы поняли выше, из структуры национального ВВП, исключая нефтегазовый сектор, добычу полезных ископаемых и гособоронзаказ, остальные отрасли, участвующие структурно в производстве ВВП, зависимы именно от коротких денег. Как еще влияет увеличение процентной ставки по кредитам?
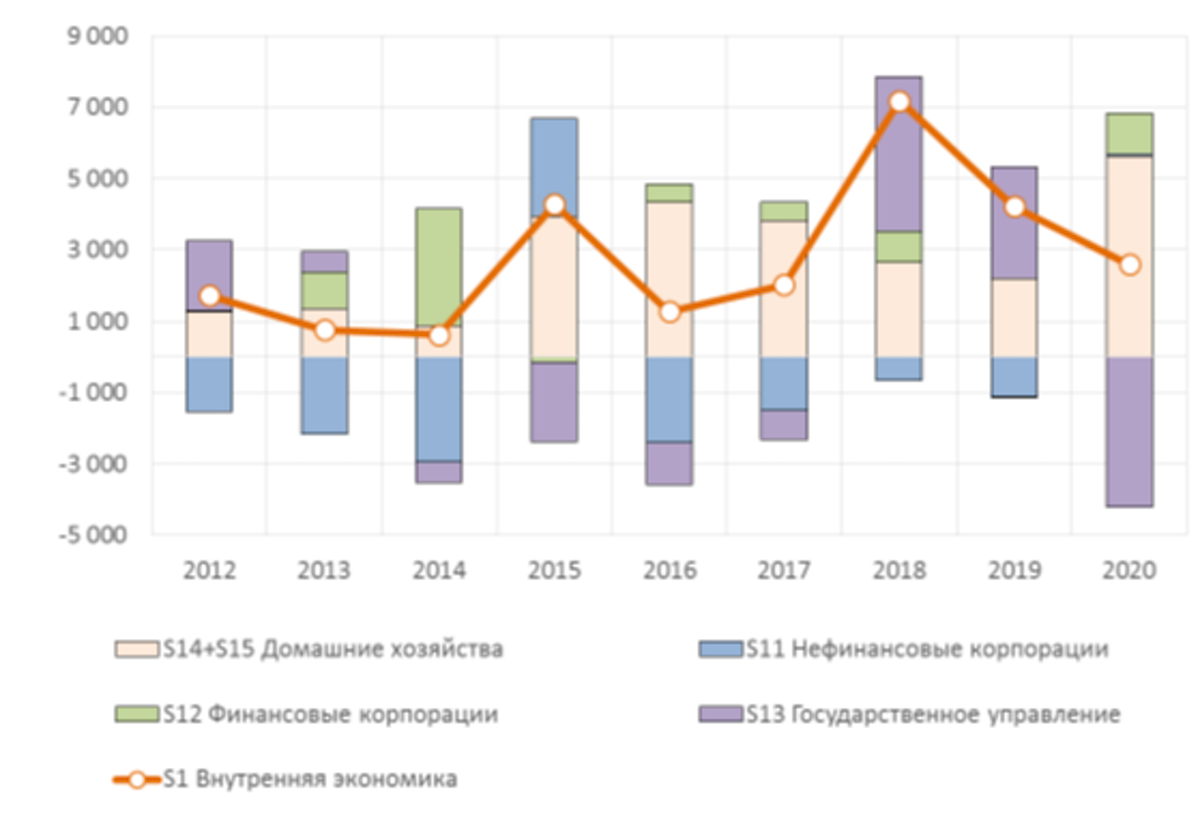
Аналитики Банка России регулярно подготавливают отчет для Росстата о финансовом счете, который отражает «Чистое кредитование (+), чистое заимствование (-) по секторам экономики (млрд руб.)» (см.рисунок 1).
Разница между кредитами и заимствованиями нефинансового сектора экономики в конце 2020 года сократилась до 70 млрд. рублей. Это связано с поддержкой сектора государством, а также с действиями предприятий по сворачиванию некоторых видов бизнеса.
Но все ли так просто? По агрегированным показателям займы полученные и предоставленные по нефинансовому сектору в 2020 году цифры примерно равные:
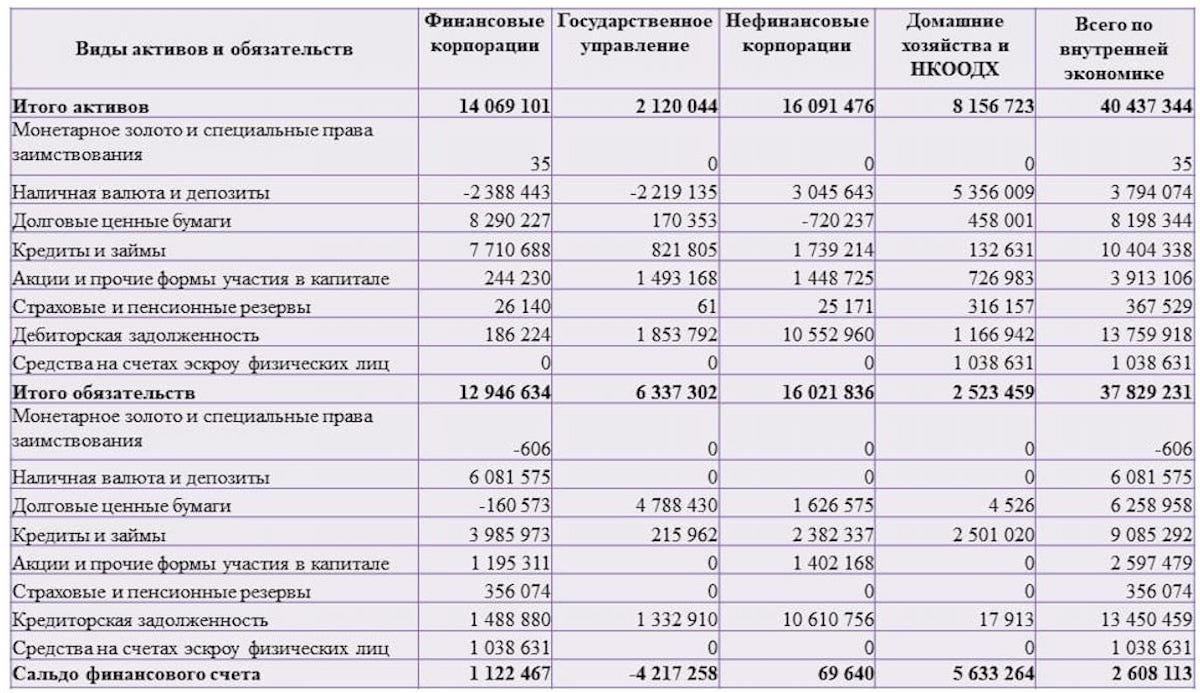 Источник: Росстат, 2021.
На мой взгляд, можно обратить внимание на такие статьи, как дебиторская и кредиторская задолженность, поскольку они отвечают критериям, характерным для понятия «кредит», а именно: срочности, платности и возвратности. Это те самые платные отсрочки, предоставляемые предприятиями разных отраслей друг другу в целях ускорения оборачиваемости товара (услуг). Как правило, эти статьи – самые неоднородные по своему составу и самые непрозрачные по срокам и качеству долгов. Мы ведем речь не о том, что нефинансовый сектор занял и предоставил взаймы примерно равную сумму в 10,6 трлн. рублей. Мы ведем сейчас разговор в целом о реальной экономике, чей финансовый счет зависим от краткосрочного финансирования, а оно максимально реактивно отзывается на изменение ключевой ставки. Мне кажется, что это именно тот аспект «Критики Лукаса», который буквально звенит о том, что его не учли: дебиторско-кредиторская задолженность предприятий имеет не длительный срок и стоимость, зависимую от ключевой ставки. Можно с уверенностью утверждать, что секторы экономики, зависимые от стоимости оборотных средств, отреагируют на их удорожание новым повышением отпускных цен. Так какие же кредиты нужны для развития экономики? Может быть, необходим не столько длинный кредит, сколько уверенность в том, что ставки вообще на кредиты будут какое-то время стабильны?


