





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС, МИРБИС: Инфляция затрат или инфляция спроса?

Одна из ключевых тем последних недель – недостаточность мер денежно-кредитной политики для снижения уровня инфляции. Банк России на днях опубликовал несколько отчётов о динамике потребительских цен, об основных макроэкономических трендах и представил информационно-аналитический материал об основных текущих рисках финансового рынка. Материал этот заслуживает самого пристального внимания, поскольку может дать объяснение, почему мер, предпринятых финансовым регулятором по ужесточению денежно-кредитной политики и повышению ключевой ставки, оказалось недостаточно для того, чтобы сдержать инфляцию. 13 октября Министерство экономического развития опубликовало доклад «О текущей ценовой ситуации». Постоянному автору Национального банковского журнала, экономисту, преподавателю РАНХиГС и МИРБИС Надежде Громовой показалось интересным сравнить две точки зрения на один и тот же феномен с тем, чтобы увидеть, в чём регулятор и МЭР видят причину раскручивания инфляции, и считают ли они это явление временным и управляемым.
Итак, основные драйверы инфляции обоими ведомствами были обозначены как отставание предложения по некоторым группам товаров, а именно: автомобили и комплектующие (в связи с разрывами в логистических цепочках), а также недостаток предложения сельскохозяйственной продукции и рост затрат животноводческих хозяйств. Отмечены восходящие тренды в ценах (МЭР) на мировых рынках на продовольствие, удобрения, энергоносители, чёрные металлы. Здесь мы сделаем остановку и вернёмся на полтора года назад, в апрель 2020 года, когда пандемия первым локдауном сковала глобальную экономику.
В апреле 2020 года на портале Всемирного банка группой учёных из разных стран была опубликована прогнозная статья о влиянии пандемии COVID-19 на мировой ВВП и торговлю. Учёные обозначили несколько шоков, от которых пострадает мировая экономика в краткосрочном и среднесрочном периоде. Первый шок – это снижение общего уровня занятости населения. В среднем, глобально предполагалось повышение уровня безработицы на 3%.
Параллельно с сокращением рабочей силы исследователи спрогнозировали рост средней зарплаты – это естественно. Представьте себе компанию, в которой от 100 человек среднесписочной численности осталось, к примеру, 70. Оставшимся слегка поднимут зарплату, нет сомнений. Сокращение рабочей силы должно было, по мнению учёных, привести к сокращению спроса на капитал в целом, а также сокращение объёмов производства.
Оба этих фактора влияют на инфляционные ожидания в сторону их роста: недостаток капитала и трудовых ресурсов в конце концов сократит объёмы поставок продукции на рынок, что приведёт к отставанию предложения от спроса.
Вторым шоком, от которого должна была пострадать экономика, учёные назвали рост логистических расходов в связи с закрытием государственных границ и региональными блокировками. Нарушение логистических цепочек поставок, простои, штрафы, пени, а также введение ряда дополнительных проверок, неминуемо должны были привести к повышению затрат абсолютно во всех сегментах реального производства. Предполагаемый исследователями рост международных торговых цен как по импорту, так и по экспорту товаров и услуг, должен был составить 25%. В качестве примера учёные привели исследование команды Эванса (2014), в котором он доказал, что преодоление вируса Эболы странами, вовлечёнными в заболевание, отразилось на росте цен на товары и услуги на 10%[1]. Поскольку в пандемию COVID-19 вовлечено гораздо больше государств, учёные спрогнозировали рост цен при пересечении границ до 25%.
Третий и четвертый шоки, как назвали учёные, постигнут (и постигли-таки) международный туризм, пассажирские перевозки и все сферы, так или иначе связанные с понятием rest & events.
Здесь важно понимать, что предрекая скорую погибель этим сферам услуг, исследователи предполагали, что домохозяйства полностью перестроят свои потоки потребления, и спрос в краткосрочном периоде 8–12 недель (напоминаю, статья написана в апреле 2020) вообще должен сместиться в бесконтактную среду.
Оставим воспоминания о надвигающейся катастрофе, а именно так воспринимали многие экономисты и аналитики замедление и почти полную остановку экономики в начале 2020 года. Скажем только, что опасения, что мы наблюдаем не просто период временного затишья в некоторых отраслях, а глобальную ре-локацию капиталов, во многом сбылись. Мы видим, что ускоренными темпами стали развиваться сферы электронной коммерции, финансовые технологии и крипто-валютные биржи. Мы наблюдали сокращение персонала в целых отраслях (детские мероприятия, кафе детского питания, да и просто ресторанный бизнес). Ре-локация капитала привела к дисбалансу рабочей силы. К примеру, строительная отрасль, существенно поддержанная государством в 2020 году, лишилась возможности использования рабочей силы из стран Ближнего Зарубежья. Замена на российские рабочие руки обошлась многим строительным концернам дороже, чем они ожидали в начале некоторых проектов.
Но вернёмся к отчетам Банка России и Министерства экономического развития. Как человеку с базовым экономическим образованием мне стало интересно, с чем всё-таки сегодня правительство и регулятор имеют дело: с инфляцией затрат или с инфляцией спроса? Можно отмахнуться, конечно, и заявить, что как бы там ни было, инфляция – есть результат отставания спроса от предложения или опережения существующего предложения спросом. Да, и это абсолютно так. Но от того, что возникло раньше – необъяснимый спрос или сворачивающееся предложение – можно оттолкнуться, чтобы принять правильное решение в сдерживании инфляции.
В самом деле, в 2020 году стимулирование строительной отрасли привело к росту цен на строительные материалы и товары, сопутствующие новоселью. Это естественный процесс – люди покупают квартиру, они хотят в неё въехать, предварительно отремонтировав. В этом случае мы наблюдали рост цен в связи с ростом спроса со стороны населения. Это была инфляция спроса.
Сейчас мы увидели картину, которая сложилась в результате того, что спрос на товары не увеличился, но предложение некоторых товаров запаздывает. Запаздывает по нескольким причинам, как отмечает МЭР:
– недостаток рабочей силы в определённых отраслях (сбор урожая плодовоовощной продукции) приводит к недобору урожая;
– увеличившиеся затраты на удобрения в сельхозсекторе и корма в животноводческой сфере;
– нарушение логистических цепочек и увеличение сроков доставки импортируемых материалов, сырья и особых групп товаров;
– увеличение стоимости транспортировки товаров в связи с новыми мерами контроля, а также в связи с ростом цен на энергоносители;
– рост затрат на сырьё в пищевой промышленности (пшеница, сахар-сырец, растительное масло) и т.д.
Производитель, чьи затраты возросли, неминуемо захочет возместить их за счёт покупателя и повысит цену на свою продукцию.
То, что мы наблюдаем в отчёте МЭР – это деликатный намёк, что мы имеем дело с инфляцией затрат. Банк России, однако, замечает, что некоторые компании, заработав сверхприбыли, выплатили-таки некоторым работникам повышенные зарплаты, а те, в свою очередь, видимо стали больше есть. Потому что в непродовольственной сфере инфляция снижается две недели подряд, а уж о путёвках в Турцию и говорить нечего – дефляция продолжается, на улице октябрь. Вот все эти работники и кинулись солить огурцы и крутить банки на зиму и пить молоко в тройном объёме. В качестве доказательств, что с работниками всё хорошо, безработицы не существует, а инфляцию можно сдержать, запретив обжорство, Банк России приводит график анализа динамики резюме и вакансий (%, г/г) на основе данных, размещённых на рекрутинговом портале hh.ru, рисунок 1:
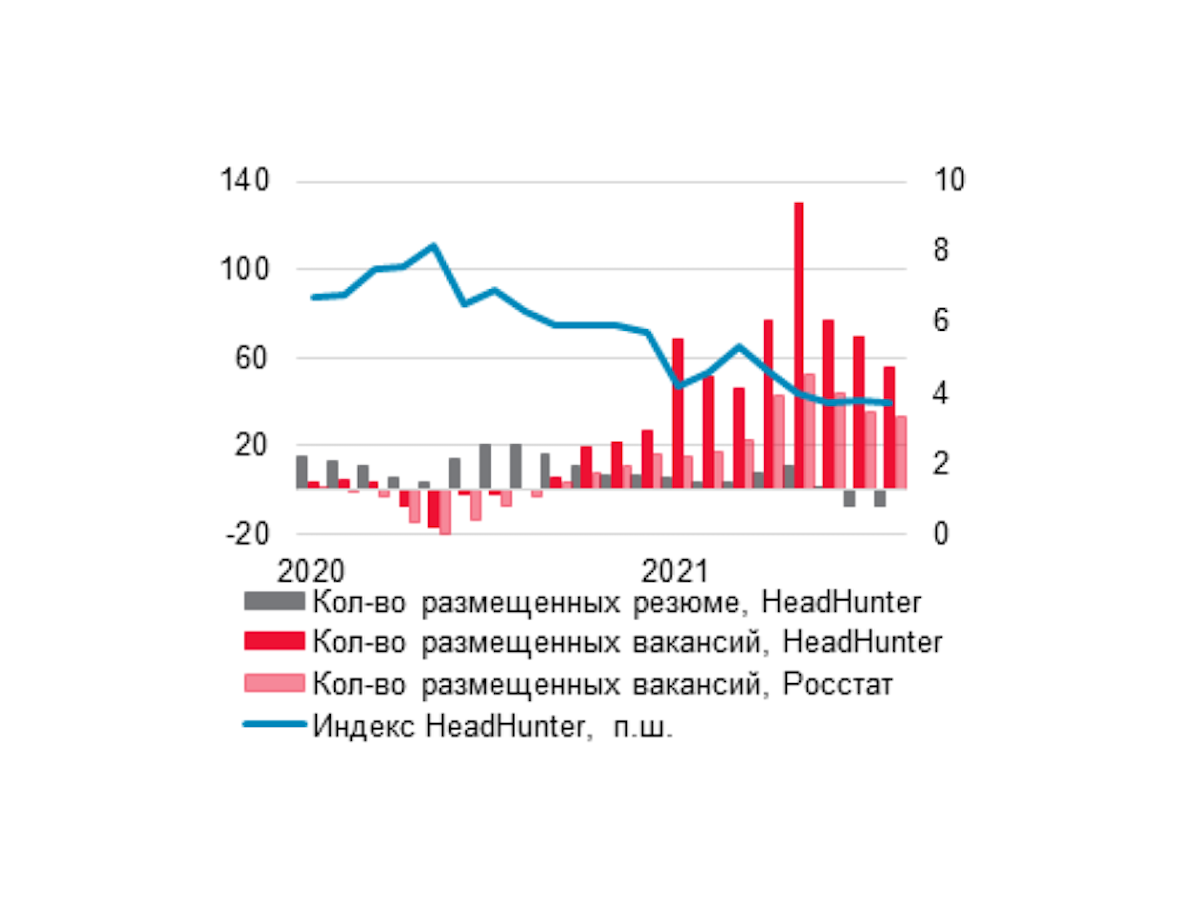
Источник: Банк России, Бюллетень Департамента исследований и прогнозирований, октябрь 2021
Нет, такое прочтение тоже, конечно, имеет право на существование. Но можно ли принять за данность, что все резюме на hh.ru реальны, а также то, что анализ отраслевой структуры этих резюме не имеет никакого значения? Можно ли принять за данность также и то, что внутри отрасли нет смещения спроса с профессионалов одного направления на другое? Приведу пример для банковских работников: в результате сокращения рабочих мест в банковском секторе очень сильно пострадали трейдеры. Найти вакансию трейдера и устроиться на работу в казначейство сегодня очень тяжело. Зато вместо трейдерских вакансий есть спрос на контролёров. Можно ли сказать, что спрос на сотрудников отрасли сохранился? В целом, да. Но не каждый трейдер пойдёт переучиваться на контролёра с тем, чтобы вернуться в сектор. Даже если и пойдёт, пока он будет учиться, дефицит внутри сектора на контролёров сохранится. Поэтому опираться на отраслевые данные рекрутингового портала не совсем верно.
Буквально в том же самом разделе о проинфляционных рисках со стороны рынка труда Департамент исследований и прогнозирования (автор репорта) замечает: «Динамика удельных затрат на труд по отраслям носит неоднородный характер. Заметное превышение роста зарплат на труд по сравнению с ростом выручки наблюдается в наиболее пострадавших от пандемии сферах гостеприимства и общественного питания, а также строительства, досуга и спорта. Это те отрасли, где наиболее остро ощущается нехватка рабочих рук в связи с увеличением спроса в секторах, выигравших от пандемии, и ограниченного предложения труда. При этом в большинстве промышленных отраслей рост выручки опередил увеличение зарплат как в номинальном, так и в реальном выражении». Смотрим рисунок 2:
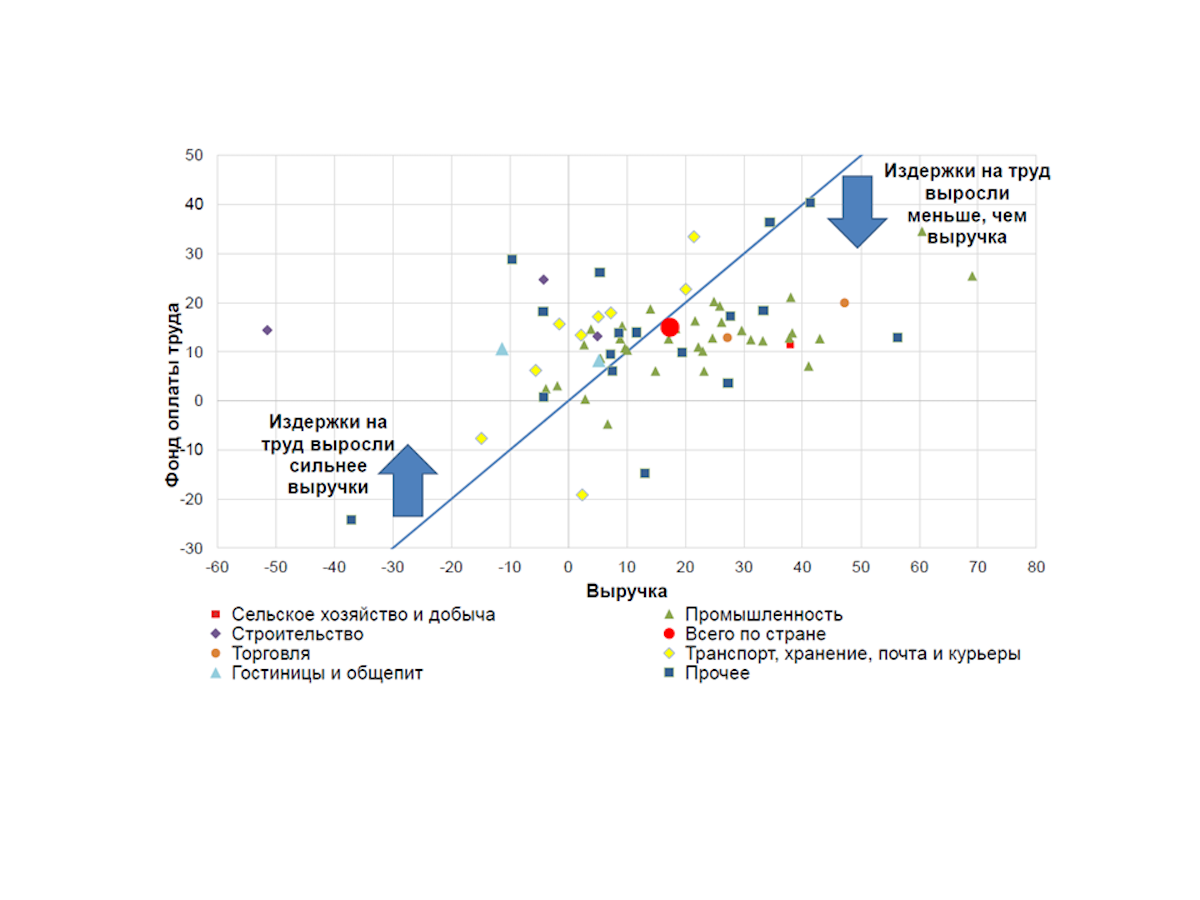
Источник: Банк России, Бюллетень Департамента исследований и прогнозирований, октябрь 2021
Регулятор вдохновенно сравнивает выручку и ФОТ по видам экономической деятельности в 2021 году по сравнению с 2019 годом, и даже находит в этом обоснование инфляции в 2021 году по сравнению с 2020 годом. [2] «По мере дальнейшего роста экономической активности дефицит кадров может обостриться. В результате давление на заработные платы и, соответственно, цены может распространиться на более широкий круг отраслей, особенно в условиях повышенных инфляционных ожиданий населения и бизнеса», – предупреждает регулятор и оставляет нас в недоумении при отсутствии всяческих ориентиров его последующих действий.
В скором времени, 22 октября, Банк России должен будет принять решение, от которого зависит дальнейшее движение инфляции. В условиях, когда все уже начали понимать, что ФРС пересмотрит таргет по инфляции, регулятор обязан, действуя в интересах российской валюты, повысить ключевую ставку. В противном случае активы в российских рублях могут потерять свою привлекательность. В ситуации, когда имеет место инфляция затрат, повышение ключевой ставки увеличит стоимость капитала компаний и производственные издержки. В таких случаях производитель не очень церемонится с отпускной ценой, а повышает её ровно настолько, насколько сам пострадал от неожидаемых затрат. Так что тем, кто не переучился на контролёра, сборщика помидоров, не хочет работать официантом или ездить на велосипеде с коробкой пирожков, следует приготовиться к затягиванию поясов. Но будем оптимистами, подчеркнём талию.
[1] Evans, E.V. et al, 2014. “Estimating the Economic Impact of the Ebola Epidemic: Evidence from Computable General Equilibrium Models”.
[2] В новом Отчёте о региональной экономике, опубликованном на сайте регулятора 14 октября 2021 года, снова можно встретить подобное сравнение через год, которое регулятор допускает ввиду масштабов колебаний внутри 2020 года по зарплате и реальным денежным доходам населения, нимало не заботясь о внутриотраслевой структуре этих доходов.


