





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: Как мандаты центральных банков влияют на принятие ими решений по ключевой процентной ставке?

В большинстве стран с развитой экономикой сегодня инфляция находится на низком, очень низком или вовсе отрицательном уровне. Примером государств, борющихся с отрицательной инфляцией, могут являться Швейцария или Япония. Почему в странах с чрезмерно низким или высоким уровнями инфляции принято бороться, и как полномочия центральных банков влияют на принимаемое ими решение, в авторской статье специально для NBJ объясняет экономист, преподаватель РАНХиГС Надежда ГРОМОВА.
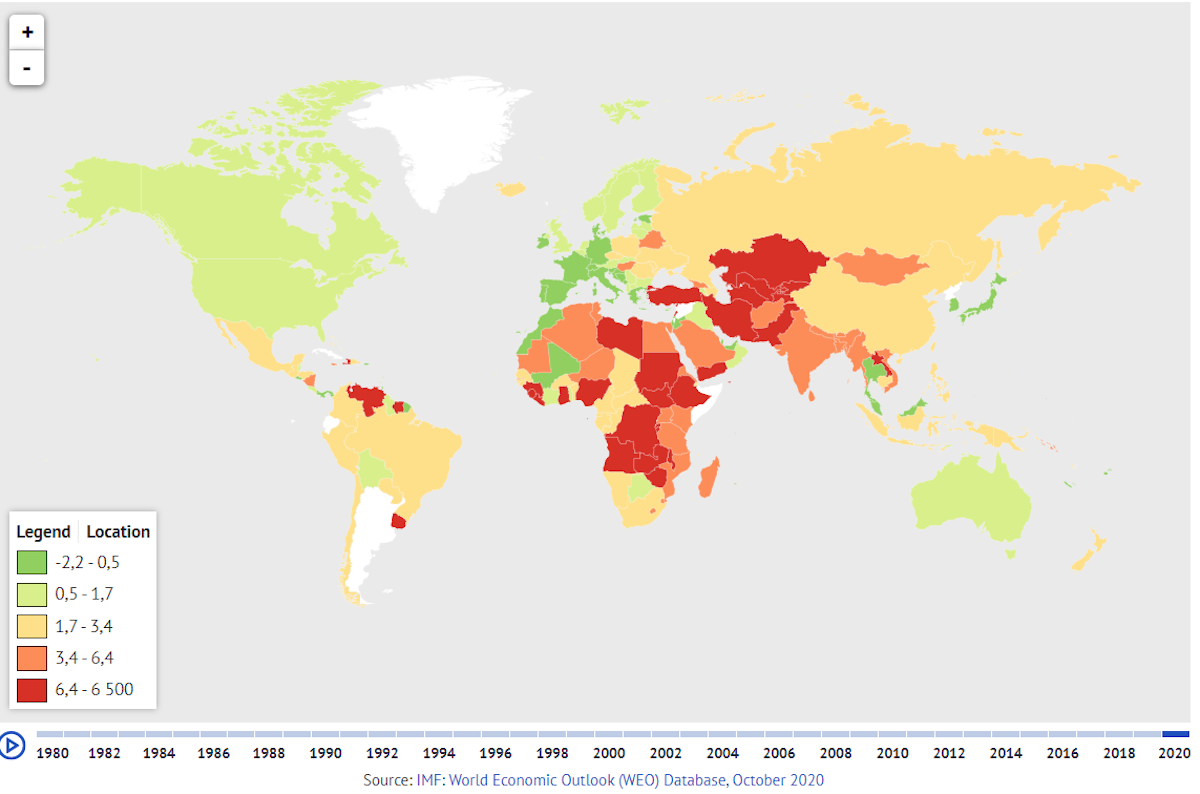
Представьте себе несколько поколений людей, живущих в стране, где не растут цены. На первый взгляд это – образец стабильности. Можно повременить с покупками, цены или не вырастут, или снизятся. Но почему-то данная стабильность не очень привлекательна для инвестиций и пагубна для развития экономики. Поэтому нужен взгляд второй, более внимательный. Представьте себе, что у ваших родителей, проработавших на одном и том же предприятии лет двадцать, не растет зарплата. Нет никаких перспектив ее роста. Не из чего, инфляция отрицательная, нет никаких оснований для роста цен, а, следовательно, для индексации зарплаты. Вы живете с ощущением, что в вашей жизни будет все так же уныло и бесперспективно, как и у ваших родителей, как и родителей ваших родителей. Отсутствует внешний стимул для роста, как экономического, так и личностного. После взрывного роста, после «японского чуда» это очень чувствительно для массового сознания. Депрессивные настроения людей передаются из поколения в поколение, захватывают все новые регионы в стране и, в конце концов, вся экономика этой страны словно замерла и работает только в рамках небольшого интереса к доходности инвестиций, ожидая, когда, наконец, найдется сумасшедший новатор и всколыхнет рынок новым продуктом или еще каким голубым океаном. В данных условиях существует большинство экономик развитых стран. Около 20 из них имеют уровень инфляции, близкий к 1,5% в год (www.indexmundi.com/map/?v=71 ). Некоторые, как я уже сказала, имеют отрицательную инфляцию до – 1,5% (Рисунок 1). Западный мир не исключение. С отрицательной инфляцией периодически живет арабский мир и экономики Азии: ОАЭ, -1,5% в 2020; Ирак, -2,2% в 2009; Сингапур -0,4% в 2020 (www.imf.org).
Но вернемся к российской современной истории и определению прямой зависимости инфляции и экономического роста, а также обратной зависимости инфляционных процессов и безработицы. Как вообще финансовые регуляторы управляют инфляцией? Механизм управления инфляционными процессами определяется:
А) направлением монетарной политики в данной конкретной стране;
Б) мандатом финансового регулятора данной страны.
Рисунок 1. Глобальная карта инфляции. Источник: Международный Валютный Фонд, 2020)
Так вот, в каждой стране по-своему определяются направления и меры реализации денежно-кредитной политики. Это зависит от типа экономики (сырьевая, индустриальная, открытая, закрытая и т.д.) и, соответственно, руководствуясь имеющимися у него полномочиями, регулятор предпринимает те или иные шаги для того, чтобы страна шла по согласованному пути. В некоторых странах, например, в Канаде, в соответствии с Законом о Банке Канады (1985), Министр Финансов может давать инструкции Председателю Банка Канады письменно, приказывая изменить курс монетарной политики. Однако, исторически на деле ни один из Министров Финансов страны еще ни разу не воспользовался своими полномочиями. В Гонконге цели монетарной политики определяются для денежно-кредитного регулятора Финансовым Секретарем (Министром Финансов), а уже внедрение методов и инструментов денежно-кредитной политики – дело и обязанность финансового регулятора страны. Подобный подход – не редкость.
Как правило, монетарная политика направлена на что-то конкретное. К примеру, на поддержание стабильности экономики и обеспечение ее роста. Или, формулировка такая: монетарная политика направлена на поддержание стабильности экономики и благосостояния граждан этой страны. Под стабильностью экономики в большинстве случаев понимается стабильность уровня цен, либо определенный рост уровня цен. Поскольку уровень цен измеряется индексом изменения цен потребительской корзины, мы пришли к пониманию, почему именно финансовый регулятор о них беспокоится. Если центральный банк какой-то страны ответственен за проведение денежно-кредитной политики в этой стране, то его задачей является определить, какими методами стабильность цен в экономике этой страны будет достигнута. Методы, используемые регуляторами, тоже разнятся. В некоторых экономиках фокус внимания регулятора находится в поддержании стабильности национальной валюты против основных международных валют или валютной корзины (Сингапур, Арабские Эмираты). В основном же регуляторы идут по пути таргетирования инфляции на определенном уровне, и для достижения своей цели используют классические инструменты: регулирование главной процентной ставки и обеспечение необходимого предложения денег в экономике путем внедрения различных инструментов, обеспечивающих перераспределение или добавление ликвидности на финансовый рынок в объеме, необходимом для его нормальной работы. Иными словами, уровень процентной ставки и количество денег в обращении – вот два инструмента, влияющие на инфляцию.
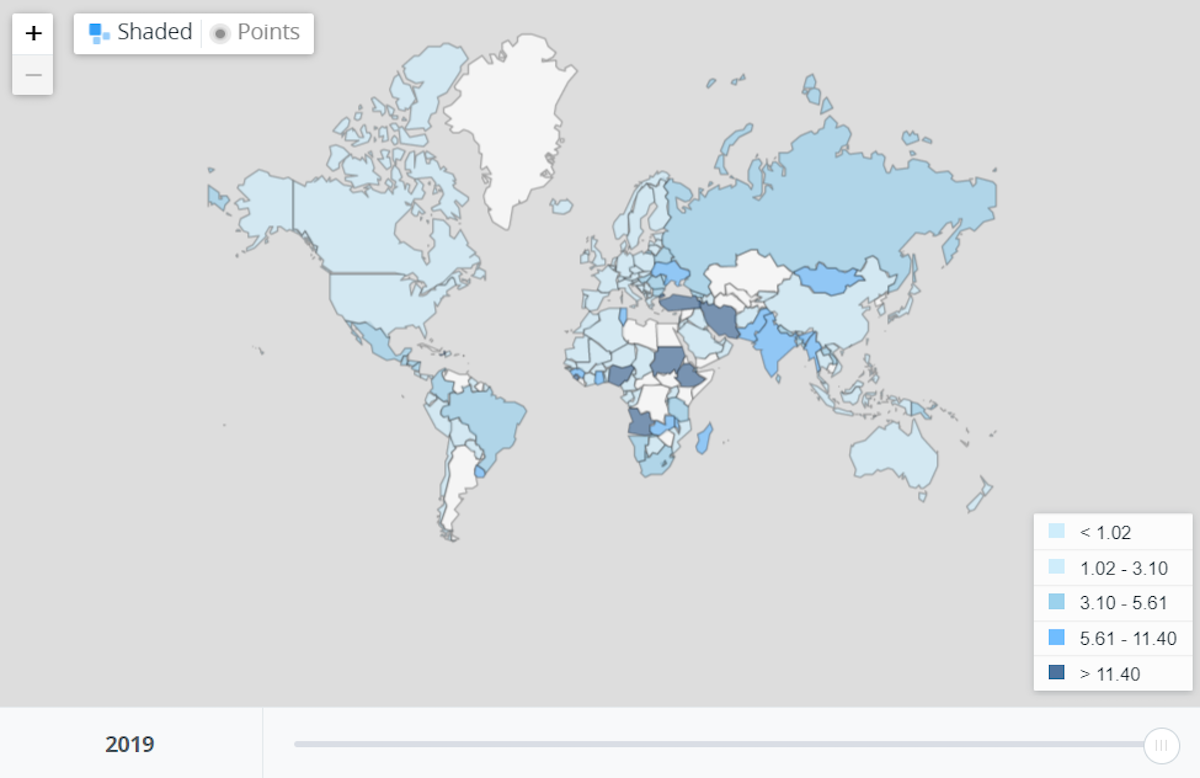
Таргетировать инфляцию можно по-разному (Рисунок 2). Это может быть твердая цель (Банк Англии, 2%), а может быть цель с указанием коридора отклонения: Израиль (1-3%), Индия (4%, коридор +/- 2%), Турция (5%, +/-2%), Украина (5%, +/- 1%) (www.centralbanknews.info/p/inflation-targets.html ). Банк России таргетирует инфляцию на уровне «вблизи» 4% (www.cbr.ru , раздел «Денежно-кредитная политика»). Таким образом, 4% - это не твердая цель, а задача регулятора – удержание инфляции на уровне, близком к 4%. Если инфляция близка к этому уровню, считается, что финансовый регулятор достиг цели, а если отклонилась в большую или меньшую сторону существенно – не добился.
Рисунок 2. Карта инфляционных целей финансовых регуляторов мира (Источник: Worldbank, 2019)
Что происходит, если инфляция отклоняется от намеченной цели существенно в сторону повышения? Регулятор должен среагировать путем повышения ключевой ставки. Почему? Современная макроэкономическая монетарная теория базируется на взаимозависимостях моделей совокупного спроса/совокупного предложения и кривой Филлипса (Phillips, 1958). Согласно кривой Филлипса (Carlin & Soskice, 2005) повышение ключевой ставки ведет к повышению всех кредитных ресурсов в стране. Заемный капитал для бизнеса начинает дорожать, что приводит к желанию бизнеса меньше платить рабочим и сокращать затраты, в том числе, на персонал. Затраты предприятий сокращаются, затраты людей, живущих в этой стране, сокращаются тоже, поскольку индексация заработной платы не предусмотрена, либо предусмотрена, но отсрочена по времени. Это ведет определенно к торможению экономики и росту безработицы. Такова теория, которая многократно подтверждала себя на практике. Тогда почему российский регулятор все же поднял процентную ставку на 0,25% пункта и не подумал о последствиях? Откровенно говоря, мне не думается, что не подумал совсем. Как мне кажется, был учтен рост денежной массы и, вероятно, очередной будущий вброс денег в экономику через систему социальных выплат и компенсаций доходов через субсидии и реструктуризацию кредитов, через выдачу новых кредитов. Но нельзя забывать, что экономика России по-прежнему движима банковской кредитной системой, и иные рычаги ее роста, кроме кредитного процента развиты слабо. Однако же, согласно Закону о Банке России задачей регулятора является проведение независимой денежно-кредитной политики в стране, которая направлена на сдерживание уровня цен. У Банка России существует вполне определенный однозначный мандат. Банк России – не Министерство Экономического Развития, не Министерство Финансов. Банк России имеет четкую задачу снижать инфляцию и хорошо с нею справляется. Безработица в стране – не его забота.
Существуют ли центральные банки с мандатом, отличным от большинства и обязанные, проводя монетарную политику, учитывать какие-то иные параметры, кроме инфляции?
В качестве примера сегодня можно привести Федеральный Резерв США, имеющий двойной мандат (dual mandate). Для проведения в жизнь денежно-кредитной политики ФРС создал FOMC (Federal Open Market Committee), который определяет долгосрочные цели монетарной стратегии. В мандат FOMC входит: обеспечение максимальной занятости населения, стабильности цен и модерирование долгосрочной процентной ставки. Экономисты спорят, должны ли остальные центральные банки, в частности, ЕСВ, следовать по пути внедрения двойного мандата (Steelman, 2011; Mendez-Barreira, 2020). Таким образом, финансовый регулятор, в чьи цели при проведении денежно-кредитной политики входит учитывание уровня безработицы в момент принятия решения о ключевой ставке, балансирует между этими двумя параметрами. В нашем, российском случае, мониторинг и пути повышения уровня занятости населения, является задачей министерств.
Как происходит принятие решений по изменению процентной ставки? В большинстве стран в составе центральных банков образован комитет по денежно-кредитной политике (Monetary Policy Committee). В большинстве случаев он состоит из представителей центрального банка наполовину и включает также внешних представителей, экспертов в своей области, а также неголосующих членов, наблюдателей. Примеры: Резервный Банк Австралии, тоже имеющий двойной мандат, обязывающий его обеспечивать полную занятость населения, принимает решения в области монетарной политики и проводит их в жизнь решением Правления Резервного Банка (www.rba.gov.au ). В состав Комитета по денежно-кредитной политики Банка Англии (www.bankofengland.co.uk ) входят 5 представителей Банка Англии и 4 внешних представителя, прямо назначенных директором Казначейства.
В состав комитета по денежно-кредитной политике Народного Банка Китая (НБК) входят: Председатель НБК, два его заместителя, заместитель Генерального Секретаря Госсовета, Заместитель министра государственного развития и комиссии по реформам, Заместитель министра финансов, глава государственной администрации по обмену валют, Председатель регуляторной комиссии по ценным бумагам, Председатель китайской комиссии по банковскому регулированию, Председатель комиссии по страховому регулированию, Представитель Национального Бюро Статистики, Президент Ассоциации Китайских Банков и теоретик-эксперт от академии (www.pbc.gov.cn ). Желание китайских авторитетов разделить ответственность за принятие решения понятна.
Процесс принятия решения по ключевой ставке Банком России хорошо изложен на сайте Банка России в разделе «Как принимаются решения по ключевой ставке». Процесс включает 4 этапа: анализ поступивших данных и расчет параметров макроэкономического прогноза, включая прогноз инфляции, обсуждение данных между департаментами и уточнение параметров прогноза, обсуждение прогноза и вариантов решения членами Совета Директоров Банка России и День вынесения решения. Само решение принимается Советом Директоров Банка России. Банк России отмечает, что «ядром системы среднесрочного прогнозирования являются комплексные прогнозные модели, которые отражают основные взаимосвязи в экономике на макроуровне и являются основой для получения ключевых параметров базового прогноза Банка России», которые включают в себя «динамику инфляции и экономического роста, показатели денежно-кредитной сферы и платежного баланса». Как видим, отдельным пунктом безработица не принимается в расчет, однако понятие «экономический рост» включает в себя рост занятости населения. После принятия решения Председатель Банка России проводит Пресс-Конференцию, на которой объявляет решение и объясняет его широкой публике, повышая ее финансовую грамотность.
Я приведу другой пример. Что происходит, если инфляция отклонилась от цели в 2%, намеченной Банком Англии? А происходит фантастическая, по нашим меркам, переписка между Председателем Банка Англии и главой Казначейства (Госдепартамент по экономике и финансам). То есть «The Old Lady» («Старушка» - неформальное название Банка Англии, используемое ввиду нескольких исторических фактов, в том числе и такого, что это старейший финансовый регулятор в мире) объясняет, почему инфляция отклонилась от цели и что помешало ее достичь, а также пишет о том, что намерен регулятор предпринять. Последнюю версию подобного письма от 12 июня 2020 года можно прочитать здесь: www.bankofengland.co.uk/letter/2020/cpi-inflation-june-2020 . Происходит это потому, что цель по инфляции для Банка Англии определяет Правительство, то есть Кабинет Министров, который учитывает все необходимые параметры макроэкономического роста.
Лично я с трудом представляю себе в наших реалиях письмо об уровне инфляции, начинающееся словами «Дорогой Антон…» и поминутно описывающее процесс утверждения мер денежно-кредитной политики и завершающееся словами «Искренне Ваша …». Однако, является ли процесс принятия решения на закрытом совещании с последующим его анонсированием публике примером прозрачности и открытости, тоже вопрос дискуссионный.


