Аналитика и комментарии
Страховщики заждались unit-liked: Минфин обнародовал законопроект о долевом страховании жизни

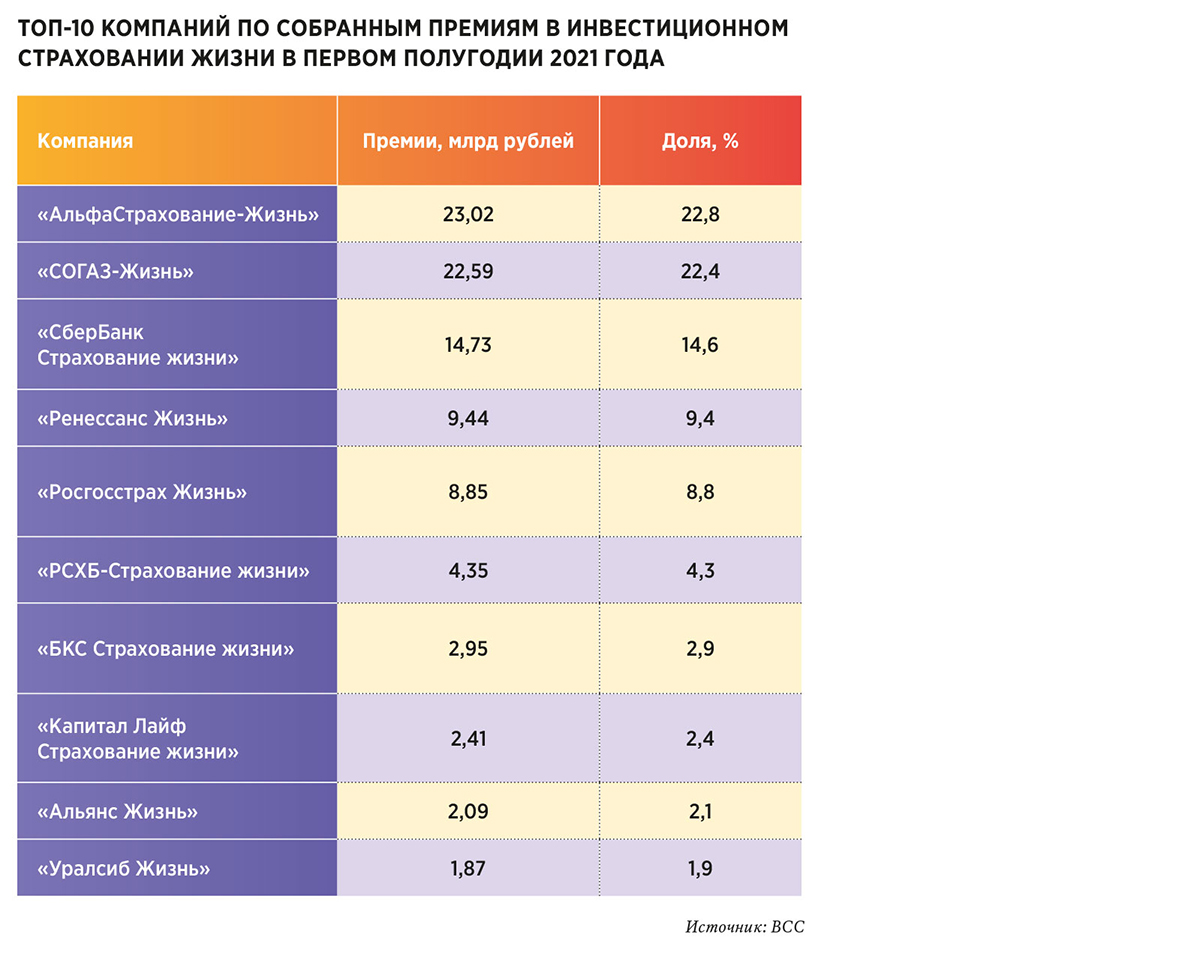
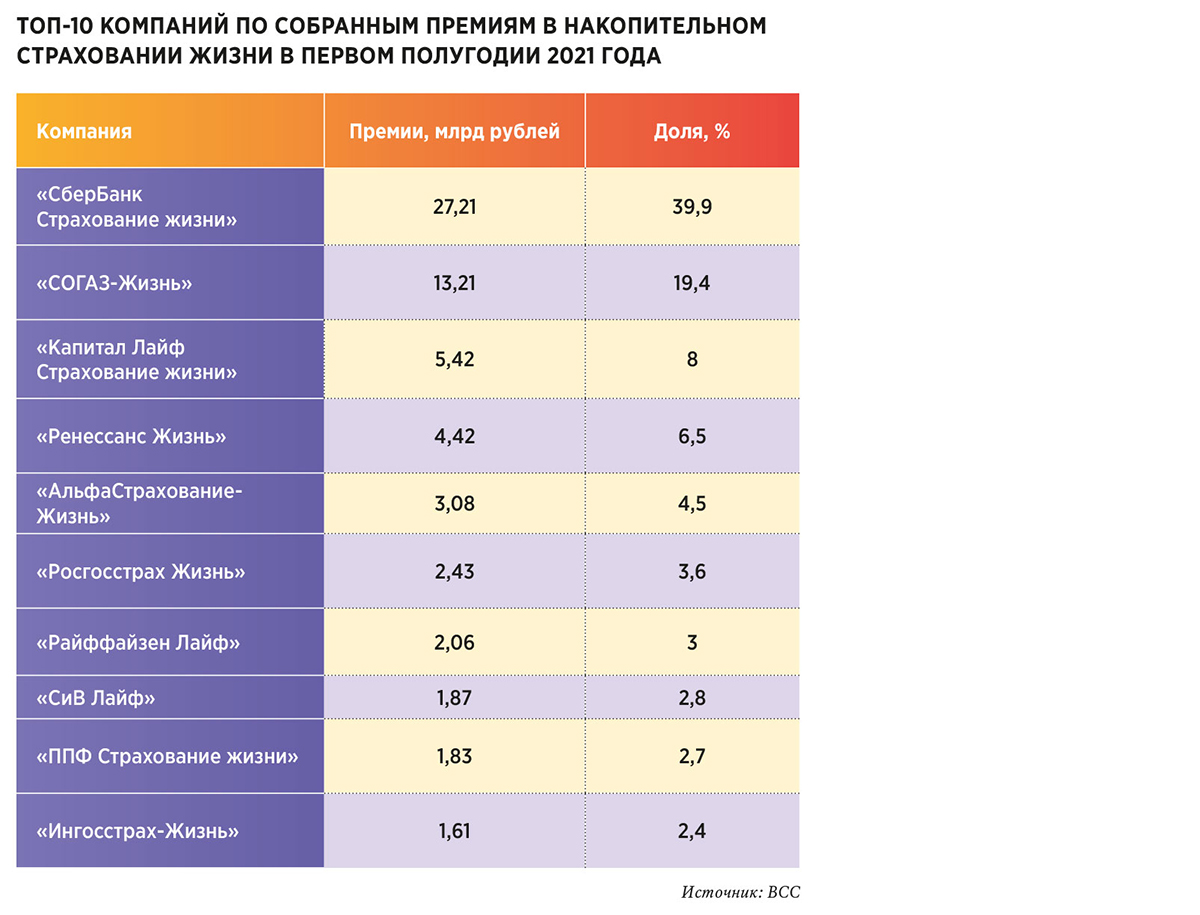
Минфин России разработал проект закона о долевом страховании, которое может заменить программы инвестиционного (ИСЖ) и накопительного страхования жизни с инвестиционной составляющей (НСЖ). Для страховщиков, которые будут предлагать ДСЖ, введут особое регулирование и, возможно, отдельные лицензии. Рисковое страхование жизни и инвестиционное страхование жизни разделят на два самостоятельных бизнеса. Участники рынка нашли в долгожданной инициативе и плюсы, и минусы.
Приговор ИСЖ
— Практика, которая сложилась сейчас, с точки зрения продаж ИСЖ и НСЖ довольно печальна, – заявил директор Департамента финансовой политики Иван Чебесков на конференции, посвящённой внедрению принципов ESG на страховом рынке. – Надеюсь, новый вид страхования жизни не будет подвержен мисселингу, который мы сейчас видим в ИСЖ и НСЖ. Мы стремимся этим законопроектом воссоздать отрасль долгосрочного страхования жизни. Минфин рассчитывает, что в перспективе договоры долевого страхования жизни попадут под
долгосрочное налоговое стимулирование, которое мы сейчас обсуждаем в рамках концепции ИИС третьего уровня.
В Минфине полагают, что законопроект о долевом страховании жизни (ДСЖ) введёт бизнес страхования жизни с инвестиционной составляющий в более социальное русло. «Мы хотим разделить на уровне закона рисковое страхование жизни и инвестиционное страхование жизни как два достаточно самостоятельных бизнеса. Очевидно, будет некоторое падение сборов, вызванное перенастройкой процессов компаний. При этом проявится положительный эффект от снижения уровня недовольства потребителей, который должен позитивно сказаться на репутации рынка страхования жизни в целом», – пояснил заместитель директора Департамента финансовой политики Роман Точилин.
Как сообщил председатель Комитета Госдумы по финансовому рынку Анатолий Аксаков, продукты ДСЖ существенно отличаются от классических страховых продуктов. Полученные от страхователя взносы по полису ДСЖ делятся страховщиком на две части, одна из которых идёт в обеспечение страховой защиты (страховая составляющая), а другая в согласованном со страхователем размере подлежит инвестированию страховщиком самостоятельно либо с привлечением управляющей компании, в том числе путём приобретения инвестиционных паёв (инвестиционная составляющая). Объединив сбережения многих клиентов, управляющий фондом может инвестировать в гораздо больший набор активов, чем клиент мог сделать сам, обеспечивая соответствующую диверсификацию.
По задумке разработчиков законопроекта, новый вид бизнеса должен заменить ИСЖ. Инвестиционная часть премии в ДСЖ будет отделена от страховой и подпадёт под регулирование инвестиционного законодательства. Такой подход поможет сделать новый продукт прозрачным и понятным гражданам. Кроме этого, в отличие от ИСЖ, клиент всегда сможет увидеть текущую стоимость инвестиций и выйти из договора, если результат его не устроит. Комиссии, взимаемые с клиента, будут нормативно ограничены. Новый полис полностью заменит ИСЖ и трансформирует НСЖ, сделав его накопительным продуктом с упором на страховую ценность, надеются в Минфине.
В нынешнем виде разрабатываемая концепция предполагает, что договоры страхования жизни, отличные от ДСЖ, будут сконцентрированы на страховой составляющей, то есть выплатах при наступлении страхового случая. Страховщик по ним сможет предоставлять клиентам бонусы в виде скидки на уплату очередных взносов в зависимости от полученной страховщиком инвестиционной прибыли. Но только ДСЖ будет предусматривать выплату инвестдохода.
Первая попытка
Страховщики давно ждали появления в России ДСЖ. За рубежом программы unit-linked insurance активно реализуются уже более 50 лет. Западные страховые компании используют unit-linked как метод инвестирования, оформленный в виде полиса долгосрочного страхования жизни. Продукт пользуется огромной популярностью. Например, в странах Европейского союза доля unit-linked в сборах по рынку страхования жизни в 4 квартале 2020 года составила 33%.
На отечественном рынке первой вывела прототип ДСЖ компания «АльфаСтрахование-Жизнь». Пилотная версия обновленной программы ИСЖ «Портфельные инвестиции» с возможностями управления в рознице Альфа Банка появилась в июне 2021. На месяц раньше новинку получили клиенты private banking в А-клубе. Сейчас в составе продукта имеется девять стратегий. Все они могут быть приобретены клиентами без подтверждения статуса «квалифицированного инвестора». Разумеется, на данный момент продукт разработан исходя из текущего регулирования.
Мнение «за»
В целом, рынок встретил инициативу Минфина благосклонно. «Долевое страхование жизни может стать еще одним эффективным финансово-инвестиционным инструментом», – сообщил NBJ генеральный директор ООО «СК «Ингосстрах-Жизнь» Владимир Черников. Несмотря на «родственность», продукты ДСЖ, ИСЖ и НСЖ, по его мнению, отличаются принципами действия и закрывают разные потребности клиентов. ДСЖ имеет потенциал для получения более высокой прибыли, но вместе с тем в рамках этой программы существует и более высокий риск потери части капитала из-за действий самого клиента, поэтому ДСЖ будет доступен только для квалифицированных инвесторов, полагает Черников.
По его мнению, существует вероятность, что более широкие по структуре инвестирования возможности ДСЖ могут привлечь в этот сегмент часть клиентов НСЖ и ИСЖ из числа тех самых квалифицированных инвесторов, однако эти возможности вовлекут на рынок и новых участников. «Законодательная основа для нового вида страхования находится в проработке, поэтому говорить о том, как ДСЖ повлияет на позиции ИСЖ и НСЖ пока преждевременно», – отметил генеральный директор ООО «СК «Ингосстрах-Жизнь».
Мнение «против»
– На данный момент все существующие законопроекты по страхованию жизни независимы, не согласованы между собой и нередко противоречат друг другу. Например, ДСЖ никак не попадает под проект 5055У, так как в указании отсутствует такой вид страхования, – пояснил NBJ врио генерального директора «БКС Страхование жизни» Иван Денисов. – По этой причине сложно давать оценку перспективам развития с учётом нормативных нововведений. Но очевидно, что в представленном виде ДСЖ не будет популярно у населения, так как отсутствует основной мотиватор покупки таких продуктов за рубежом – существенные налоговые привилегии.
Создание такого продукта потребует существенных ресурсов страховой компании, а расходы на него будут выше, чем у классических ДУ или ПИФ, что сделает продукт неконкурентным, – считает Иван Денисов. По его мнению, ДСЖ не сможет заменить существующие виды страхования, так как не обладает ключевыми характеристиками этих продуктов. В нём не предполагается защита капитала, характерная для ИСЖ – то, ради чего инвесторы выбирают именно этот инструмент. Классическое НСЖ с участием в доходе страховщика, как вид страхования, в новой редакции будет невозможен, а его вариация в ДСЖ не позволит обеспечить достаточный уровень страхового покрытия или сделает продукт дороже существующих аналогов.
В предложенном виде новинка никого не заинтересует, поскольку ценность существующих ИСЖ и НСЖ в ДСЖ теряется, а конкурировать с уже развитыми ПИФ и ДУ продукт не сможет, уверен Денисов. Однако ДСЖ, по его словам, может стать массовым (как для «квалов», так и для «неквалов») инструментом формирования пенсионных накоплений и альтернативой НПФ, так как позволит самостоятельно выбирать стратегию инвестирования и принимать участие в управлении средствами. Но для развития нового вида страхования потребуется государственное стимулирование, аналогично тому, как это было сделано с ИИС, НПФ и др.
Учитывая специфику российского потребителя, подстегнуть интерес к такому продукту, по мнению врио генерального директора «БКС Страхование жизни», могут: институты защиты вложенных средств, аналогичные системе страхования вкладов; налоговые льготы в виде социальных вычетов по аналогии с ИИС и освобождения от налога на доход с подобных инструментов при владении договором более определенного количества лет (например, 5 лет) по аналогии с облигациями; софинансирование инвестиций в ДСЖ по аналогии с накопительной частью пенсии.
Как сообщил NBJ Анатолий Аксаков, в настоящий момент законопроект, посвящённый регулированию ДСЖ, находится на стадии разработки и согласования позиций Министерства финансов РФ и Банка России. Его внесение в Государственную Думу ожидается в конце текущего – начале следующего года.
Текст: Сергей Артёмов
Материал также опубликован в печатной версии Национального Банковского журнала (№10, октябрь 2021)