





Аналитика и комментарии
Нижегородский банковский форум – площадка для обсуждения самых злободневных тем

25-26 сентября 2014 года в Нижнем Новгороде пройдет юбилейный XV Всероссийский банковский форум. Тема мероприятия: «Банки и экономическое развитие территорий: от опыта регионов к государственной политике». О вопросах, которые планируется обсудить в рамках форума, о том, с помощью каких механизмов можно вывести национальную экономику из состояния стагнации и какую роль могут и должны сыграть банки в деле оживления экономического роста в России, рассказал NBJ исполнительный вице-президент Ассоциации российских банков Анатолий МИЛЮКОВ.
NBJ: Чем вызван интерес организаторов форума к региональной тематике?
А. МИЛЮКОВ: У нашего форума есть важнейшая особенность: в рамках его работы обсуждаются концептуальные проблемы деятельности финансово-кредитных организаций не столько с позиции государства и банковской системы в целом, сколько с точки зрения субъектов РФ и действующих на их территории банков.
Проблемы регионального развития всегда были важны, но в современной ситуации в нашей стране их актуальность резко возросла. Поддержание экономического роста на местах требует мобилизации всех возможных инвестиционных ресурсов. И такие средства есть. Необходимо грамотно распорядиться ими, привести в действие рычаги и стимулы, прежде всего финансовые и управленческие. Это решаемая задача, потому что в стране накоплен богатейший опыт использования подобных рычагов. Другое дело – распространяется этот опыт крайне слабо.
Как всегда, приоритетным вопросом является развитие кредитования в стране. И на форуме об этом будут говорить те, кто чувствует многочисленные проблемы кончиками пальцев и поэтому может дать более объективную оценку идущим процессам. Ведь известно, что за средними по отрасли цифрами скрываются значительные различия как между банками и заемщиками, так и между регионами.
В центре дискуссий также будут проблемы банковского надзора. Делается акцент на реальной практике, с которой сталкиваются банки на местах вне зависимости от масштабов бизнеса. Так, например, анализируя новации в области создания резервов или учета рисков, руководители кредитных организаций поднимают вопрос о позициях региональных ГУ Банка России, которые иногда относятся к этим аспектам даже строже, чем это предписывается.
Наконец, квинтэссенцией форума станет поиск, систематизация и последующее распространение лучшего опыта взаимодействия администраций регионов с финансово-кредитными организациями в области обеспечения экономического роста субъектов Федерации.
Постоянным объектом для обсуждения являются вопросы применения передовых банковских технологий. Дискуссии при этом концентрируются на поиске путей повышения доступности финансовых услуг для граждан и организаций.
NBJ: Как бы Вы сформулировали главные проблемы, существующие на сегодняшний день во взаимоотношениях банков и регионов?
А. МИЛЮКОВ: Главное – это финансовое положение регионов.
Сначала несколько цифр. В 2013 году из 83 субъектов Российской Федерации дотируемыми являлись 73. В текущем году к ним добавились Республика Крым и город федерального значения Севастополь. В 2006 году регионов-доноров было 20 из 87, сейчас их всего 10 из 85. Объем дефицитов региональных бюджетов в 2013 году вырос на 130%, достигнув уровня 642 млрд рублей. Долг субъектов РФ на 1 июля 2014 года составил 1,74 трлн рублей, а муниципальных образований – 277,4 млрд рублей. В этих условиях проблема задолженности регионов перед банками обострилась настолько, что правительство выделит почти 120 млрд рублей на их рефинансирование или погашение. Для пополнения местных бюджетов планируется вновь ввести налог с продаж.
Что это значит? То, что большинство регионов должны перейти к режиму жесткой экономии средств. В условиях когда нет ни возможности, ни желания сокращать социальные обязательства, на местах вынуждены пересматривать инвестиционные программы и во многих случаях резко их урезать.
Но это крайне опасное направление, так как недофинансирование развития производств и модернизации инфраструктуры будет сдерживать экономический рост территорий в долгосрочном периоде, что повлечет за собой усиление уровня дотационности и долговой нагрузки. В свою очередь, банки лишаются надежных заемщиков, снижается как спрос на кредиты, так и платежная дисциплина физических и юридических лиц.
Получается замкнутый круг, который ведет к стагнации экономики страны в целом и к падению уровня жизни сограждан.
NBJ: Есть ли пути преодоления этой ситуации?
А. МИЛЮКОВ: Перед нашей страной стоит стратегическая задача – разорвать складывающийся порочный круг. Это, очевидно, должно происходить следующим образом. За счет активной работы регионов по привлечению инвестиций снизится нагрузка на их бюджеты. Сэкономленные ресурсы, а точнее, замещенные частными вложениями государственные средства будут использованы с целью повышения социальной защиты граждан, для решения финансовых проблем, что, в свою очередь, повысит деловую активность и инвестиционную привлекательность субъектов РФ, увеличит собираемость налогов.
В условиях сложной международной обстановки решение возникающих вопросов усложняется. Основная задача заключается в том, чтобы повысить эффективность мобилизации собственных ресурсов и их использования. Иного пути, кроме мобилизации собственных возможностей, у страны нет.
При этом надо создавать экономическую основу для снижения вопиющих диспропорций в уровне жизни жителей различных территорий. Сейчас отношение между средними доходами населения в самом благополучном и самом депрессивном регионах составляет 25 раз. По этому показателю Россия уступает только Венесуэле (46 раз).
NBJ: Какое место в этом процессе должны занимать банки? Ведь далеко не все их активы работают в домашнем регионе.
А. МИЛЮКОВ: Банки в этом процессе занимают ведущее место.
Например, расходы бюджета Нижегородской области на 2014 год определены в размере 125 млрд рублей, а активы действующих на территории региона банков насчитывают 1, 131 трлн рублей, из них 108 млрд рублей приходится на активы местных финансовых учреждений.
Даже столь упрощенный подход позволяет понять, насколько мощный и емкий источник развития производств есть в регионах. При умелой организации управления, расстановке сил, включении рычагов и стимулов в центре и на местах ситуацию можно нормализовать. Местные власти могут создать как можно более дружественные условия эффективного кредитования сельского хозяйства, промышленности, строительства, энергетики, объединить усилия банковских и небанковских организаций.
К сожалению, российская банковская система характеризуется значительной территориальной концентрацией.
На долю банков, зарегистрированных в Москве, стабильно приходится 90% всех активов и кредитов, а также 85-87% всех вкладов населения. То есть фактически значительная часть тех финансовых ресурсов, которые есть в регионах (вклады населения, счета предприятий и т.д.), перетекает в столицу и в дальнейшем в ограниченном объеме возвращается в регион в виде кредитов.
На территории целого ряда регионов страны работает очень мало или даже вообще не существует кредитных организаций, что делает финансово-экономическое состояние субъектов Федерации чрезмерно зависимым от политики крупных финансовых институтов.
Негативные последствия такой ситуации ярко проявились во время кризиса 2008–2009 годов, когда крупные банки федерального масштаба практически полностью закрыли лимиты на кредитование в большом количестве населенных пунктов, поставив целый ряд предприятий на грань банкротства.
Все эти вопросы будут предметом дискуссии на форуме.
NBJ: Многие банкиры считают обеспечение справедливой конкуренции на рынке приоритетным направлением повышения эффективности системы в целом. В то же время ряд практических решений не способствует развитию конкуренции.
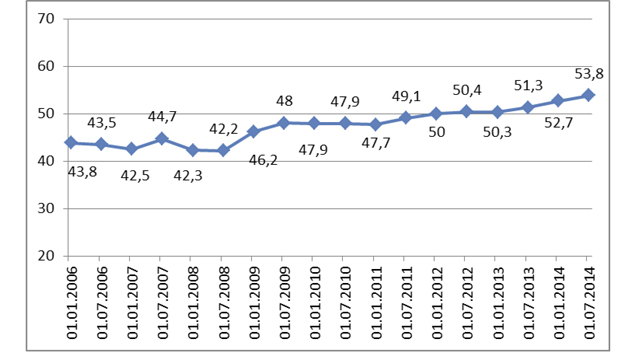
А. МИЛЮКОВ: Если посмотреть на динамику рыночной доли пяти крупнейших банков, то за восемь с половиной лет она увеличилась с 43,8% до 53,8%. Соответственно, происходит «вымывание» с рынка не только малых и средних, но и крупных частных банков, хотя это противоречит планам правительства и Банка России, да и экономической логике.
Вместе с тем важно понимать, что механизм сдерживания конкуренции действует постоянно и даже сравнительно малое регуляторное воздействие на практике эффектно мультиплицируется. К сожалению, влияние законодательства на эти процессы только формализует сложившееся положение.
Вот недавний пример. Правительство в целях повышения сохранности средств государственных компаний и корпораций повысило требования к банкам, допущенным к привлечению такого рода ресурсов. Казалось бы, решение касается довольно малого круга и кредитных организаций, и клиентов. Но на практике значительное число предприятий теперь будет с подозрением относиться к тем банкам, которые не попали в число избранных, а со временем могут вывести из них свои средства с депозитов и расчетных счетов. Более того, руководители регионов также получают моральное право рекомендовать размещать средства местных крупных компаний только в кредитных организациях из ограниченного перечня. В итоге благое начинание обернулось очередным давлением на конкурентную среду.
Динамика доли ТОП-5 российских банков в объеме совокупных активов (%)
Источник: Банк России.
АРБ постоянно призывает регуляторов с особой осторожностью изменять правовую базу, чтобы не спровоцировать снижения уровня конкуренции на рынке. На наш взгляд, вопросы обеспечения конкуренции – одни из самых нерешенных, причем не только в банковском деле. Мы успешно ликвидировали движущую силу плана в экономике, но далеко не полностью внедрили конкуренцию как новый стимул. И это тоже предмет для дискуссии.
NBJ: Как Вы оцениваете в целом ситуацию с кредитованием?
А. МИЛЮКОВ: Несмотря на оживление темпов роста корпоративного кредитования (6,9% за I полугодие текущего года против 12,7% за 2013 год), участники рынка с беспокойством констатируют намного более динамичный прирост просроченной задолженности компаний (14,5% за январь – июнь 2014 года, в то время как за весь 2013 год данный показатель увеличился всего на 1%). Это тревожный признак – к нему должно быть приковано внимание банковского сообщества, Центрального банка, органов экономического управления.
Что касается розничного кредитования, то его темпы роста, как и ожидалось, замедлились до 6,9% за полугодие (13,7% за аналогичный период прошлого года). К сожалению, этого же нельзя сказать о просроченной задолженности физических лиц (прирост – 28,4% за январь – июнь против 40,8% за весь 2013 год).
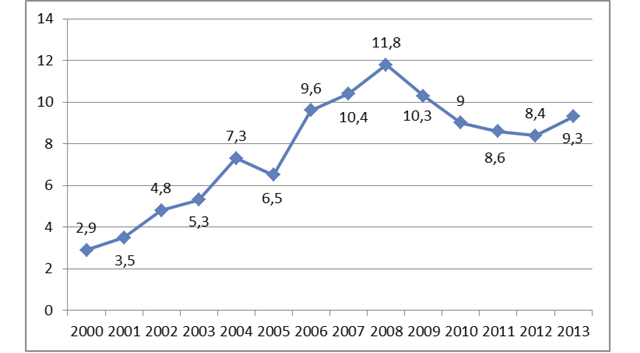
Важны не только количественные, но и качественные показатели кредитного процесса. А они тоже настораживают: доля кредита в инвестициях в основные фонды с 2009 по 2012 год устойчиво снижалась. По итогам 2013 года наметился некоторый рост, но он может быть объяснен, в частности, тем, что в минувшем году на 0,3% сократился валовый объем вложений в основные фонды.
Доля кредитов в совокупном объеме инвестиций в основные фонды (%)
Источник: Банк России
В целом можно утверждать, что роль кредита как источника роста производства в последнее время уменьшается, а кредитные механизмы расширения спроса несут повышенные риски, не стимулируя производство отечественных компаний из-за высокой доли импорта на отечественном рынке.
Для банков это означает стагнацию бизнеса. Если до кризиса 2008 года бурно развивалось корпоративное кредитование, то в 2011–2013 годах основным источником прибыли была выдача ссуд населению. Сейчас же оба направления уже не демонстрируют должного потенциала роста.
Особые надежды традиционно возлагаются на кредитование малого и среднего бизнеса. Увы, за полугодие объем данного сегмента кредитного портфеля вырос только на 3,7%, а просроченная задолженность – на целых 12%.
NBJ: Может быть, причины стагнации кредитования кроются в высоких процентных ставках?
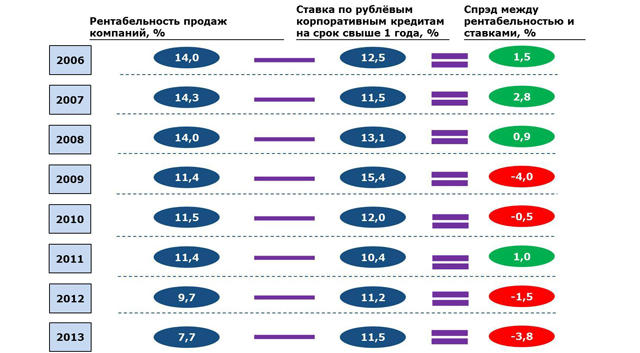
А. МИЛЮКОВ: Не совсем. С одной стороны, действительно, ставки демонстрируют пусть умеренный, но рост. С другой – средние по рынку ставки находятся на том же уровне, что и в относительно благополучном 2007 году, даже чуть меньше.
Но самое главное – бизнес столкнулся с сокращением выручки и прибыли из-за снижения спроса и одновременного роста издержек, поэтому доходность ссуд воспринимается намного тяжелее. Многие компании понимают, что им не под силу обслуживать кредит, и просто не предъявляют на них спрос.
Источники: Росстат, Банк России
В розничном кредитовании банки на собственном опыте видят опасность выдачи необеспеченных кредитов и постепенно ужесточают требования к потенциальным заемщикам. Оказывает свое влияние и регулирующая политика ЦБ, предъявляющая повышенные требования к резервированию под такого рода ссуды. Замедление темпов роста доходов граждан также сдерживает развитие розничного кредитования.
NBJ: То есть получается, что банковский рынок вошел в полосу стагнации. Какие есть возможности по выходу на новую траекторию роста?
А. МИЛЮКОВ: С моей точки зрения, преодолеть экономическую стагнацию в России можно при условии конструктивного объединения интересов и возможностей бизнеса, в том числе банковского, с ресурсами государства. Необходимо выработать четкую стратегию управления и гарантирования неизменных правил поведения на рынке.
Мы планируем в рамках работы Нижегородского форума обсудить следующие меры, которые кажутся нам рациональными.
Прежде всего, активизация взаимодействия между администрациями регионов и банками по направлению имеющихся кредитных ресурсов. Конкретными механизмами являются государственные гарантии по кредитам на всех уровнях (федеральном, региональном и местном), новая система разделения рисков при государственно-частном партнерстве и др.
Второе – смягчение ряда положений о создании резервов и учете рисков, когда речь идет о кредитовании долгосрочных проектов на модернизацию производства.
Третье – создание действительно равных конкурентных условий на финансовом рынке.
Четвертое – укрепление ресурсной базы банков (через возможность доступа к рефинансированию под залог кредитов малому бизнесу, по рефинансированию ссуд на реализацию инвестпроектов).
В настоящее время начаты активные действия по ряду из указанных направлений. Но, на мой взгляд, чтобы добиться реального успеха, этот комплекс вопросов должен стать основой государственной политики по формированию в стране эффективной банковской системы и по обеспечению с ее помощью динамичного и сбалансированного роста экономики.
Беседовала Софья Мороз, Национальный банковский журнал


