Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: Тренд на дедолларизацию золотовалютных резервов неочевиден

В последнее время высказываются тревожные опасения руководителей разных уровней, в том числе министерств, крупных банков, экономистов и академических исследователей о зависимости экономики России от доллара США. Вместе с тем, угрозы западных политиков о неминуемом отключении России от системы SWIFT смещают фокус внимания с проблемы долларизации экономики в сторону возможных сбоев платёжных трансграничных платежей. Насколько серьёзны обе проблемы, и что необходимо решать раньше – снижать зависимость от американских долларов или готовиться к отключению от международной системы платежей? На эту тему размышляет постоянный автор Национального банковского журнала – экономист, преподаватель РАНХиГС Надежда ГРОМОВА.
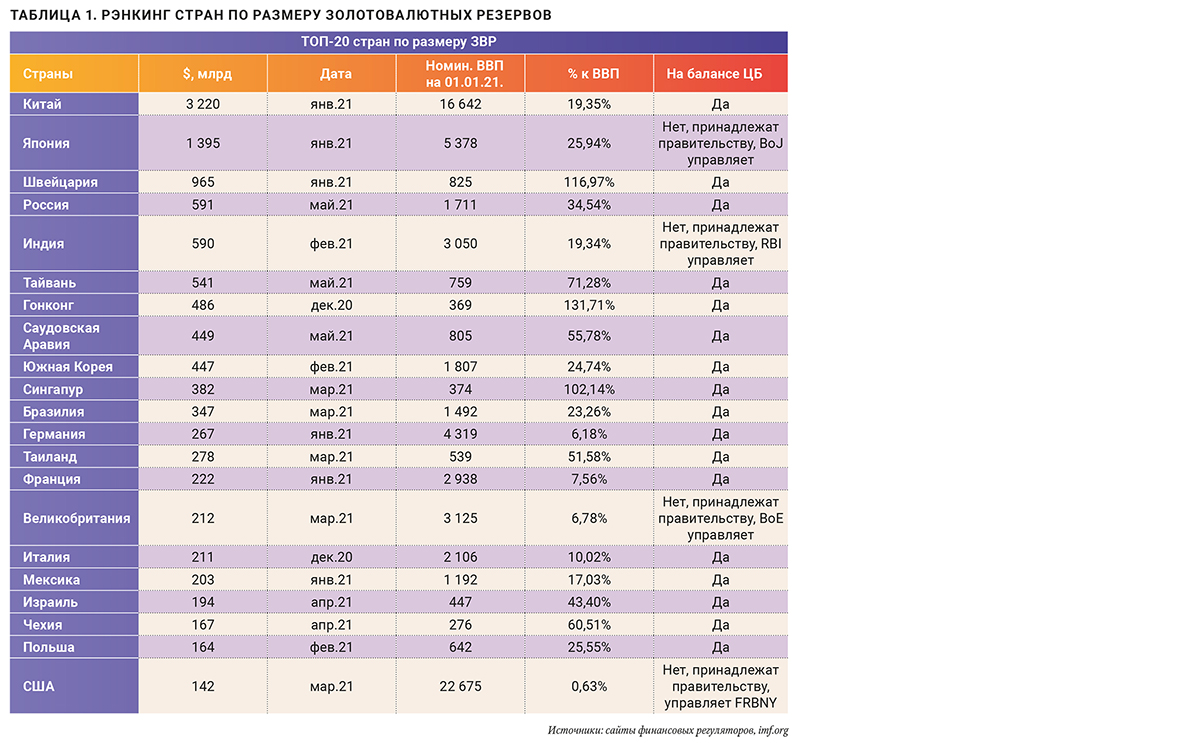
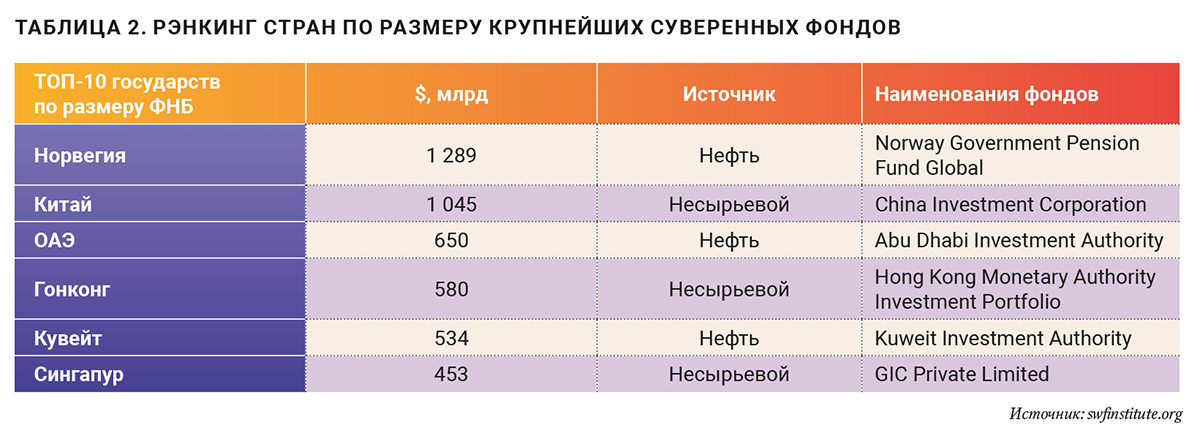
Как известно, Банк Международных Расчётов, основанный в 1930 году коалицией из 5 национальных финансовых регуляторов в конвенции со Швейцарией и несколькими коммерческими банками из США, сегодня является собственностью уже 60 центральных банков мира. Основной задачей этой организации является помощь центральным банкам в управлении золотовалютными резервами, обмене ликвидностью и управлении сложными финансовыми инструментами и продуктами других государств (renminbi, южно-корейские финансовые инструменты). Понятное дело, что банк, в числе собственников которого 60 крупнейших банков мира, представляет собой экстремально надёжный и строго конфиденциальный механизм, работающий во всех часовых поясах. Ежедневный совокупный оборот входящих и исходящих платежей этого банка составляет от 20 до 30 миллиардов долларов США. Говоря об управлении золотовалютными резервами разных (ЗВР) стран, необходимо упомянуть, во-первых, их общий объём, который сегодня достиг величины около 12 триллионов долларов США (imf.org). Это объясняется растущими резервами стран – поставщиков сырья. Зачастую, если в стране не создан отдельный фонд благосостояния, резервы просто копятся на балансе финансового регулятора. (Таблицы 1 и 2).
Вторая, не менее важная, причина увеличения резервов центральных банков – это квази-переход к так называемому «плавающему» курсу, когда регулятор начинает декларировать переход к плавающему курсу внутренней валюты, однако на деле не может отступить от принципов некоего негласного валютного коридора. И третья причина – управление ценовой стабильностью страны путём жёсткого котирования внутренней валюты по отношению к иностранной или корзине иностранных валют (Сингапур).
Теперь давайте посмотрим на внутреннюю концентрацию глобальной массы ЗВР. Больше половины из них приходится на ТОП-5 стран, обладающих крупнейшими размерами резервов: Китай, Япония, Швейцария, Индия, Россия. Совокупный объём золотовалютных резервов этих стран превышает 6,7 трлн долларов США. В Японии и Индии ЗВР не присутствуют в активах центральных банков, они принадлежат Правительствам, а финансовый регулятор управляет ими. Но даже исключив эти две страны и обратив внимание на страны, где ЗВР входят в структуру активов балансов центробанков, можно увидеть, что ТОП-6 государств, включая Саудовскую Аравию, сосредоточили 50% совокупных резервов в своих руках. И поэтому, говоря о зависимости глобальной экономики от доллара США, взглянуть на структуру ЗВР будет очень полезно с тем, чтобы определить долю в них долларов США, золота и прочих валют. В Таблице 1 представлены не только объёмы ЗВР по ТОП-20 странам мира, но также и их соотношение с ВВП данной страны. Данный показатель говорит о зависимости экономики от объёма и структуры золотовалютной резервной корзины финансового регулятора. Красным шрифтом в таблице выделены страны, чьи резервы превышают 50% номинального ВВП такой страны. В перечень вошли Швейцария, Тайвань, Гонконг, Саудовская Аравия, Сингапур и Таиланд. Это страны с традиционно высоким уровнем резервов. Швейцария периодически проводит интервенции национальной валюты, выкупая иностранную, с тем, чтобы не допустить излишнего укрепления франка. Азиатские экономики, традиционно являющиеся экономиками открытого типа, также всеми силами способствуют поддержанию валютного коридора, влияя таким образом на ценовую стабильность. Резервы Саудовской Аравии стабильно накапливаются по тем же причинам, что и российские.
В некоторых странах существует несколько суверенных фондов, для каждого из которых есть свои правила накопления и расходования. Самый крупный объём фондов суверенного благосостояния приходится на Китай (около 1,6 трлн долларов США накоплено 4-мя фондами). Россия с ФНБ занимает в рэнкинге совокупных активов государственных фондов 10-е место. Вывод таков, что в совокупности золотовалютные резервы и фонды национального благосостояния составляют для некоторых государств существенную сумму, крупную долю от номинального ВВП. И там, где эта доля существенна, более 50%, можно говорить о серьёзном давлении долларовой массы на экономику.
Возможно ли сказать, что в последние год-два наблюдается некий глобальный тренд на дедолларизацию ЗВР, или нет? Скорее нет, чем да. За последний год по данным МВФ (imf.org) доля доллара США в глобальных ЗВР снизилась всего на 2%, с 61 до 59%. Таково влияние решения одного банка (не будем называть его имени, хотя это совсем не тайна) о сокращении доли долларов в структуре собственных резервов на композицию глобальных ЗВР, и весомым пока его назвать никак нельзя. В целом же, всего за 21 год – с 1999 года (введение в обращение евро) по 2021 год – доля доллара США в структуре глобальных ЗВР снизилась на 20%. Доллар по-прежнему играет роль мировой валюты, от 70 до 75% ежедневных обязательств Банка Международных Расчётов (bis.org) выражено в долларах США, и она остаётся доминантной в расчётах между центральными банками. Понятно, что существенно изменить подобный мировой тренд довольно сложно. Можно, к примеру, перезаключать новые контракты на поставку нефти в Китай и другие страны, оговаривая расчёты не в долларах США, а в евро, вынуждая тем самым страны наращивать резервы в других валютах, но в целом этот процесс выглядит долгим и малоэффективным. Да и нужно ли это делать на фоне непрекращающихся угроз об отключении страны от международной платёжной системы, которое повлечёт за собой невозможность совершения платежей в нужные сроки и с привычной затратной составляющей?
SWIFT как международная организация возникла в 1973 году, и целью её создания была идея обеспечения быстрых и безопасных трансграничных платежей. Каждый банк, который заключает договор с системой и подключается к ней, автоматически получает собственный код SWIFT, который используют все остальные банки-участники системы. Таким образом, если какой-то клиент, скажем, европейского банка, желает совершить платеж в адрес российского контрагента, он в реквизитах в платёжном поручении обязательно укажет SWIFT-код российского банка, обслуживающего этого его российского партнера. В таком случае в европейском банке при получении платёжного поручения специалист нажатием кнопки определит кратчайший путь проведения платежа в адрес русского банка. При этом специалисту европейского банка будет совершенно неважно, в каких иностранных банках у российского банка находятся корреспондентские счета, система определяет путь перечисления автоматически. Какова скорость совершения международных платежей через систему? По данным годового отчёта за 2019 год SWIFT декларирует, что 40% всех платежей поступают на счёт конечного бенефициара в течение 5 минут, 50% – в течение 30 минут и 100% – в течение 24 часов. Этот механизм облегчает для банков-участников управление мгновенной ликвидностью, повышает их эффективность работы, обеспечивает необходимую безопасность и комплаенс.
Представим ужасное: решением западных политиков Россия отключена от международной системы платежей. Что происходит с платежами из-за рубежа? Они задерживаются, поскольку иностранным банкам необходимо теперь больше времени на то, чтобы определить путь перечисления валюты. Они дорожают, потому что за ручной труд не бывает нулевой оплаты. Что происходит внутри России? Обыкновенные последствия: мелкие и средние банки выстраиваются в длинную очередь к тем банкам, у которых самая широкая корреспондентская сеть. Стоимость валютных платежей поднимается, сроки их проведения увеличиваются. Наблюдается, как теперь модно говорить, очередной «переток» комиссионного вознаграждения в баланс крупнейших финансовых институтов. Безусловно, это приведёт и к частичному переходу корпоративных клиентов, зависимых от валютных контрактов, из мелких и средних банков в крупные, способные использовать свою корреспондентскую сеть с тем, чтобы обеспечить нужную скорость платежа. Перспектива не из приятных для обеих сторон расчётов.
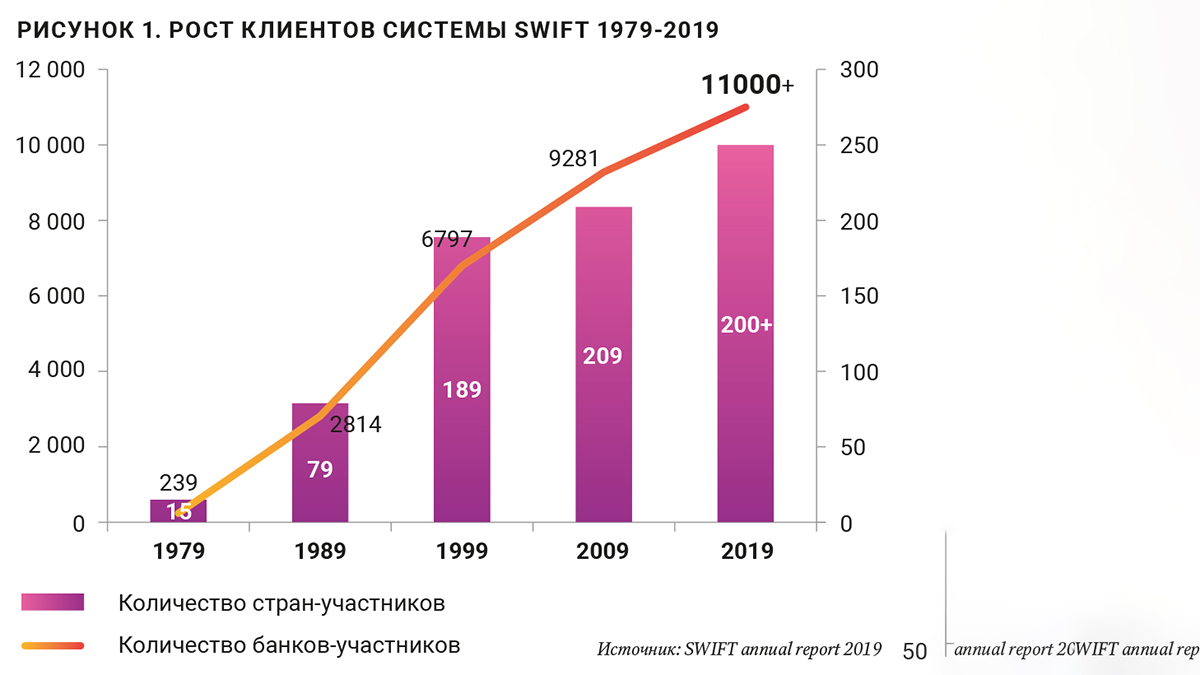
Отрадно, что власти говорят о некой готовности России перейти на аналогичную систему международных платежей. Ключевое слово в самом названии системы международных платежей – «международные», то есть абсолютно точно в системе должны участвовать банки разных государств, и чем их больше, тем система эффективнее их проводит. Невозможно переключиться в короткие сроки на аналогичную систему, которая не представлена широкому кругу потребителей. Скорость, с которой развивалась система SWIFT, показывает укрупнение числа клиентов следующим образом (Рисунок 1).
Один из возможных сценариев в условиях отключения от системы может быть основан на использовании средств и корреспондентских счетов Банка России как базового координатора расчётов в иностранной валюте, однако же путь этот ведёт опять к ещё большему укрупнению его штата и закреплению контролирующих функций, что не всегда приятно негосударственным предприятиям и так или иначе стимулирует обратные эффекты, а именно развитие теневой экономики и платежей. С точки зрения зарубежных участников расчётов, система платежей, не зависящая от политических разногласий, также выглядит много надёжнее, чем платежи через финансовый регулятор той или иной страны.
Текст: Надежда Громова, РАНХиГС