Аналитика и комментарии
ESG-факторы становятся всё более важными для банков России и соседних стран

Развитие банковского регулирования и тенденции на финансовых рынках во многих странах всё в большей степени связаны с факторами ESG (environment, social and governance – экологические, социальные и управленческие факторы). В России, странах СНГ, на Украине и в Грузии банковское регулирование, касающееся ESG-факторов, полагают эксперты S&P Global Ratings, будет развиваться в ближайшие годы, обеспечивая возможности для бизнеса, но вместе с тем и новые регулятивные требования и дополнительные затраты для банков. Национальный Банковский Журнал публикует большое исследование на эту тему от ведущего мирового рейтингового агентства.
Влияние ESG-факторов на деятельность банков в регионе повышается. По нашему мнению, наибольшее непосредственное влияние будут оказывать факторы корпоративного управления, которые по-прежнему сдерживают уровень рейтингов ряда банков в регионе.
Мы также прогнозируем повышение влияния экологических факторов на показатели качества активов банков в будущем, принимая во внимание значительную подверженность экономик некоторых стран региона рискам, связанным с углеродоёмкими секторами.
С нашей точки зрения, отношения с клиентами и управление трудовыми ресурсами будут оказывать всё большее влияние на успешность бизнес-моделей банков.
Банковское регулирование и тенденции на финансовых рынках требуют повышения внимания банков разных стран мира к ESG-факторам
В последние десять лет значимость ESG-факторов для стратегий банков возросла. Органы финансового регулирования во многих странах разрабатывают нормативные документы в области ESG, признавая роль банков как основных источников финансовых ресурсов для экономики. Сообщество центральных банков и надзорных органов по повышению экологичности финансовой системы (Network for Greening the Financial System, NGFS), в которое в настоящее время входят 87 участников из разных стран мира, рекомендует органам регулирования финансового сектора учитывать риски, связанные с изменением климата, при определении целей развития финансовых систем, чтобы обеспечить их устойчивость в долгосрочной перспективе.
Европейский центральный банк (ЕЦБ) регулирует деятельность банков стран Европейского Союза, который является одним из лидеров в процессе перехода к низкоуглеродной экономике. ЕЦБ ожидает, что банки будут раскрывать больше информации о подверженности их деятельности климатическим и экологическим рискам, и планирует включить анализ ESG-рисков в регуляторную оценку банков (Supervisory Review and Evaluation Process, SREP) в 2021 г. Кроме того, центральные банки рассматривают различные инициативы по корректировке требований к капиталу банков с учётом их подверженности ESG-рискам, вводя разные риск-веса для активов с более высоким и менее высоким уровнем риска с точки зрения ESG-факторов. В частности, центральный банк Венгрии установил более мягкие пруденциальные требования для банков, предлагающих более низкие процентные ставки по ипотечным кредитам на покупку энергоэффективного жилья и кредитам на финансирование производства энергии из возобновляемых источников (в соответствии с определением, приведённым в Таксономии ЕС) в 2020 г.
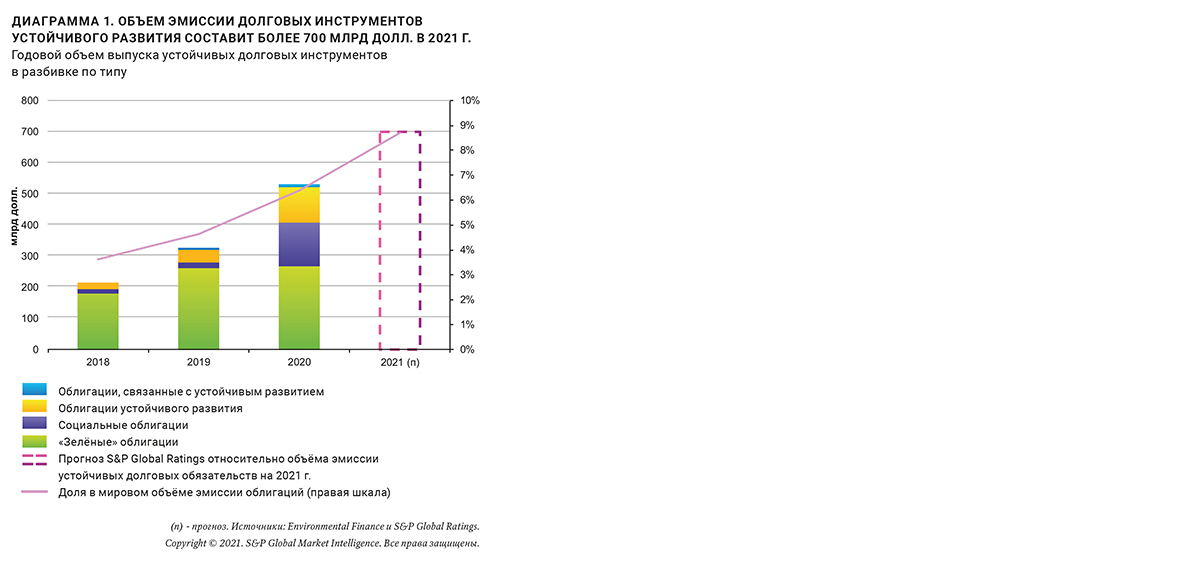
Повышение требований инвесторов к учёту ESG-факторов со временем может привести к ограничению доступа к финансированию для банков, которые не выполняют эти требования. Многие крупнейшие международные инвесторы уже включили показатели ESG в свою инвестиционную политику. С другой стороны, рост объёма эмиссии инструментов устойчивого финансирования будет создавать дополнительные возможности для банковского бизнеса в таких направлениях, как финансовое посредничество в области устойчивого финансирования и консультационные услуги. S&P Global Ratings ожидает, что объём эмиссии инструментов устойчивого финансирования, включая «зелёные» и социальные облигации, а также облигации устойчивого финансирования, которые имеют характеристики и «зелёных», и социальных облигаций (sustainability-linked bonds), составит более 700 млрд долл. и достигнет примерно 9% совокупного мирового объёма эмиссии долговых обязательств в 2021 г. в сравнении с 3,6% три года назад (см. диаграмму 1).
Банковское регулирование в отношении ESG-факторов в России, странах СНГ, на Украине и в Грузии будет развиваться и создавать возможности для бизнеса, но также и новые регулятивные требования
Банковское регулирование в отношении ESG-факторов в России, других странах СНГ, на Украине и в Грузии только начинает развиваться. В прошлые годы регулирующие органы обращали основное внимание на корпоративное управление, в частности, на уровень прозрачности и практику управления рисками, конфликты интересов и деловую этику. Однако в банковском регулировании в меньшей степени учитывались экологические и социальные факторы, такие как отношения с клиентами и управление трудовыми ресурсами. Мы ожидаем, что регуляторные требования к банкам в этих направлениях повысятся в ближайшие годы, принимая во внимание возрастающую осведомлённость о ESG-рисках на уровне правительств стран, а также важнейшую роль банков в содействии переходу к более устойчивой экономике. Обсуждения возможных новых требований в этих направлениях в указанных странах уже начались. Четыре органа банковского регулирования (России, Украины, Армении и Грузии) стали членами NGFS и выразили готовность обеспечивать повышение роли финансового сектора в поддержке устойчивого развития.
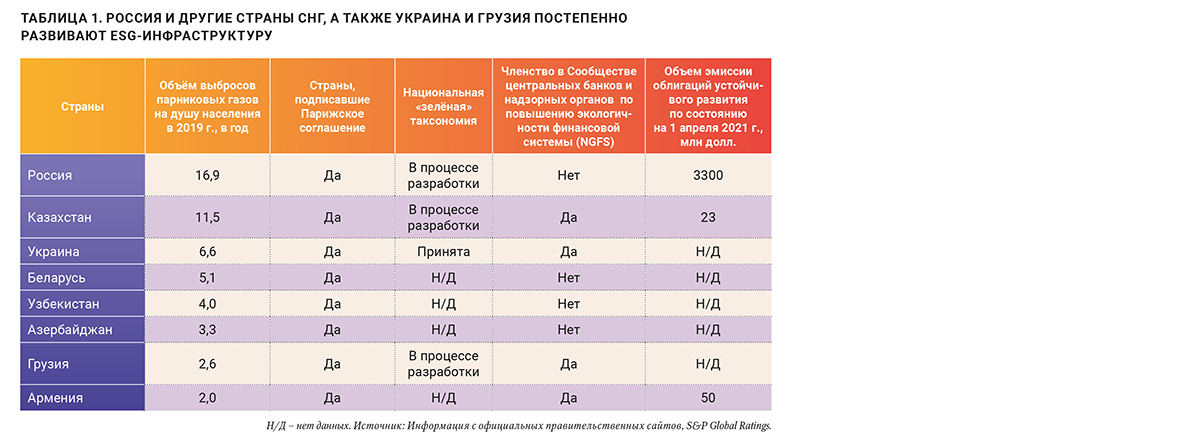
Экономики многих стран региона сильно зависят от нефтегазовой и угольной отраслей, а углеродный след в некоторых странах (в Казахстане, России, Беларуси и на Украине) выше среднемирового показателя, который составлял 4,7 тонны парниковых газов в год на душу населения в конце 2019 г. (см. табл. 1). Вместе с тем страны региона заявили о готовности осуществлять переход к низкоуглеродной экономике и постепенно разрабатывают меры по снижению объёма выбросов парниковых газов, развитию источников возобновляемой энергии и повышению энергоэффективности. Для финансирования этих инициатив потребуются крупные капиталовложения, поэтому развитие специальных рыночных инструментов (таких, как специальные сегменты устойчивого развития на фондовых биржах и специальные требования к выпускам инструментов ESG) может способствовать привлечению такого финансирования.
Региональный рынок инструментов ESG находится на начальной стадии развития и характеризуется очень небольшим объёмом долговых обязательств устойчивого развития, находящихся в обращении. Основная часть таких инструментов (совокупным объёмом 3,3 млрд долл. в 2018–2020 гг.) размещена эмитентами из России, в основном российской государственной компанией ОАО «РЖД» (около 2,2 млрд долл.). Небольшие выпуски ценных бумаг были размещены в Армении ЗАО «Америабанк» (50 млн долл. по состоянию на конец 2020 г.) и в Казахстане (три выпуска облигаций, размещённых Азиатским банком развития и АО «Фонд развития предпринимательства “ДАМУ”» общим объёмом 22,6 млн долл. за последний год). Мы ожидаем, что эмиссия инструментов устойчивого развития в странах региона будет увеличиваться и постепенно распространится на другие рынки региона в ближайшие два года. В частности, Министерство энергетики Украины рассматривает возможность выпуска «зелёных» облигаций, обеспеченных гарантиями от государства, объёмом 24 млрд грн. (около 865 млн долл.). Насколько мы понимаем, Правительство Узбекистана также рассматривает возможность выпуска «зелёных» облигаций сукук в 2021 г. после внесения в законодательство изменений, устанавливающих систему регулирования для «зелёных» облигаций.
Важным шагом является принятие национальных «зелёных» таксономий, устанавливающих стандарты для «зелёных» проектов и обеспечивающих развитие программ государственных субсидий для таких проектов. Украина в прошлом году уже внесла в законодательство поправки, которые определяют национальную таксономию «зелёных» проектов. Россия, Казахстан и Грузия начали работу над такими таксономиями и планируют завершить её в 2021 г. Это может поспособствовать развитию национальных рынков для «зелёных» инструментов, что предоставит банкам возможности для развития бизнеса в сегменте финансового посредничества, связанного с долговыми инструментами устойчивого развития. Однако пока неясно, в какой степени национальные таксономии в регионе будут соответствовать таксономиям, принятым крупнейшими мировыми финансовыми рынками, такими как в ЕС. От этого будет зависеть привлекательность национальных проектов для более широкого круга инвесторов и возможность привлечения инвестиций с мировых рынков.
Влияние ESG-факторов на деятельность банков России, стран СНГ, Украины и Грузии будет повышаться
Осведомлённость банков региона о вопросах ESG постепенно повышается ввиду роста спроса со стороны инвесторов и изменения регуляторной среды. Поэтому мы полагаем, что в ближайшие годы банки, особенно крупные игроки, имеющие деловые отношения с иностранными контрагентами, будут в большей степени интегрировать цели, связанные с ESG-факторами, в свои стратегии, стремясь сохранить эти отношения и воспользоваться новыми возможностями развития бизнеса.
По нашему мнению, среди ESG-факторов факторы корпоративного управления будут и в дальнейшем оказывать наибольшее прямое влияние на кредитное качество банков региона – как и в прошлые годы. Вместе с тем мы полагаем, что значимость экологических факторов для банков будет постепенно повышаться, отражая повышение регулятивных требований и возможные проблемы с качеством активов, которые могут возникнуть, принимая во внимание сильную зависимость экономик ряда стран региона от углеродоёмких отраслей. Кроме того, мы полагаем, что влияние на бизнес-позицию банков таких социальных факторов, как отношения с клиентами и управление трудовыми ресурсами, постепенно будет увеличиваться.
На наш взгляд, включение ESG-факторов в процедуры управления рисками банков, включая практику андеррайтинга, будет оказывать позитивное влияние на качество их активов. Мы уже наблюдали примеры внедрения банками региона оценки заёмщиков, основанной на анализе ESG-факторов. В будущем это может позволить банкам предлагать заёмщикам финансовые условия, исходя из показателей ESG этих клиентов. В долгосрочной перспективе стоимость финансирования для заёмщиков, которые не выполняют требования банков в отношении ESG-факторов, вероятнее всего, будет повышаться. Кроме того, выбор банками заёмщиков, которые применяют передовую практику в области ESG, поможет им снизить уровень проблемной задолженности в долгосрочной перспективе, поскольку такие заёмщики, вероятнее всего, будут демонстрировать более высокую способность обслуживать долговые обязательства.
Факторы корпоративного управления в прошлые годы оказывали негативное влияние на кредитныерейтинги банков в регионе и, как ожидается, будут по-прежнему играть важную роль
Оценка качества корпоративного управления является (и всегда являлась) одним из важных компонентов нашей оценки характеристик кредитоспособности банков в регионе. Проблемы, связанные с качеством корпоративного управления и управления рисками, регулярно возникали в прошлые годы, при этом наиболее значительные из них отмечались в России, Казахстане, Азербайджане и на Украине, что негативно влияло на рейтинги банков.
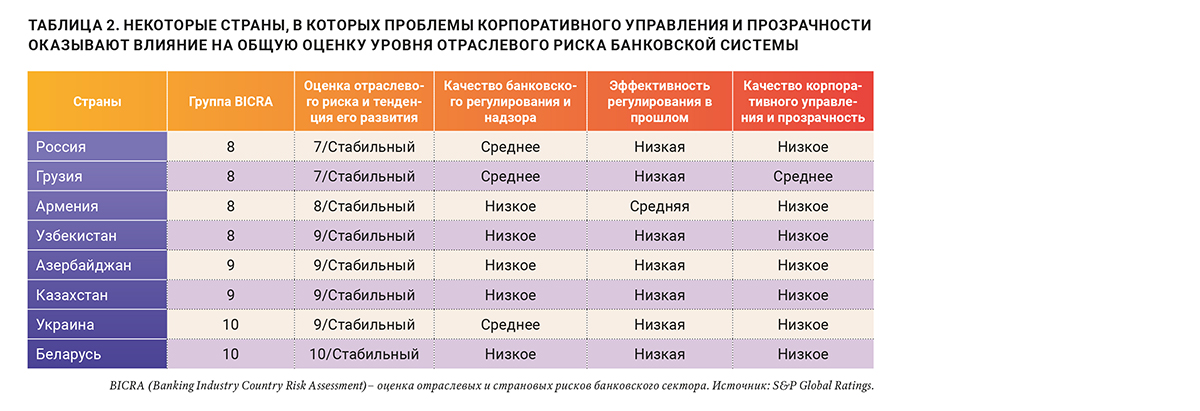
Низкие стандарты корпоративного управления характерны для банковских систем стран региона в целом, за исключением Грузии (см. табл. 2). Мы учитываем это обстоятельство в нашем анализе отраслевых и страновых рисков банковского сектора (Banking Industry Country Risk Assessment, BICRA). Мы отмечаем, что в последние десять лет уровень раскрытия информации в регионе в целом повысился. В частности, в настоящее время банки регулярно публикуют финансовую отчётность в соответствии с Международными стандартами финансовой отчётности (МСФО), что, на наш взгляд, обусловливает повышение уровня прозрачности и сопоставимости. Однако пока ещё затруднительно получить своевременные промежуточные отчёты по МСФО для всех банков региона. Кроме того, случаи банкротства многих банков в регионе вызвали вопросы о качестве внешнего аудита банковской деятельности и надёжности их отчётности. С нашей точки зрения, в банковской системе Грузии качество корпоративного управления и уровень прозрачности выше, чем в сопоставимых странах региона. Мы считаем, что участие иностранных инвесторов в капитале грузинских банков (более чем на 50%), в том числе двух крупнейших финансовых организаций (АО «Банк Грузии» и TBC Bank; оба имеют ценные бумаги, обращающиеся на Лондонской фондовой бирже), способствует повышению стандартов раскрытия информации и содействует применению практики взвешенного корпоративного управления (в дополнение к обязательному предоставлению квартальных отчётов в соответствии с требованиями Pillar III, установленному Национальным банком Грузии).
Для повышения качества управления и уровня прозрачности в регионе ещё многое предстоит сделать. Проблемы, связанные с деловой этикой, имеют очень большое значение для банковского сектора, принимая во внимание его роль в финансировании экономики и обеспечении финансовой стабильности. Мы определили несколько видов практики менеджмента и корпоративного управления в России и других странах региона, которые привели к банкротству некоторых банков. К ним относятся:
- непрозрачная структура собственности и низкая эффективность структуры управления;
- значительный объём кредитования связанных сторон;
- завышение уровня капитала за счёт использования различных приёмов бухгалтерского учёта и позднего признания убытков;
- слишком сильная зависимость бизнес-моделей от новых направлений бизнеса в сегментах, характеризующихся нестабильными показателями доходности.
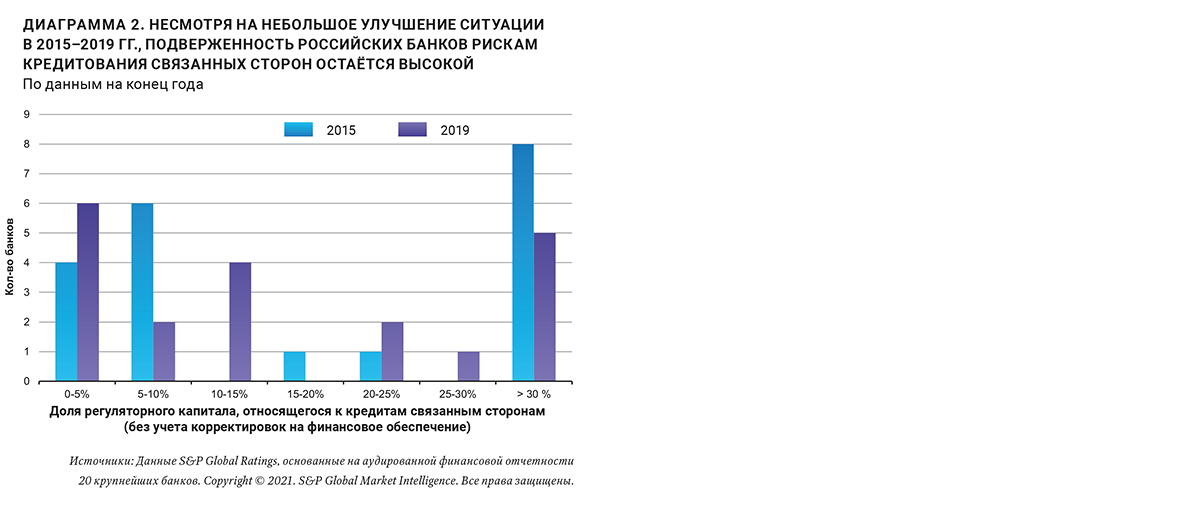
По нашему мнению, доля кредитования связанных сторон у банков в регионе останется высокой в сравнении с аналогичным показателем банков развитых стран. По нашим оценкам, основанным на отчётности по МСФО, опубликованной 20 крупнейшими частными российскими банками, у 17% из них доля кредитов связанным сторонам превышала 30% их капитала по данным на конец 2019 г. (см. диаграмму 2), а у некоторых банков этот показатель был ещё выше.
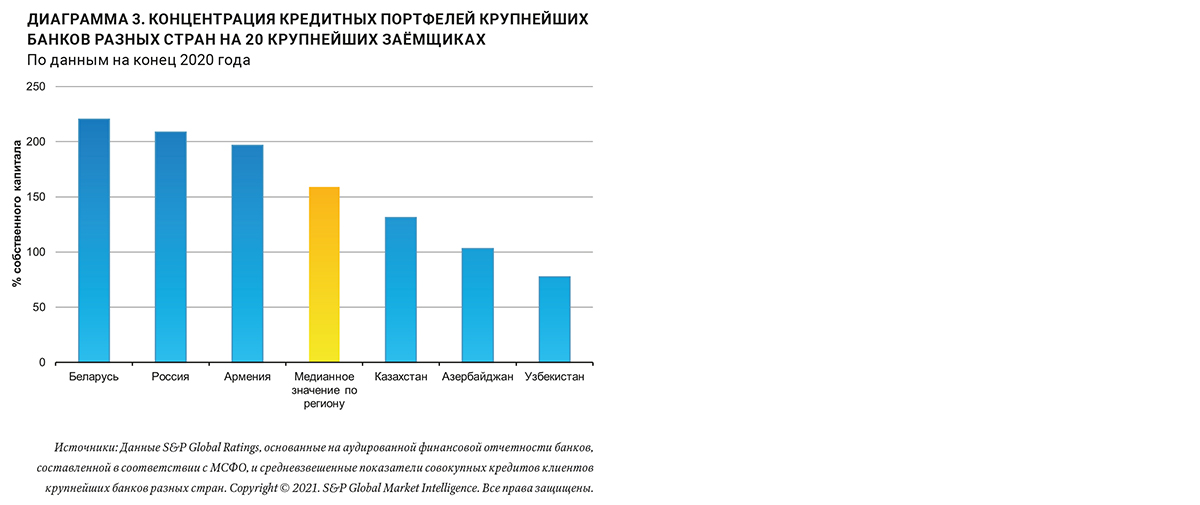
Трудно сравнивать объём кредитования связанных сторон в разных странах, особенно на развивающихся рынках, где взаимосвязь государственных органов и отдельных лиц, сложные структуры собственности, недостатки корпоративного управления и низкий уровень раскрытия информации в ряде случаев скрывают подлинную картину. Мы полагаем, что в России сложилась такая же ситуация, как в Казахстане, Узбекистане и Азербайджане, где обычно наблюдается низкий уровень раскрытия сведений о конечных бенефициарах небольших банков и банков среднего размера. Хотя мы и отмечаем меньше недостатков в области раскрытия информации о структурах собственности в Армении, проблема высокой концентрации кредитных портфелей (в том числе на связанных сторонах) в этой стране также остается острой. На Украине, в Беларуси и Узбекистане мы часто видим, что банки (особенно крупнейшие государственные финансовые организации) принимают некоторые решения с учётом более общих задач государственной экономической и социальной политики, а не исходя из чисто коммерческих целей. Мы ожидаем, что банки региона сохранят высокую концентрацию портфелей на отдельных контрагентах, что обусловит их большую уязвимость для неблагоприятных рыночных условий. Последнее является одним из важных факторов, ограничивающих рейтинг банков региона (см. диаграмму 3).
Некоторые банки региона оказались вовлечены в разбирательства, связанные с неспособностью их механизмов контроля выявить и предотвратить нарушения законодательства в части легализации доходов, полученных преступным путём, уклонения от уплаты налогов и других видов противоправной деятельности. Мы отмечаем меры регулирующих органов, направленные на сохранение контроля над банковской системой и ограничение слишком высокой готовности некоторых банков к принятию рисков, включающие отзыв лицензии у банков, чья деятельность связана с чрезмерным уровнем рисков. В частности, число банков в России сократилось с около 1000 в 2009 г. до менее, чем 400 в настоящий момент, при этом около 70% случаев отзыва лицензий у банков были связаны с нарушением законодательства о предотвращении легализации доходов, полученных преступным путём. Обусловленный такими нарушениями финансовый и репутационный ущерб может быть значительным, а последствия ощущаться в течение многих лет. Вместе с тем в последние годы регулирующие органы не отмечали существенных случаев легализации доходов, полученных преступным путём, или уклонения от уплаты налогов среди крупнейших системно значимых банков региона.
Значимость экологических факторов для банков будет повышаться
Мы ожидаем, что влияние экологических рисков на деятельность банков России, других стран СНГ, Грузии и Украины будет усиливаться. В первую очередь, это влияние будет распространяться на кредитные портфели и портфели ценных бумаг, которыми владеют банки. Изменение экологического законодательства и спрос клиентов на «зелёные» продукты и услуги уже начали оказывать влияние на деятельность банков в некоторых странах, особенно в Европе. Всё больше банков в мире заявляют о готовности снизить, а в некоторых случаях прекратить кредитование углеродоёмких отраслей и секторов с наиболее значительным негативным влиянием на экологию (производство энергетического угля, угольная электроэнергетика, буровые работы в Арктике, разработка нефтеносных песков).
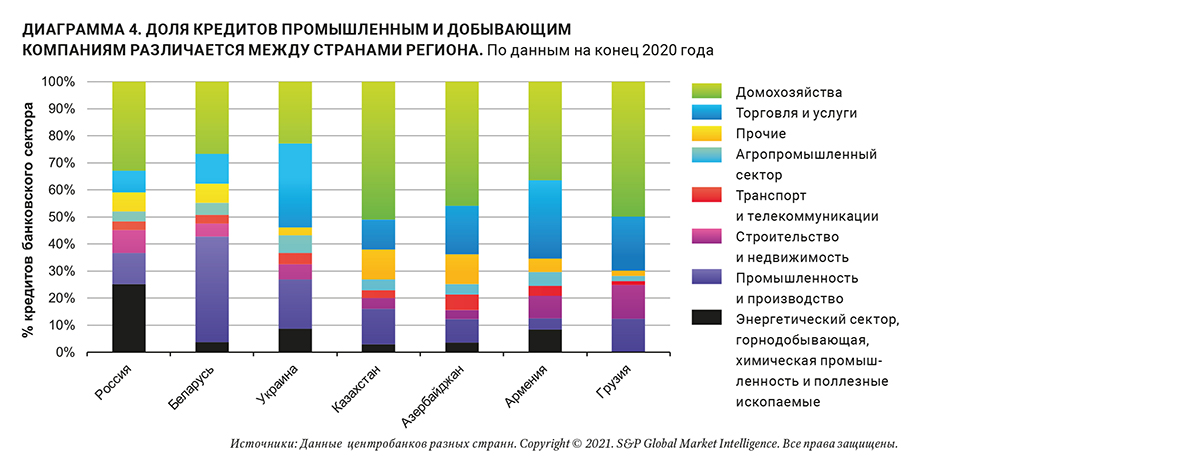
Банки региона подвержены высоким кредитным рискам, связанным с экологическими факторами, вследствие кредитования так называемых «коричневых» секторов экономики (секторов, оказывающих неблагоприятное воздействие на экологию). Однако уровень подверженности банков этому риску различается между странами региона (см. диаграмму 4). Объём кредитов промышленным предприятиям и организациям, занимающимся добычей полезных ископаемых, разнится от 12–13% в Грузии, Армении и Азербайджане примерно до 40% в России и Беларуси. Банковские системы с наибольшим объёмом кредитования «коричневых» отраслей могут столкнуться с проблемами, связанными с риском перехода к низкоуглеродной экономике. Заёмщики банков подвергаются как физическим рискам, обусловленным экстремальными погодными явлениями, так и рискам переходного периода, связанным с изменением регуляторной и рыночной среды, что может привести к ослаблению их кредитного качества. Мы считаем, что предложенный ЕС механизм трансграничного углеродного налога (carbon border adjustment mechanism, CBAM), который должен быть введён в действие уже в июне 2021 г., представляет собой один из самых реальных экологических рисков для промышленных компаний региона в краткосрочной перспективе. Ещё неизвестно, как в точности будет работать этот механизм, но предполагается, что в ЕС будет взиматься углеродный налог на импортируемые товары таким же образом, как и налог на товары, произведенные в ЕС со значительным объёмом выбросов. По оценкам, введение этого механизма может привести к существенному росту затрат экспортёров в регионе и оказать давление на их кредитное качество в долгосрочной перспективе, если они не примут меры по сокращению своего углеродного следа.
Кроме того, мы полагаем, что требования к банкам в части учёта ESG-факторов со стороны банковских регуляторов в регионе будут повышаться. В частности, может быть введено требование об увеличении объёма раскрываемой информации о влиянии банков на экологию или могут быть увеличены риск-веса по кредитам компаниям из углеродоёмких отраслей при расчёте пруденциальных коэффициентов достаточности капитала. Мы отмечаем первые шаги регуляторов в этом направлении. В частности, Центральный банк Российской Федерации (Банк России) опубликовал рекомендации по реализации принципов ответственного финансирования и утвердил стандарты эмиссии ценных бумаг, которые позволяют выпускать «зелёные» и социальные облигаций. Кроме того, Национальный банк Украины ввёл гибкие условия для банков, позволяющие реструктурировать кредиты компаниям, занятым в сфере производства электроэнергии из возобновляемых источников. Вместе с тем мы не ожидаем полномасштабной интеграции экологических вопросов в банковское регулирование в странах региона в ближайшее время.
Социальные факторы всё чаще будут определять конкурентные преимущества банков региона, обусловливая рост доходов и прибыли
Некоторые социальные факторы традиционно оказывают благоприятное влияние на кредитоспособность ряда банков региона. Позитивное влияние на такие финансовые организации, как ПАО «Сбербанк» в России и АО «Народный банк Казахстана (Халык Банк)» в Казахстане оказывает обеспечение так называемого «инклюзивного банкинга». Поскольку ранее эти банки являлись национальными сберегательными банками, они выполняли и продолжают выполнять важную роль в предоставлении финансовых услуг населению в отдаленных регионах. Это обеспечивает указанным банкам лояльность клиентов и относительно низкую и стабильную стоимость фондирования, а также способствует снижению волатильности доходов, поскольку в течение последних нескольких экономических циклов клиенты считали их наиболее надёжными.
Мы полагаем, что ряд других социальных факторов будет способствовать укреплению конкурентных позиций банков. В частности, мы полагаем, что эффективное управление человеческим капиталом и поддержание хороших отношений с клиентами будут иметь очень большое значение в определении успешности бизнес-моделей банков.
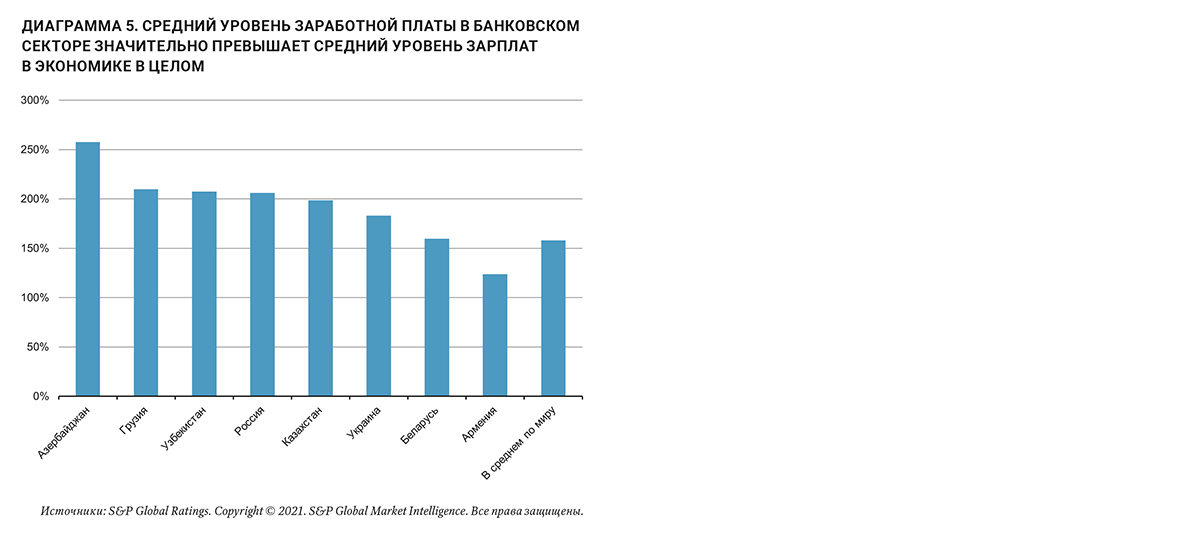
В частности, конкурентные позиции банков будут зависеть от их способности удерживать и мотивировать квалифицированных сотрудников (в том числе программистов, специалистов по киберрискам, а также перспективных молодых специалистов). О спросе на высококвалифицированный персонал свидетельствует более высокая оплата труда, предлагаемая банками (см. диаграмму 5). Важным фактором для банков является их способность формировать продуктивную корпоративную культуру и обеспечивать привлекательные условия работы, которые включают эффективные схемы стимулирования, в том числе не только привлекательную заработную плату, но и инструменты мотивации в неденежной форме, обучение для профессионального роста, инклюзивность, равенство и политику в области охраны здоровья сотрудников.
Бизнес-модели банков также зависят от их способности предлагать привлекательные и новаторские решения и при этом защищать интересы клиентов. Несколько банков в регионе (в частности, российский Сбербанк и казахстанское АО «Kaspi Bank») в последние годы трансформировали свои бизнес-модели, переходя от традиционных банковских операций к инновационным и передовым технологичным решениям. В частности, они разрабатывали экосистемы, которые позволят удовлетворить различные потребностей клиентов, включая обработку ежедневных платежей и управление личными финансами розничных клиентов, а также продукты для бизнес-партнёров, такие как простые в использовании системы платежей, инструменты корпоративного финансирования и маркетинговые решения.
Банки ориентируются на развитие эффективных технических систем, позволяющих предлагать клиентам более качественные решения и совершенствовать анализ их кредитного риска на основе сбора больших массивов данных. Ряд банков использует возможности искусственного интеллекта для анализа широкого массива клиентских данных. Вместе с тем быстрое развитие технологий подвергает банки более высоким рискам, связанным с конфиденциальностью и безопасностью использования данных, и другим подобным, а также неизвестным рискам, которые представляют собой серьёзную угрозу для банковского сектора в целом. Ряд крупных банков региона (в частности Сбербанк, Халык Банк и Kaspi Bank) накопили значительный опыт в области кибербезопасности, сравнимый с опытом сопоставимых международных финансовых организаций. Однако менее крупным банкам может быть гораздо сложнее разработать необходимую инфраструктуру для снижения этих рисков.
Наконец, мы прогнозируем повышение внимания регулирующих органов к обеспечению справедливого отношения банков к клиентам, а также недопущению потенциальной дискриминационной практики и мошеннических действий. Соответствующее регулирование является более строгим в развитых странах, однако центральные банки стран региона также постепенно ужесточают требования. В частности, они потребовали от банков повысить прозрачность условий предоставления банковских продуктов, чтобы облегчить их понимание клиентами (особенно физическими лицами) и предотвратить введение клиентов в заблуждение о характеристиках продуктов.
Текст: Екатерина Марушкевич, заместитель директора группы «Финансовые институты», S&P Global Ratings
Сергей Вороненко, директор группы «Финансовые институты», S&P Global Ratings
Материал также опубликован в печатной версии Национального банковского журнала № 200 (май 2021)