Аналитика и комментарии
Сергей АРТЕМОВ, NBJ: Рынок автокредитов набирает скорость

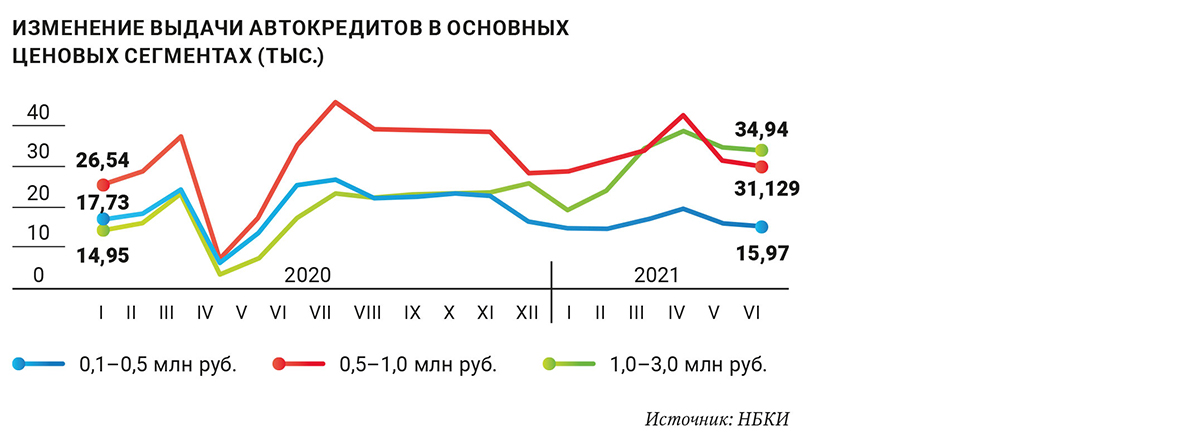
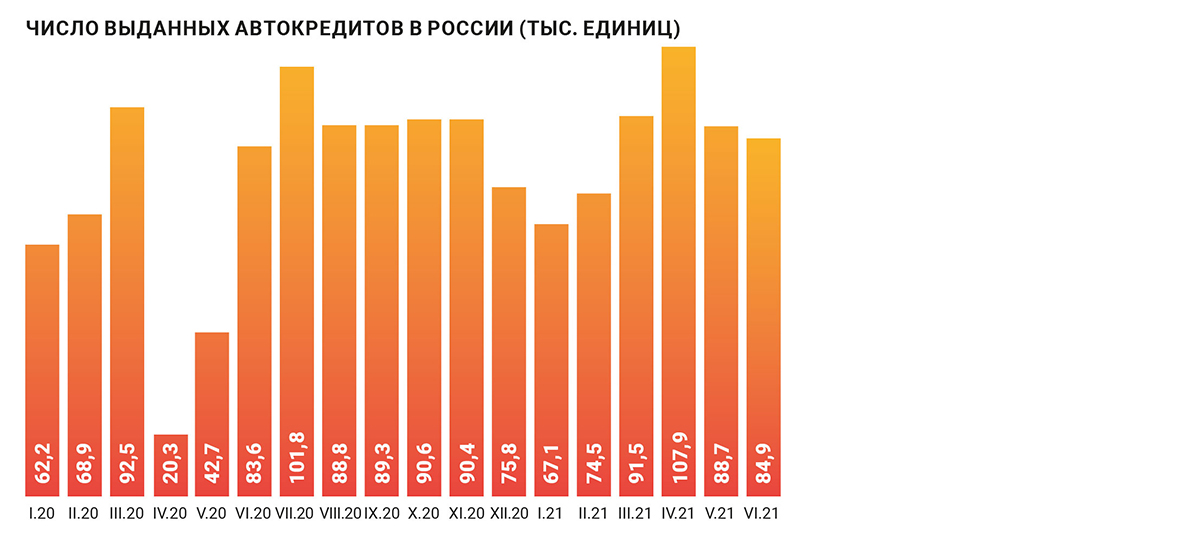
Долгое время над рынком автокредитования неизменно светило солнце. Однако в середине лета неожиданно набежали первые тучи: два месяца подряд ставки росли, а выдачи – падали. Причём и в количестве, и в объёме. Сектор оказался перегретым из-за роста цен на автомобили и, соответственно, увеличения числа клиентов, которые могут себе позволить покупку только на заёмные деньги. Несмотря на небольшой спад, автокредитование по-прежнему остаётся привлекательным и прибыльным направлением, уверены эксперты.
Необычный ажиотаж
Итоги первого полугодия 2021 года не разочаровали специалистов. В январе-июне в России продали 870,7 тысяч легковых автомобилей и LCV, что на 36,9% больше показателя за аналогичный период прошлого года, сообщили в Ассоциации европейского бизнеса. По сравнению с аналогичным периодом докризисного 2019 года продажи выросли на 5,1%, а по сравнению с таковым же 2020 года – на 36,9%. При этом из-за обесценивания рубля и дефицита комплектующих новые автомобили подорожали в среднем на 7%, а в некоторых случаях – на 20%. Обновление прайс-листов продолжилось в июле и августе. Очередной волны повышения стоимости дилеры ждут в сентябре – октябре.
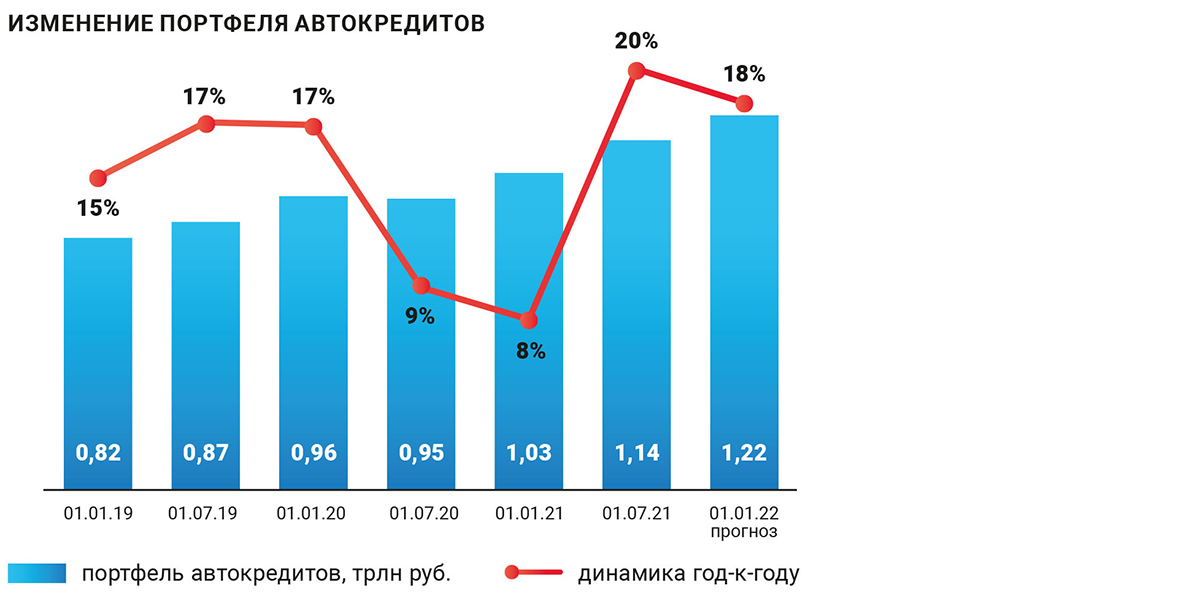
Растущий в период коронавирусных ограничений спрос на автомобили стимулировал развитие автокредитования. По оценке агентства «Национальные кредитные рейтинги» (НКР), в первом полугодии 2021 года портфель автокредитов вырос на 10,6% за счёт рекордных выдач минувшей весной. Выдачи увеличивались благодаря значительному подорожанию автомобилей, снижению реальных доходов населения и маркетинговой активности дилеров.
«Рекордный рост количества выданных автокредитов по итогам первого полугодия 2021 года обоснован эффектом низкой базы из-за локдауна, закрывшихся производств и дилерских сетей. Текущую динамику рынка автокредитования в существенной мере сейчас формируют растущие цены на автомобили и продолжающийся рост в сегменте автомобилей с пробегом», – отметила член правления, директор по развитию розничного бизнеса РГС Банка Марина Дембицкая.
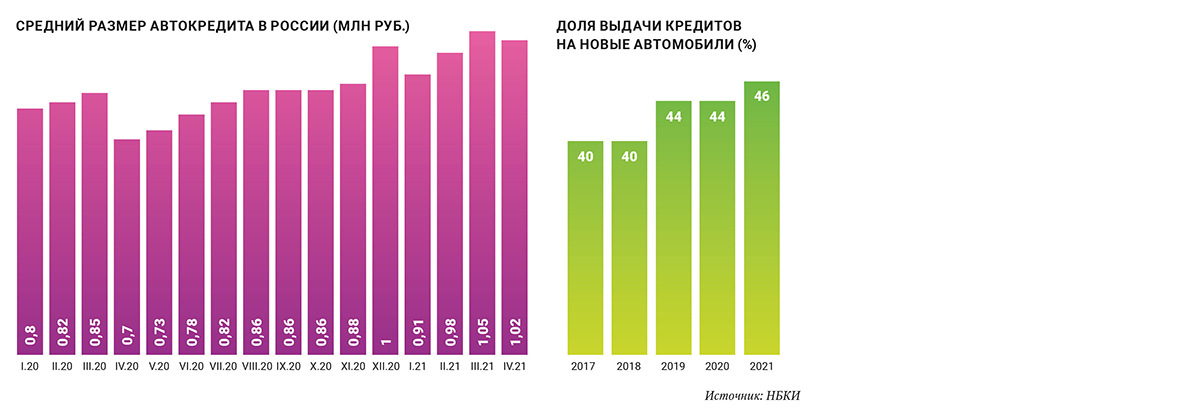
В июле положительная динамика рынка автокредитования продолжилась: сектор вырос на 60% за 7 месяцев 2021 года по сравнению с аналогичным периодом 2020 года. Согласно подсчётам аналитиков ВТБ, объём выдачи автокредитов на российском рынке превысил 633 млрд руб. Размер среднего чека за год увеличился на треть, до 1,06 млн руб. В рамках автокредитования клиенты чаще всего приобретали автомобили марок Lada, Hyundai и Kia. Самый большой объём выданных автокредитов отмечается в Московском регионе, Санкт-Петербурге и Ленобласти.
Свежие ветры
Председатель правления АРБ Олег Скворцов обратил внимание на три тенденции, набравшие силу с начала года.
Во-первых, из-за дефицита новых машин покупатели переориентировались на рынок автомобилей с пробегом, где выбор шире, а цены ниже. «Это даёт хороший шанс улучшить свои позиции автосалонам, которые не являются официальными дилерами, а также региональным небольшим банкам, которым будет легче конкурировать на рынке автокредитования», – пояснил Скворцов.
Во-вторых, ускорившееся во время пандемии движение салонов в сторону онлайна, создало благоприятные условия для перехода производителей на прямые продажи. «Салоны дилеров постепенно могут перейти в разряд сервисных организаций и шоу-румов. Пока этот тренд слабый. Но если он окрепнет, то сможет кардинально изменить ситуацию на рынке», – заметил председатель правления АРБ.
В-третьих, усиливается значение фактора КАСКО. «Исторически сложилось, что комиссионное вознаграждение за продажу полисов от страховых компаний сначала получал банк. Затем его стали получать салоны. Получение страхового возмещения по КАСКО является существенной добавкой для прибыли банков или автосалонов. Поэтому первые два фактора могут изменить ситуацию по этому страховому продукту, в том числе, возможно, снизятся цены для потребителя», – добавил Скворцов.
Разворот ставок
Специалисты зафиксировали ещё один любопытный тренд – непродолжительный период снижения ставок закончился. «Если в 2019-начале 2020 полная стоимость кредита по новым автомобилям не менялась, то в 2021-м два квартала подряд ставки падали. Банки снижали ставки для привлечения клиентов. Однако потенциал снижения исчерпал себя, рост ставок в этом году был вполне прогнозируемым. Кредитные ставки после корректировки ключевой ставки ЦБ выросли и продолжат расти. Пока разворот на динамике рынка негативно не сказался. До конца года ставки могут вырасти на 0,5%–1%», – сообщила Марина Дембицкая.
По данным Банка России, в середине лета автокредит на новую машину на срок менее одного года обходился в среднем в 9,27% годовых, на срок свыше трёх лет – в 13,87%, а на срок от одного года до трёх лет – в 12,2%. Всего за несколько месяцев отдельные виды займов подорожали на 2%. К примеру, в марте автокредит на срок от одного года до трёх лет в среднем предлагался за 10,45% годовых.
Наиболее выгодные кредитные программы для покупателей машин по традиции предлагают кэптивные банки. РН-банк (Renault Nissan), Тойота-банк (Toyota), Фольксваген-банк Рус (Volkswagen), БМВ-банк (BMW), МС-банк Рус (Mitsubishi), Мерседес-Бенц банк Рус (Mercedes-Benz), банк «ПСА Финанс Рус» (Peugeot Citroen) выдают сейчас займы на покупку новых автомобилей собственной марки с годовой ставкой в 2,9–6,5%.
Коррекция приоритетов
Во втором квартале потенциальные покупатели ожидали возобновления госпрограммы льготного автокредитования, прерванной в феврале из-за исчерпания выделенных бюджетных средств. В июне Минпромторг даже выделил лимиты финансирования для банков-участников. Но потом министерство от перезапуска программы отказалось, ссылаясь на перегретый рынок.
Банки начали менять подходы к оценкам кредитных рисков. Как сообщил заместитель директора по маркетингу НБКИ Владимир Шикин, с июня банки стали реже одобрять кредиты на покупку автомобиля. Среди причин — прекращение фактора снижения ставок и рост запросов на займы для подержанных авто на фоне дефицита новых машин. В течение первого месяца лета уровень одобрения заявок на автокредиты упал до 36,9%. В последний раз ниже этот показатель был в разгар действия антикоронавирусных ограничений – в апреле и мае 2020 года (27,1 и 30,7%). «Ранее у банков в приоритете было формирование клиентской базы, а сейчас – качество портфеля», – подчеркнул Шикин.
Коррекция приоритетов быстро дала результаты. Доля задолженности по автокредитам стабилизировалась на уровне 5% от общей доли кредитования россиян.
Конкуренция обостряется
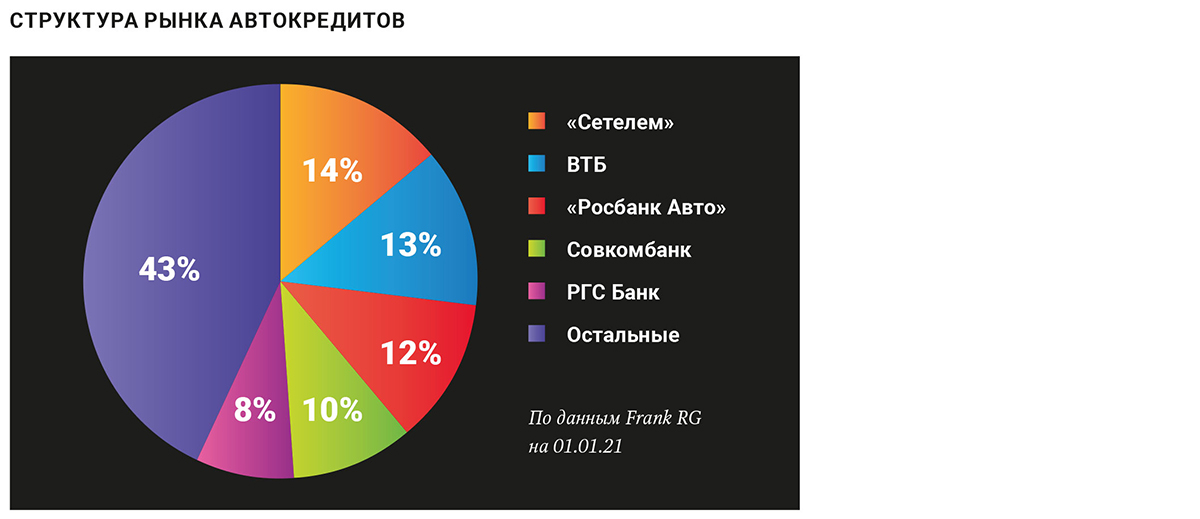
Отметим, что в прошлом году быстрее всего портфели автокредитов росли не у лидеров рынка, а у сравнительно новых игроков, чьей основной специализацией ранее считалось потребкредитование: у РГС Банка, ОТП-банка, Русского народного банка и Экспобанка. Последний удивил конкурентов, открыв собственные автосалоны. В текущем году о громких подвигах пока не слышно. Более трети общего портфеля автокредитов по-прежнему приходится на «Сетелем» («дочка» «Сбера»), группу Societe Generale (Росбанк создал филиал «Росбанк Авто» в ходе присоединения Русфинанс Банка) и ВТБ.
При этом конкурентная среда в автокредитовании заметно лучше, чем в других секторах рынка. Топ-5 ключевых игроков («Сетелем» ВТБ, «Росбанк Авто», Совкомбанк и РГС Банк) контролируют 57% сегмента автокредитов (см. график). Для сравнения, в POS-кредитовании на «первую пятерку» приходится 77%, в ипотеке – 79%, в кредитах наличными – 76,6%, в кредитах физлицам – 67,9%. «В случае ожидаемого бума на «вторичке» некоторые небольшие игроки могут получить возможность усилить свои позиции на рынке», – уверен Олег Скворцов. По его мнению, в целом, у автокредитования сохраняется высокий потенциал развития, но рост потребует корректировки бизнес-моделей банков.
Ряд игроков уже отметился повышенной активностью. Так, банк «ФК Открытие» постоянно увеличивает капитал дочернего РГС Банка. В результате в середине лета «дочка», специализирующаяся на автокредитовании, запустила сразу две новые программы кредитования для автодилеров: «Мультибренд Лайт» и «Финансирование склада Лайт». Главные достоинства этих продуктов – высокая скорость рассмотрения заявки, упрощённая проверка, меньший пакет документов, небольшие суммы кредитов и более короткий период кредитования.
Вернулся в сегмент автокредитования Абсолют Банк, получивший портфель автокредитов от санируемого Балтинвестбанка. Как пояснила председатель правления банка Татьяна Ушкова, Абсолют-банк намерен выдавать автокредиты прежде всего на новые машины, сейчас доля этого сегмента более 80% в продажах. Интересно, что акцент делается на работе с неофициальными дилерами, поскольку Абсолют Банк не представлен в спецпрограммах с производителями.
Возврат на «доковидный» уровень
Будущее автокредитования во многом зависит от того, как быстро предложение «догонит» спрос на первичном авторынке. Ряд аналитиков надеялись, что этот важный момент наступит в конце прошлого года. Потом надежды «перенесли» на первый квартал этого года, затем – на второй. Сейчас ожидания сдвинулись на середину следующего года. «Причина проста – нет чипов для автокомпонентов. А без электроники невозможно быстро увеличить производство новых автомашин», – пояснил NBJ исполнительный директор «Автостата» Сергей Удалов. Аналитик ВТБ Капитал Владимир Беспалов ожидает определённого улучшения ситуации с поставками новых автомобилей ближе к концу года.
В этой ситуации фокус внимания многих покупателей сместился на вторичный рынок. Но и здесь пока радоваться нечему. «До конца текущего года Россию ждет дефицит машин с пробегом. Так что цены на подержанные авто также продолжат расти», – заявил Удалов.
Несмотря на дефицит предложения, эксперты не сомневаются в хороших перспективах автокредитования. Сектор вернётся на допандемийный уровень уже в конце этого года, уверены в НКР. «В 2021 году портфель автокредитов может вырасти на 17–18% и приблизится к отметке 1,25 трлн руб. Такая динамика соответствует итогам рекордного доковидного 2019 года (+17%) и более чем в 2 раза превышает темпы прошлого года (+7,9%)», – говорится в прогнозе агентства. При этом аналитики полагают, что выдачи автокредитов во второй половине года снизятся на 10–15%. При этом падение выдач автокредитов может быть частично нивелировано дальнейшим ростом среднего размера кредита и менее активными по сравнению с 2019 годом темпами досрочного погашения.
По прогнозу директора департамента розничных продуктов Абсолют Банка Виталия Костюкевича, рост цен на автомобили замедлится, усилится доля подержанных авто. По его мнению, средняя ставка автокредитов до конца года практически не изменится, поскольку существует ограничение ПСК, которое не даёт возможности банкам быстро поднять ставки.
Как считает Марина Дембицкая, автобанки стали довольно гибкими и могут предложить кредит практически под любые потребности клиента. Можно оформить классический автокредит на новую и подержанную машину, на покупку авто с рук или потребительский кредит. А покупатель вправе самостоятельно выбрать, какая программа ему по душе, в том числе готов ли он подтверждать доход, вносить первоначальный взнос, оставлять авто в залог и оформлять страхование. «Что касается госпрограммы как одного из ожидаемых драйверов роста, то в связи с её вероятным переносом на неё рассчитывать не стоит. Да и драйвер этот, скорее всего, не сработал бы в условиях дефицита машин и нынешних возможностей автопроизводителей», – заключила Марина Дембицкая.
Текст: Сергей Артёмов
Материал также опубликован в печатной версии Национального банковского журнала №202 (июль-август 2021).