Аналитика и комментарии
Программы центральных банков по выкупу ценных бумаг, обеспеченных активами

Европейский центральный банк (ЕЦБ) на прошедшем 4 сентября заседании принял решение о запуске программ выкупа с рынка ценных бумаг, обеспеченных активами нефинансовых компаний (ABS purchase programme и covered bond purchase programme). Данные программы, обсуждение которых началось еще летом этого года, направлены на стимулирование экономики путем прямого выкупа у участников рынка (кредитных и иных организаций) старших и мезонинных (при наличии гарантий) траншей по кредитам, обеспеченных активами, в том числе жилой и нежилой недвижимостью. ЕЦБ ожидает, что реализация программ позволит разгрузить балансы кредитных организаций и предоставить дополнительные ресурсы для кредитования экономики. Данные программы в сочетании с рекордно низкими ставками, установленными ЕЦБ, должны удержать экономику стран ЕС от рецессии и обеспечить исполнение целевых ориентиров по инфляции в 2%.
Стоит напомнить, что уже достаточно давно ЕЦБ реализует программы по предоставлению ликвидности под залог ценных бумаг, обеспеченных активами. Кроме того, в 2009—2012 годах в качестве антикризисной меры Европейский центробанк реализовывал программы по приобретению облигаций с ипотечными покрытием на общую сумму 100 млрд евро. Ценные бумаги, приобретенные в рамках данных программ, остаются на балансе ЕЦБ до их погашения.
В США с конца 2008 года действует программа «Количественное смягчение» (Quantative Easing), в рамках которой Федеральная резервная система на постоянной основе приобретает ипотечные ценные бумаги, выпущенные ипотечными агентствами Fannie Mae и Freddie Mac. Целью данной программы также является стимулирование экономики посредством предоставления участникам дополнительной ликвидности для выдачи новых кредитов. В июле 2014 года Федеральная резервная система (ФРС) сократила объемы ежемесячного выкупа ИЦБ до 10 млрд долларов, сохраняя таким образом общий объем выкупленных ИЦБ на своем балансе на постоянном уровне.
При этом из кризиса 2007—2009 годов были извлечены уроки. Существенно пересмотрены требования к ипотечным кредитам с целью сокращения рискованного кредитования (кредиты с низким первоначальным взносом, без подтверждения доходов и пр.). Более того, определено, что для участия в программах выкупа активов ипотечные кредиты должны соответствовать определенным требованиям, в том числе по уровню риска, что предотвращает возможности использования высокорисковых кредитов в сделках с центральным банком.
В России в настоящее время основными инструментами Центрального банка по предоставлению ликвидности являются кредиты под залог ограниченного перечня нерыночных активов и поручительств, а программы прямого выкупа активов не используются. Вместе с тем с сентября 2010 года в рамках задачи по развитию рынка ипотеки АИЖК реализует подобную программу по приобретению облигаций с ипотечным покрытием, в рамках которой осуществляется выкуп старших выпусков ипотечных облигаций участников рынка.
В условиях роста потребности банков в ликвидности их задолженность перед Банком России с начала 2014 года выросла почти на 1 трлн рублей (+25%). При этом дальнейшему росту заимствований у Банка России препятствует ограниченность разновидностей ценных бумаг, которые банки еще могут передать в залог или использовать для операций РЕПО с Банком России.
Стоит отметить, что, по оценкам АИЖК, накопленный портфель ипотечных жилищных кредитов (3 трлн руб.), характеризующийся высоким качеством (доля кредитов без единой просрочки составляет более 95%), является хорошим залогом для операций Банка России по предоставлению ликвидности. Однако его потенциал практически не использован: в ломбардный список Банка России, бумаги из которого могут выступать обеспечением по кредитам, включены ипотечные ценные бумаги на сумму не более 210 млрд рублей (менее 7% всей задолженности по ипотеке).
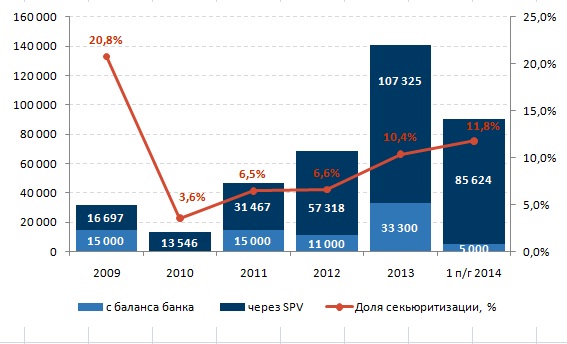
Объемы выпуска ипотечных ценных бумаг в 2009 – 2014 годах