





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС, МИРБИС: Мандат и маузер это еще не все атрибуты успешного управления - о возобновлении споров вокруг полномочий ЦБ

В последнее время возобновились споры о мандате российского финансового регулятора с тем, чтобы внести соответствующие поправки в законодательство о Банке России для расширения ответственности последнего. Своим видением ситуации делится постоянный автор Национального Банковского Журнала экономист, преподаватель РАНХиГС и МИРБИС Надежда Громова.
Первый зампред ЦБ Сергей Швецов в своем выступлении на заседании комитета Совета Федерации по бюджету и финансовым рынкам от 21.09.2021 г. прокомментировал, что в некоторых странах финансовые регуляторы имеют двойной или даже, как он выразился, «тройной» мандат, упомянув Австралию, где по закону Резервный Банк обязан обеспечивать низкий уровень инфляции, экономический рост и полную занятость населения.
Для того, чтобы разобраться, насколько сложно финансовым регуляторам мира живется, необходимо обозначить основные зоны ответственности и сравнить подходы к регулированию финансовых систем, управлению монетарной политикой в разных странах мира, что мы и сделаем сейчас.
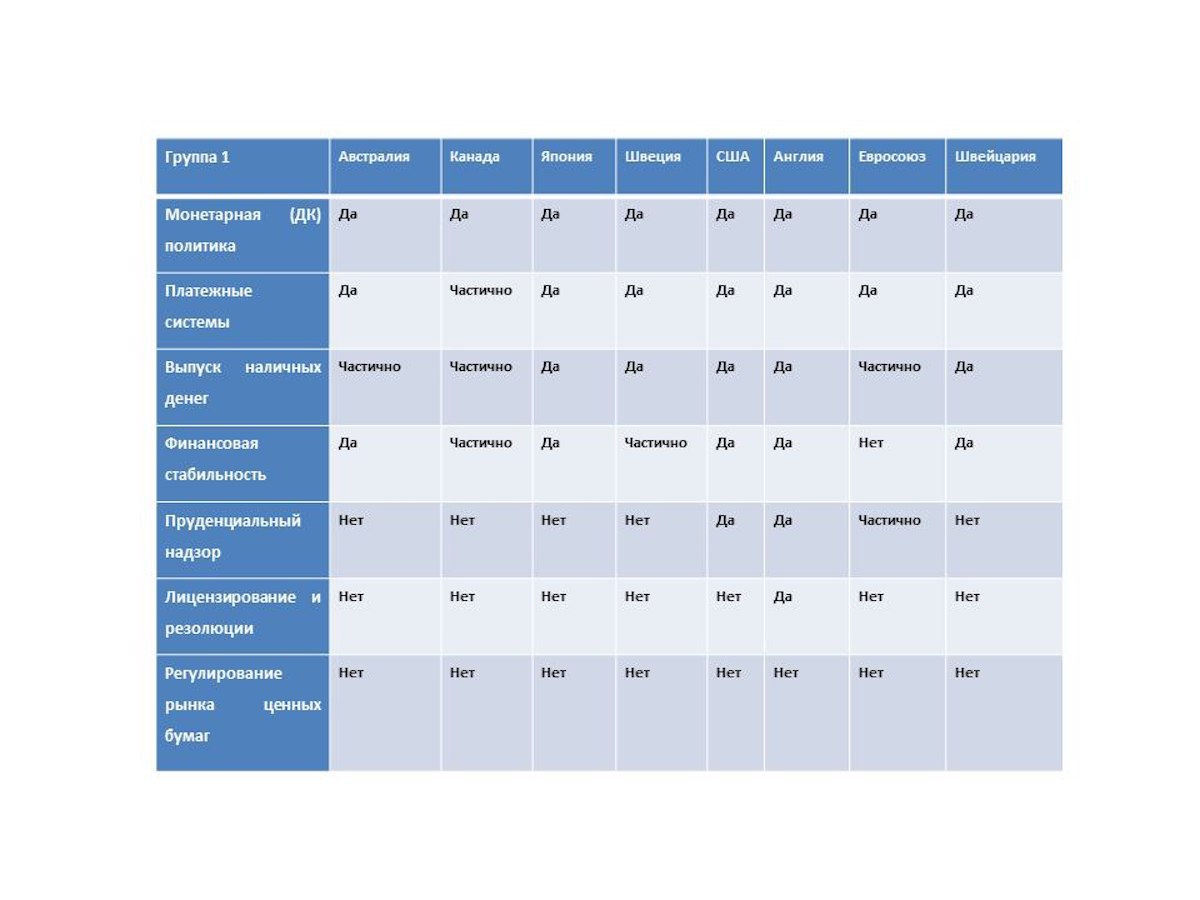
Наиболее яркими примерами могут служить экономики развитых стран, развивающихся рынков, азиатские и исламские экономики. К первой группе стран (см. Таблицу 1) можно отнести примеры США, Канады, Японии, Швеции, Великобритании, Евросоюза, Швейцарии и Австралии.
Таблица 1. Мандаты финансовых регуляторов развитых стран.
Источник: сайты регуляторов, таблица составлена и структурирована Громовой Н.В.
Обратите внимание, что в этой группе стран у центробанков нет полномочий на регулирование всех областей, то есть ни один из них не является примером мега-регулятора, как это происходит в России. Центробанки разделяют свои полномочия и ответственность с прочими регулирующими органами. Так, например, в Канаде регулятор не занимается лицензированием, пруденциальным надзором и регулированием финансового рынка, он лишь частично имеет отношение к выпуску наличных денег и не контролирует платежные системы. Банк Канады сам является участником системы Payment Canada, созданной в 1980 году, в которую входят две платежных системы: для крупных платежей и мелких автоматических: Large-Value transfer system (LVTS) и Automated Clearing Settlement System (ACSS). Резервный банк Австралии наблюдает оборот наличных денег в обращении, не печатая их, не регулирует рынок ценных бумаг и не занимается пруденциальным надзором и лицензированием, не включен в процесс восстановления банков (резолюционный режим). Для этого есть другие авторитетные организации, с которыми РБА разделяет свои полномочия и ответственность. Европейский Центральный Банк в силу своего особого статуса не углубляется в финансовую стабильность систем стран-участников Евросоюза, а в Австралии, Японии и Швейцарии центробанки полностью ответственны за стабильность и бесперебойность работы финансовой системы страны, что бы там ни случилось. Банк Канады, например, в целях укрепления финансовой стабильности обязан действовать в колаборации с четырьмя регулирующими организациями: FISC (Financial Institutions Supervisory Committee), SRSC (Systemic Risks Surveillance Committee), SAC (Security Association of Canada) и CFSRG (Canadian Financial Sector Resiliency Group). В Швеции Риксбанк действует вместе с независимым Советом по Финансовой Стабильности (FSC).
Я уже писала в NBJ, что в некоторых странах, например, в Канаде, в соответствии с Законом о Банке Канады (1985), Министр финансов может давать инструкции Председателю Банка Канады письменно, приказывая изменить курс монетарной политики. Однако, исторически на деле ни один из Министров финансов страны еще ни разу не воспользовался своими полномочиями, чем очень гордится Банк Канады. В Великобритании таргет по инфляции устанавливает Кабинет Министров, и если Банк Англии не достигает желаемой цели в течение полугода, то он обязан публично уведомить об этом Министра финансов с описанием причин неудачи и последующих шагов.
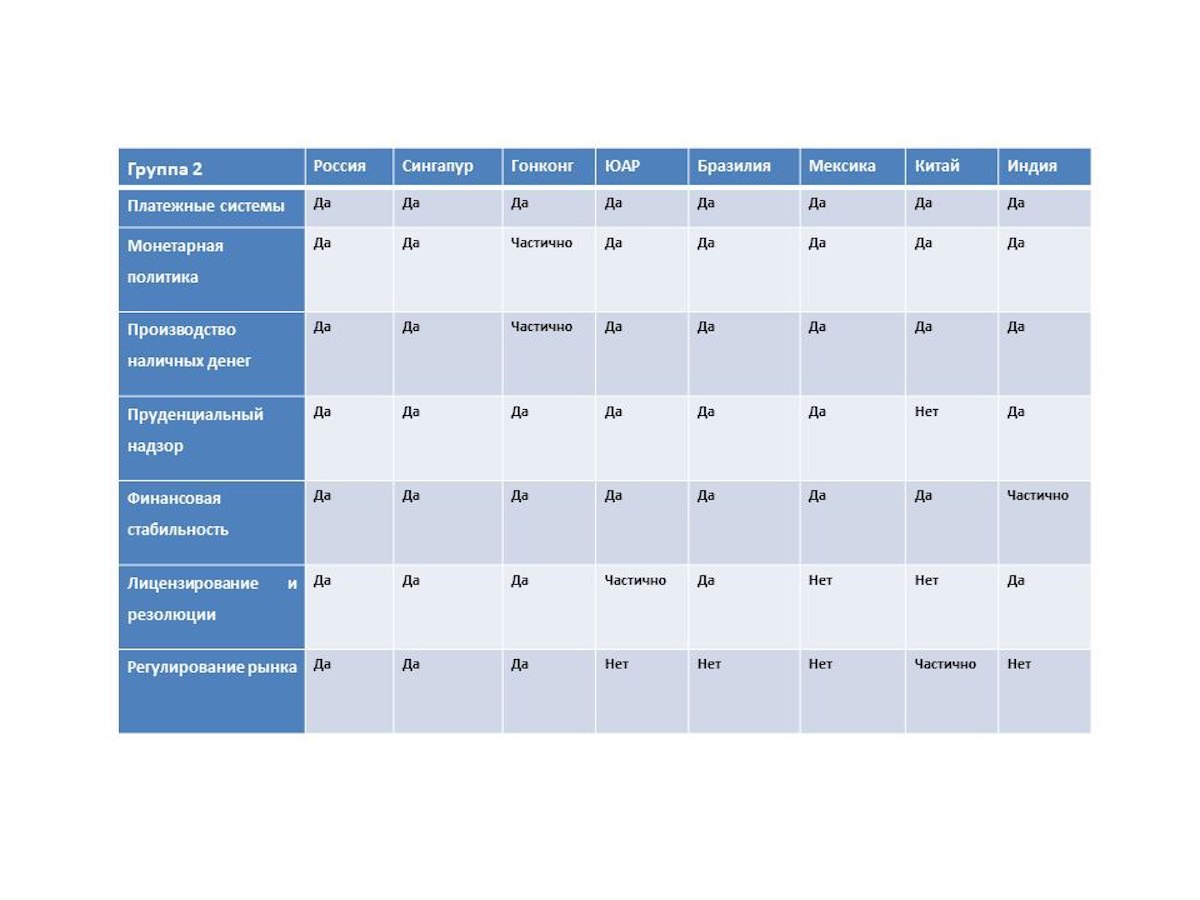
Ко второй группе стран с развивающимися и азиатскими рынками я отнесла Индию, Бразилию, Мексику, Китай, Гонконг, Сингапур, ЮАР и Россию, как участника БРИКС (см. Таблицу 2).
Таблица 2. Мандаты центральных банков стран БРИКС и азиатских экономик открытого типа.
Источник: сайты центральных банков мира, таблицу структурировала и составила Громова Н.В.
Полномочия Банка России могут сравниться по своей широте только с мандатом Денежно-Кредитного Регулятора Сингапура (Monetary Authority of Singapore), который точно так же после оглашения списка всего возможного регулирования отвечает утвердительно.
Но дело в том, что экономика Сингапура – это совсем другая история, нежели российская сырьевая экономика. Сингапур относится к странам с открытым типом экономики (все флаги в гости к нам!), где сама по себе экономика небольшая, а размер экспортно-импортных операций превышает ВВП в два раза. Как мы знаем, ВВП на душу населения в этой стране – самый высокий в мире. И монетарную политику регулятор там проводит, опираясь не на ключевую ставку, а на кросс-курс сингапурской валюты, рассчитанный по отношению к валютной корзине из пяти наиболее употребляемых и влияющих на страну иностранных валют. Регулятор Сингапура следит за инфляцией и таргетирует ее ниже 2%. Однако, в силу экономической трилеммы[1] (бывают дилеммы, а бывают трилеммы) открытой экономики, согласно которой невозможно регулировать и курс, и ключевую ставку одновременно, не причиняя вреда экономическому развитию, регулятор Сингапура выбрал тот способ, который ему кажется более действенным – влияние на экономику через курс валюты.
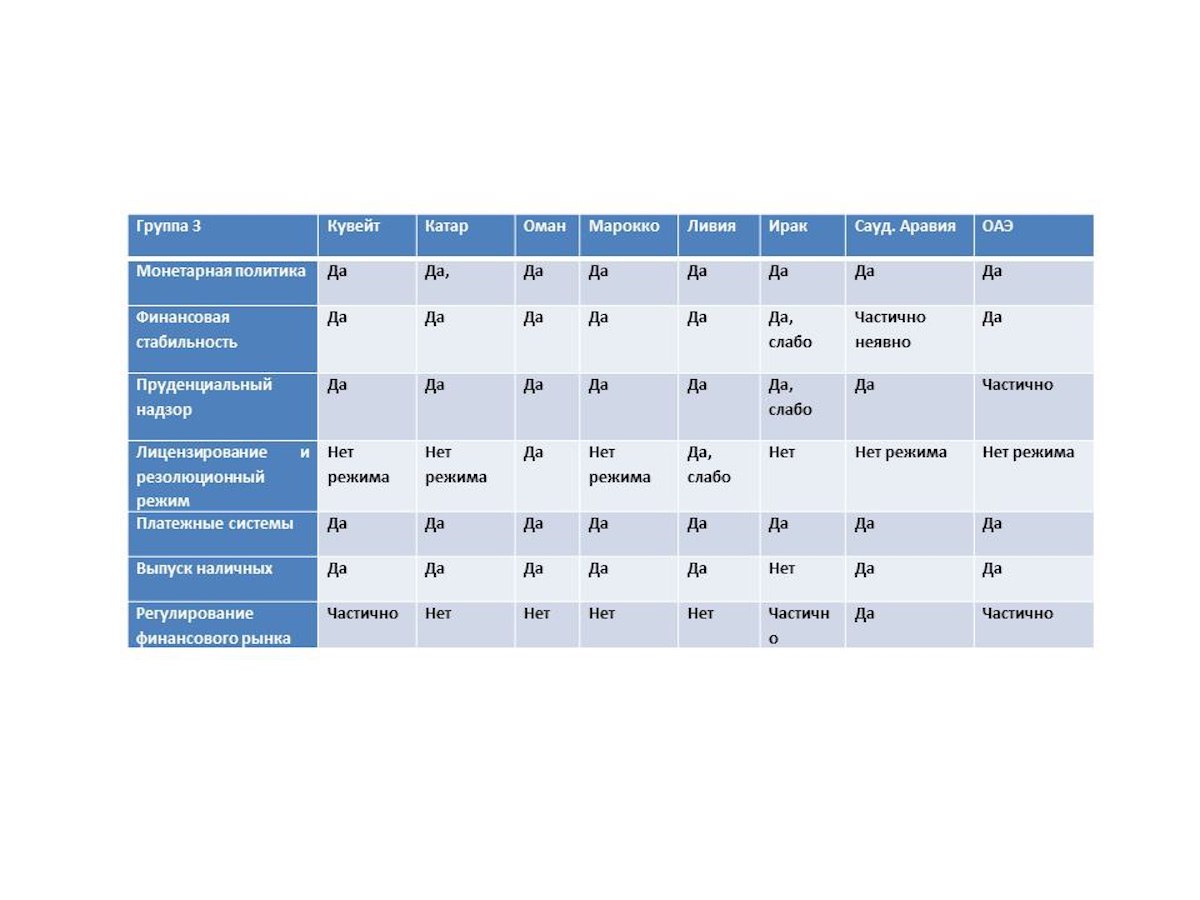
В третьей группе я проанализировала мандаты центральных банков стран с исламской экономикой (см. Таблицу 3).
Таблица 3. Мандаты центральных банков арабских стран.
Источник: сайты центральных банков мира, сбор данных и составление таблицы по состоянию на 01.01.2021. Громова Н.В.
Все регуляторы данной группы стран ответственны за развитие платежных систем, выпуск наличных денег и денежно-кредитную политику. Финансовая стабильность и пруденциальный надзор в основном в этих странах носит инструкционный характер, обязательный к выполнению, как и в России. В ОАЭ центральный банк ответственен за надзор, но не в Дубаи и не в Абу-Даби. Резолюционный режим поддержки банков в случае временных финансовых трудностей, так называемая экстренная поддержка ликвидностью ELA (Emergency Liquidity Assistance), а также санирование банков, отсутствует во всех странах, кроме Омана и Саудовской Аравии.
Принцип прост: везде, во всех финансовых регуляторах этих стран присутствует так называемый Совет Шариата, который строго следит за тем, чтобы практики, внедряемые центробанком, соответствовали законам Шариата. Любой вновь открываемый банк обязан уже в момент открытия иметь план своего самовосстановления в случае возникновения финансовых затруднений. Трудности решают акционеры, подписываясь под этим самым планом. И никто даже не собирается восстанавливать то, что ни в теории, ни на практике не может обанкротиться.
В основном банки из третьей группы фокусируются на поддержании стабильности курса национальной валюты, который очень зависим от сырьевого экспорта. Такой подход (и законы Шариата) также вынуждает их полностью или частично контролировать финансовые рынки (обращение ценных бумаг).
Итак, после того, как у нас есть картина, какие зоны ответственности вообще приняты и полезны в странах не самого плохого уровня проживания, можно начать говорить о мандате Банка России.
Банк России и в самом деле обладает очень широкими полномочиями. Но не будем забывать, что мандат и маузер – это еще не все атрибуты успешного управления. В своей мартовской статье я уже подробно объясняла, как происходит принятие решений по процентной ставке в России и сравнила его с процессом принятия решений в Китайской Народной Республике. Самым главным отличием является состав Комитета по Монетарной Политике, в который входят не только представители Народного Банка Китая (НБК), а именно Председатель НБК, два его заместителя, но и представители совершенно других сторонних ведомств. Заместитель Генерального Секретаря Госсовета, Заместитель министра государственного развития и комиссии по реформам, Заместитель министра финансов, глава государственной администрации по обмену валют, Председатель регуляторной комиссии по ценным бумагам, Председатель китайской комиссии по банковскому регулированию, Председатель комиссии по страховому регулированию, Представитель Национального Бюро Статистики, Президент Ассоциации Китайских Банков и теоретик-эксперт от академии, - вот состав Комитета из руководителей не самого низкого уровня, подкрепленный академической экспертизой.
Я веду весь этот разговор к тому, что целевой уровень инфляции и меры по его достижению, даже если они являются зоной ответственности финансового регулятора страны, должны учитывать интересы не только финансовой системы, но и экономики в целом. В этом смысле я горячо поддерживаю выступления предпринимателей, указывающих на растущий уровень долгов, снижение деловой активности, спад интереса к предпринимательству вообще и безработицу.
Мандаты центральных банков мира, как подтвердил Сергей Швецов, действительно часто обязывают регуляторов мониторить безработицу (ФРС, Резервный Банк Австралии), практически все мандаты законодательно закрепляют за центробанками обязанность максимально содействовать развитию экономики и курсу действующего на данный момент правительства (см. мою апрельскую статью в NBJ о том, как решения финансовых регуляторов влияют на нашу жизнь, Таблица 1).
Но давайте прислушаемся к тому, что пытался донести Заместитель Председателя Центрального Банка Сергей Швецов: количество зон ответственности Банка России и так велико. Банк России не может стать правительством внутри Правительства и определять, с каким темпом роста экономики жить этой самой России. Cкажу больше, даже то, что Банк России сам устанавливает цель по инфляции является ненормальным. Не так давно Эльвира Набиуллина заявила , что необходимо пересмотреть цель по инфляции. Скажите, может ли Центральный Банк решать за все общество, - не только банки, фонды, фирмы, но и торговые компании, сферу услуг, реальных производителей, экспортеров, физических лиц, пенсионеров, - живущее и действующее в рамках финансовой системы данного региона, определять, с каким уровнем роста цен это общество готово и может жить? Зачем и для чего существует Министерство финансов и Министерство экономического развития? Для чего создано Министерство труда?
Вместо того, чтобы наладить процесс взаимодействия этих органов власти не на бумаге, а на деле, мы дадим возможность Центральному Банку взять на себя еще одну обязанность? В том, что в стране действует мега-регулятор, есть свои плюсы и есть свои минусы. Плюс, если честно, один. Это управляемость процессом, контроль над финансовыми потоками. Это невероятно важно и сослужило хорошую службу в конце 2014 - начале 2015 года, когда именно действия Банка России и поддержали, и стабилизировали рынок после первой волны западных антироссийских санкций. А минусы будут всегда одни и те же, - это вечные внутренние конфликты, которые неизбежно возникают в организации, которая сама развивает, устанавливает правила, стабилизирует систему и надзирает за ней.
Самый яркий конфликт реализовался в 1998 году во время дефолта. Тогда Центральный банк еще не выполнял функцию мега-регулятора, но это неважно. Наблюдать, как конфликт развивался, можно в годовом отчете ЦБ РФ за 1997 год, где в одном разделе о развитии банковской системы отмечается рост ее капитализации на 26,5% (Источник – отчет ЦБР за 1997 г). «Сформировано ядро банковской системы – 30 крупнейших банков», - радостно рапортовал Центральный банк в этом отчете. На долю 30 крупнейших банков приходилось около 70% совокупных активов и 55% совокупного капитала российского банковского рынка. Сбербанк России занимал по активам долю рынка в 22,5%, аккумулировал 79,2% всех вкладов населения, а вложения Сберегательного Банка в государственные краткосрочные облигации по итогам 1997 года составили 62,6% от общего вложения банковских средств в ГКО. Теперь перейдем в главу о развитии рынка ценных бумаг. Поскольку была поставлена задача этот рынок развивать, то и было сделано: основным держателем государственных долговых облигаций являлся банковский сектор – 64,4%. Нерезиденты удерживали пакеты гособлигаций на 28,8% от всех обращающихся на конец года бумаг, физические лица – 0,5%, а юридические лица-резиденты (нефинансовые организации) всего 6,4%. Добиться этого удалось благодаря внедрению обязанностей банков маркет-мейкеров (которых было 27) на каждом первичном аукционе приобретать пакет ГКО на сумму не менее 1% от собственного капитала банка. То есть, одной рукой ЦБ РФ загонял банкиров в долг ГКО, а другой писал отчет о крепости и стабильности системы.
Тем удивительней выглядят прогнозы, которые составители отчета за 1997 год делают в том же Отчете в разделе, посвященном банковскому сектору.
«Тенденции развития коммерческой деятельности и финансового состояния банков в 1997 году позволяют сделать прогноз наиболее вероятного развития ситуации в банковской системе до 2000 года. Банковская система России качественно окрепнет на фоне развития процессов концентрации капиталов, развития спектра предлагаемых банками услуг и продуктов.
Разовьется специализация банков на разных сегментах финансовых рынков. Сокращение количества банков приведет к относительному усилению позиций крупнейших банков в регионах. С позиций клиентов, процессы консолидации в банковской системе не окажут негативного влияния на качество банковских услуг. Напротив, крупные банки принесут в регионы более современные технологии и формы операций, для внедрения которых у местных банков может не оказаться капитальных, ресурсных и кадровых возможностей. Укрепят свои позиции средние по размеру банки. При этом финансовая устойчивость средних банков будет связана с результативностью работы менеджеров по поиску, прежде всего на региональном уровне, эффективных способов вложения капиталов. Во многом эффективность такой деятельности будет предопределена характером экономического развития региона. Прогнозируется дальнейший рост операций банков с реальным сектором экономики. Позитивное влияние на эти процессы окажет концентрация капиталов кредитных организаций и развитие процессов приватизации».
Леонид Ильич Брежнев не смог бы сказать позитивнее. Я привела этот пример для того, чтобы дать понять, как желание развить одно направление может в буквальном смысле уничтожить другое, не менее важное.
Сегодня мы наблюдаем явный конфликт интересов реальной экономики и денежно-кредитной политики, проводимой Центральным Банком. Начавшийся было тренд на развитие рынка прямых инвестиций прекратился, поскольку тестирование частного инвестора на финансовую вменяемость перешло все границы. Заградительные требования и привлекательность этого рынка для физических лиц остаются под большим вопросом, а это именно те инвестиции, которые хорошо бы бизнесу получать без посредников в лице банков. Сейчас, с ростом процентной ставки, все вернулось на круги своя: частные средства снова несут в банк, банк прибавляет маржу и передает их в виде кредитов тому бизнесу, которому считает нужным передавать.
За годы моей работы я наблюдала одну и ту же тенденцию: со снижением ключевой ставки маржа банков тоже снижается, а с ее повышением – растет, что мы и наблюдаем в нынешнем году. Меж тем, как я уже отмечала, в кросс-страновом исследовании Hasan et al. (2009), куда входила и Россия, доказана взаимозависимость, при которой рост эффективности работы банков на 10% дает увеличение ВВП только на 1%. В грубом приближении рентабельность активов банковской системы должна вырасти с 1,54% в 2020 году до 1,7% в 2021 году для увеличения ВВП на 1%, а чтобы догнать уровень 2019 года, рентабельность активов банковского сектора должна подняться до 2%. [2]
В любом случае, финансирование экономики только через один банковский канал, снижение темпов роста прямых инвестиций и публичных заимствований реального бизнеса, тормозят ее развитие. И здесь, безусловно, важным является как согласованность действий разных ведомств, так и понятность и прозрачность принимаемых решений всем участникам экономического процесса, чего достичь практически невозможно, если решения принимаются в рамках одной организации.
[1] Gromova (2021) MAS sets a path for the trade-weighted exchange rate of Singaporean $ (SṨNEER) within a policy band which is medium-term and based on projections of economy developments. To manage liquidity MAS has Domestic Markets Management Department which every day conducts money market operations. MAS monitors and targets the Core Inflation Rate (CIR) announcing that on average CIR should be less than 2%. CIR is calculated as a CPI-all items inflation excluding costs of accommodation and private road transport costs.
McCallum (2006) Monetary Policy framework in Singapore is focused on the trade-weighted exchange rate. This is explained by the open and small-sized economy where the gross exports and imports of goods is more than 200% of GDP
Monetary Authority of Singapore Working Paper (2013) The Open-Economy Trilemma sounds that a country with an open economy cannot successfully manage exchange and domestic interest rate together.
[2] Соотношение чистой прибыли текущего года к чистым активам рассчитано на основе данных динамических рядов показателей деятельности банковского сектора, Банк России (2021).
Материал также опубликован в печатной версии Национального Банковского журнала (сентябрь 2021)


