Аналитика и комментарии
Виктор ДОСТОВ, АЭД: «В Банке России считают, что НППУ смогут расширить круг игроков платёжного рынка»

В рамках совместного заседания Научно-консультативного совета по правовым, психологическим и социально-экономическим проблемам общества ООН РАН и НИИ доверия, достоинства и права в формате «Рабочего завтрака Тосуняна» об опыте европейского регулирования небанковских поставщиков платёжных услуг (НППУ), и как он применим к России, рассказал эксперт Виктор Достов, Председатель Ассоциации участников рынка электронных денег и денежных переводов. По итогам его выступления Национальный банковский журнал записал с ним большое интервью.
NBJ: Виктор Леонидович, расскажите о том, что задумал Банк России с НППУ (небанковские поставщики платёжных услуг). Какое место они займут в нашей финансовой системе?
Виктор ДОСТОВ: Если коротко, то идея появления НППУ была сформулирована в прошлом году в стратегии Банка России по развитию национальной платёжной системы. Недавно Центральный Банк озвучил основные положения закона по НППУ и начал проводить консультации. ЦБ предполагает ввести на наш рынок три новые категории небанковских игроков.
Это инициаторы платежей, платёжные агрегаторы и новые операторы электронных денежных средств, говоря по-простому, электронных денег или электронных кошельков.
Первые операторы называются НППУ первого типа, вторые и третьи ЦБ объединил в НППУ второго типа, но с разными к ним требованиями. Эти компании будут отличаться от традиционных несколькими параметрами. Например, по первой и второй категории будут достаточно низкие требования к собственным средствам.
У третьей категории собственные средства должны быть 50 миллионов рублей, что близко к существующим лицензиям РНКО и ПНКО (90 миллионов). Все они будут вести счета в ЦБ, а не в коммерческих банках. Оговаривается также, что вместо лицензии они будут получать разрешение на ведение деятельности, упрощенное по сравнению с лицензией. Здесь мы деталей не знаем, поскольку мы не очень понимаем, какие к ним будут применять нормативы, и как будет осуществляться надзор. Нам ЦБ об этом пока не сказал.
NBJ: Понятно, что этот документ был вдохновлён европейским регулированием, где все эти инструменты давно присутствуют, но мы можем порассуждать, что нам готовит ЦБ…
Виктор ДОСТОВ: Давайте очень коротко пройдёмся по этим трём категориям. Наиболее простая история с третьей категорией, операторами ЭДС. У нас сейчас имеется достаточно большое количество операторов электронных денег, эмитентов предоплаченных карт и прочих электронных средств платежа в форме кредитных организаций, банковских и небанковских, например Яндекс.Деньги, Qiwi, PayPal и другие.
Пока мы не очень понимаем, что принципиально нового привносит на этот рынок ЦБ, за исключением облегчённой лицензии. По мнению Банка России, важно, что все эти операторы смогут совмещать свою базовую деятельность и платёжную. В моём понимании, вообще-то некое совмещение деятельности технически допускается и сейчас.
Другое дело, что регулятор на это дело смотрит отрицательно, и у нас нет ни одного банка или ни одной НКО, которой какое-либо совмещение подобной деятельности разрешено. С появлением НППУ предполагается, что какие-нибудь компании, типа условного Яндекса или условного Ozon, получат необходимое разрешение и будут осуществлять платёжный процесс. Я говорю условно, потому что ряд таких компаний уже купили себе кредитные организации. И Яндекс уже купил банк, и Ozon, и Wildberries, и Tele2. Теперь их больше беспокоит не новый функционал, а защита инвестиций.
НППУ как платёжные агрегаторы тоже не очень большое нововведение. Платёжные агрегаторы у нас несколько лет работают в рамках специализированного регулирования как банковские платежные агенты. Но количество зарегистрировавшихся в ЦБ достаточно мало. Там есть какие-то неожиданные участники, например сбытовые компании в регионах, и нет очевидных участников, которые, на мой взгляд, должны быть.
Изменения для агрегаторов ожидаются небольшие – перенос счетов из коммерческих банков в ЦБ. В целом рынок оценивает это нововведение положительно, даст ли оно резкий толчок развитию агрегаторов – пока не понятно.
NBJ: Некой революцией может стать введение института инициаторов платежей. Что это такое?
Виктор ДОСТОВ: Это абсолютно точная копия из второй платёжной директивы, где существует два типа таких операторов: PISP и AISP – Payment Initiation Service Provider и Account Information Service Provider.
NBJ: Как работает PISP? Приведите пример…
Виктор ДОСТОВ: По сути дела, это некая компания с очень упрощённой лицензией (формально используется термин авторизация), которой вы передаете доверенность на управление вашим счётом в банке. Для банка работа с этой компанией является обязательной. То есть, если клиент является в отделение какого-нибудь банка и говорит, что у него есть некая компания Х, у которой очень красивый интерфейс, и он хочет, чтобы она могла по его поручению «гонять» деньги с его счетов, банк не имеет права отказать ему, потому что концепция открытых платёжных интерфейсов, через которые Х подключается к управлению счетами, является обязательной. Лицензию PISP может получить, например, какой-нибудь магазин. И вы в процессе покупки уже не касаетесь своего банковского счёта и не делаете никаких дополнительных подтверждений.
Магазин сам списывает в оплату за свои товары и услуги деньги с банковского счёта. Ещё более популярная модель – единый интерфейс. Допустим, у вас есть счета в трёх или четырёх банках, в каждом банке свой онлайн-интерфейс. Некая компания тоже может получить эту лицензию и сделать единый интерфейс, в котором вы можете «гонять» деньги со счетов всех банков, то есть, вам не нужно заходить в три разных интерфейса. Что ещё очень удобно – она может давать интегрированный отчёт по всем счетам и оптимизировать платежи и размещения.
В отличие от России, в ЕС выделяется два типа игроков. Первые называются, как я уже сказал, PISP, а вторые – AISP. PISP может «гонять» платежи, то есть он управляет вашим счётом. AISP может только собирать информацию о платежах. Немного забегая вперед, клиентов AISP гораздо больше.
NBJ: Почему?
Виктор ДОСТОВ: Потому что, во-первых, это не так волнительно для пользователя. То есть, вы никому не доверяете движение своих денег, а утечка информации о сумме на счете в Европе или США мало кого из пользователей страшит. А во-вторых, это реально удобная история. Если сейчас спросить любого из нас, сколько сейчас у вас безналичных денег? Или сколько у вас долгов перед банками по кредитам? Вы ответите не сразу, потому что вам нужно зайти в каждый банк отдельно, собрать информацию, записать её на бумажку и суммировать.
Крайне популярны на Западе компании, которые делают вам интегральный учёт, естественно, позволяют его оптимизировать. Они смотрят все ваши банки, все ваши платёжные инструменты, дают цифру и говорят, что мы бы на вашем месте переложились из этого банка в другой банк, потому что там условия гораздо лучше. У нас этого нет.
Возможно, как сформулировал на одном из семинаров Президент АРБ, академик РАН Гарегин Тосунян, медленное внедрение делегированных сервисов объясняется теорией академика Александра Аузана об экстремально низком уровне доверия в России.
Я эту теорию разделяю и абсолютно точно хотел, чтобы были AISP, потому что AISP я бы пользовался. Риски там, действительно, сводятся к тому, что кто-то узнает, сколько у меня денег, но это не страшно. А если деньги с моего счёта куда-то уйдут, это принципиально другой риск.
Поэтому у нас одно из базовых пожеланий к проекту Центрального Банка – введите, пожалуйста, отдельный институт AISP. Вероятно, это произойдёт, хотя и в рамках отдельного законопроекта.
NBJ: Какие ещё существуют сходства у PISP и AISP?
Виктор ДОСТОВ: Их довольно много. Они действуют в собственном качестве, это отдельная институциональная форма. Они могут совмещать свою деятельность. Вы можете быть железнодорожной компанией, например, и быть платёжным институтом. Таких примеров ожидалось довольно много, но сейчас эта мода проходит. Они проходят процедуру авторизации, которая отличается от лицензирования. Мы понимаем, что это некое словесное отличие, лицензирование, авторизация, вы всё равно подаете документы, всё равно эти документы утверждают. Но что актуально – то, что на самом деле эта процедура, действительно, проще.
NBJ: Имеется ли европейская статистика на этот счёт?
Виктор ДОСТОВ: Сейчас в Европе действует порядка 7 тысяч платёжных институтов. В основном это институты, похожие на наших агентов, на наших платёжных агрегаторов, которые занимаются какими-то платёжными операциями, денежными переводами, всем, чем угодно. Функционал у них очень широкий. Есть ещё 144 компании, которые имеют исключительно лицензию на инициацию платежей (PISP), и 81 компания, которая осуществляет только агрегацию финансовой информации (AISP). Уточню, что это отличие не отражает разницу в пользовательской аудитории – у AISP она больше.
Для полноты картины добавлю, что есть еще «малые» институты. Если у вас платёжная организация, обороты меньше трёх миллионов евро или институт электронных денег, в которых меньше пяти миллионов евро, там совсем простой порядок регистрации, он уведомительный и очень простой. Дальше контроль, ПОД/ФТ, и всё остальное осуществляется на достаточно общих принципах, то есть вы не можете, например, открывать анонимные счета. Уставные капиталы тоже как-то похожи на то, что планирует наш Центральный Банк. Для институтов первой категории, для PISP – это 50 тысяч евро, это сейчас порядка 4 миллионов рублей. То есть абсолютно те же 5 миллионов рублей1, которые мы видим в проекте. Для операторов электронных денег это 125 тысяч евро, это, по сути дела, 50 миллионов рублей, которые тоже записаны в нашем законе.
Ещё бы я отметил очень широкое распространение аутсорсинга большинства функций. То есть платёжные организации могут практически все свои функции передать на сторону, кроме Core banking, ведения счетов. Это тоже про доверие, по сути. В ЕС также есть понятие платёжных счетов, что напоминает наши спецсчета. И есть понятие вейверов, когда определённые компании вообще исключаются из платёжного регулирования.
Например, университет, у которого имеется внутренняя платёжная система, даёт студентам карточки, они вносят деньги, расплачиваются за обеды, за ксероксы, за кофе в общежитии. Такая система специальным вейвером исключается из регулирования, и университет делает это без активного надзора финансового регулятора. Таким образом, НППУ в ЕС существуют в более разнообразном функционале и формах, чем это заложено в новый закон.
NBJ: Зачем Банк России создаёт подобную систему у нас в стране?
Виктор ДОСТОВ: На мой взгляд, у ЦБ есть определённая идея, что эта история сможет расширить круг игроков платёжного рынка. Возможно, она полезна для новых появляющихся экосистем. Компании типа больших ритейлов, служб доставки, такси смогут получать такие лицензии. Соответственно, на основе этих лицензий они смогут осуществлять платёжные функции, экономя для себя какие-то деньги. Или, возможно, они смогут осуществлять их гораздо более эффективно, чем делается сейчас. Или более прозрачно с точки зрения закона. Это сложный вопрос, смогут ли они действительно сэкономить или быть более эффективны, мы этого пока не знаем. По мнению ЦБ, такие меры приведут к резкому росту конкуренции на платёжном рынке. Это возможно, но есть опасность, что чрезмерное снижение порога входа и требований контроля приведёт к появлению недобросовестных игроков.
NBJ: Оцените возможные сроки принятия закона, его внедрения, драйверы и альтернативы, которые будут двигать этот процесс…
Виктор ДОСТОВ: Если будет политическая воля, то по срокам, я думаю, технически закон могут принять в течение года. На мой взгляд, концепция не является сильно конфликтной с точки зрения прохождения через Думу. Разумеется, усилий потребует трансформация концепции в законопроект. Со сроками внедрения всё будет гораздо интереснее. Если мы говорим про лицензию новых операторов электронных денег, электронных денег, её можно внедрить быстро. Она не содержит никаких принципиально новых положений.
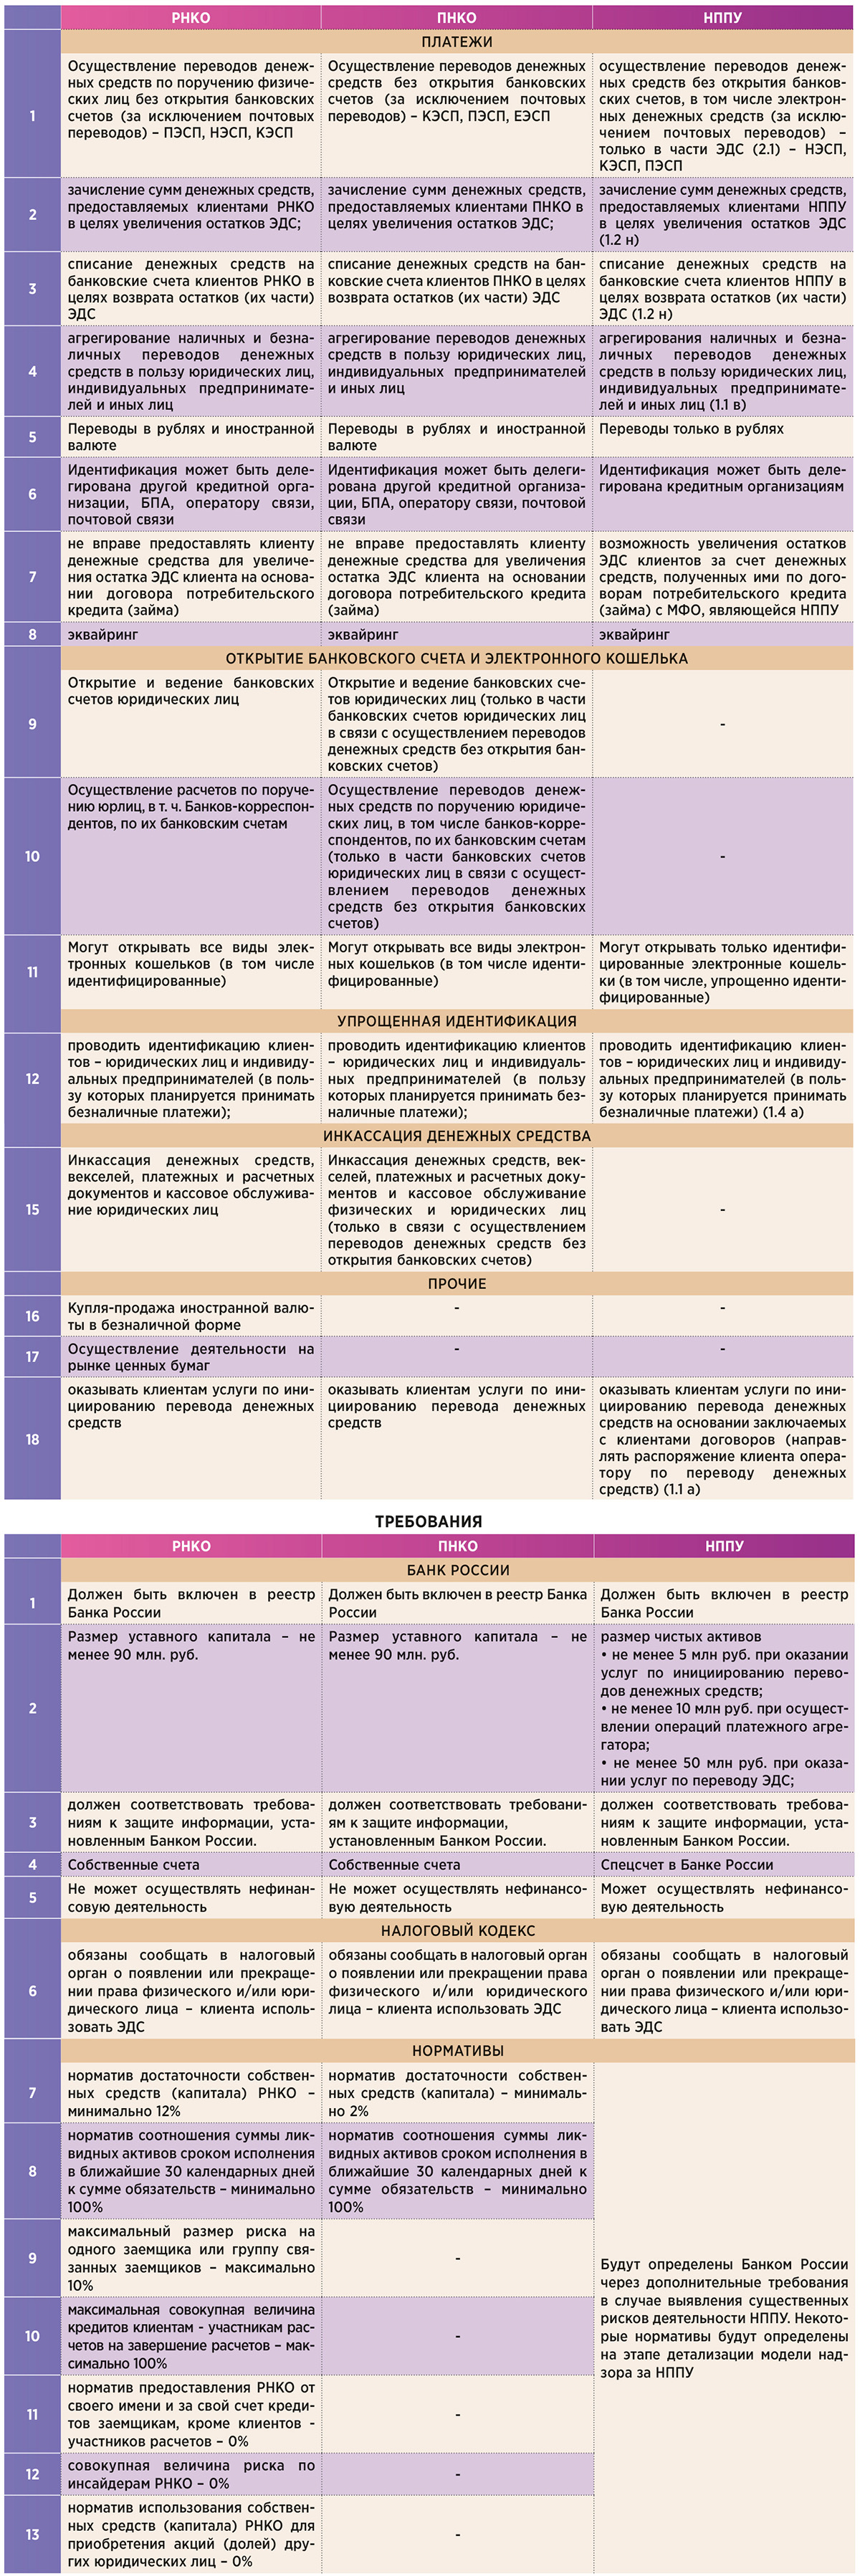
Но вот, опять-таки, здесь мы должны неизбежно поднять вопрос о целесообразности новой формы операторов электронных средств платежа. У нас есть с вами РНКО, у нас есть ПНКО. И мы вводим новую лицензию. Посмотрите на таблицу со сравнением новых операторов со старыми. Возникает резонный вопрос: если функционал новых операторов будет схож с существующими РНКО, тогда абсолютно непонятно, зачем вводить новых, если можно просто подправить существующие лицензии. Если он будет сильно отличаться, с точки зрения более лёгких нормативов, более лёгких требований, тогда не очень понятно, чем ЦБ будет это мотивировать, потому что сейчас у нас существуют такие институты с существующими жёсткими требованиями, и почему вдруг эти требования решили очень сильно ослабить. Иными словами, я допускаю, что в текущей концепции соотношение между облегчением требований и ограничением возможностей окажется невыгодным, по сравнению с существующими НКО, и это сильно затормозит внедрение новой формы.
С PISP и AISP я весьма осторожен в прогнозе, потому что мы этот процесс очень подробно отслеживали в Европе. Полностью всё вступило в силу четыре года назад. Поначалу было очень много оптимизма, ждали, что появится большое количество компаний, все будет прекрасно работать, оказалось, что нет. Во-первых, выяснилось, что эта супероблегчённая лицензия по факту оказалась не такой уж облегчённой. Когда компании пошли их получать, получение первой лицензии заняло, по-моему, около года. Это оказалось всё-таки сложно. И во-вторых, надо понимать, что вторая платёжная директива – это совсем не все, что понадобилось для запуска. К ней ещё пришлось издать порядка несколько больших документов, описывающих разные стороны процесса.
Например, как решается проблема безопасности, когда вы доверяете третьей стороне управление банковскими счетами. Как производится идентификация клиента, как поставщик услуги и банк убеждаются, что это действительно тот клиент. Как банк убеждается, что поставщик услуги действительно валидный. Какие требования там применяются к клиентским интерфейсам. Оказалось, что это гигантский объём работы. И, как вы видите, прошло уже четыре года, но количество PISP и AISP пока не особо большое. Более того, объём платёжных операций, которые делаются через открытые интерфейсы, очень скромен. За 2021 году прошло 26 миллионов операций – это очень мало.
AISP более популярны. По оценкам, порядка 8% клиентов крупных банков пользуются такими услугами интеграции информации, но всё равно это достаточно мало. Когда закон примут, российские PISP и AISP появятся, мягко говоря, не сразу.
Существует некая осторожность в оценках, потому что рынок очень сильно изменился с момента появления концепций PISP/AISP/НППУ. Концепциям этим уже больше 10 лет, как минимум. Если бы этот подход приняли 10 лет назад в России или в Европе, наш платёжный ландшафт был бы совсем другим. Я думаю, он был бы гораздо более интересным, более конкурентным и более функциональным.
NBJ: В России появились механизмы, которые решают задачи, сходные с НППУ?
Виктор ДОСТОВ: У нас есть СБП, которая создаёт интегральную платёжную высокотехнологичную среду, к которой могут подключаться все участники, с ней работать. У нас есть альтернативные механизмы для карточных систем, для международных и локальных, в виде QR-кодов. У нас сами международные платёжные системы (Visa, MasterCard) переходят от чисто карточной модели к высокофункциональной с большим набором операций. Они сейчас начинают давать специальные интерфейсы, по которым можете «гонять» деньги с карты на карту, осуществлять платежи, создавать довольно сложные продукты. Плюс, у нас есть ещё игроки в телефонах, ApplePay, SamsungPay и прочие, которые тоже дают очень удобные функции, например, хорошую интеграцию для продавцов с платёжными инструментами.
Вы сами, наверное, пользуетесь разными платежами, заказываете что-то в магазинах. Вы видите, как это стало удобно. Вы или привязываете карточку, или пользуетесь каким-нибудь из Pay-ев. Это действительно делается одним кликом, очень удобно. Эти ребята играют на том же рынке, на котором потенциально должны играть НППУ, они уже часть НПС.
Кроме текущих проблем я бы перечислил базовые. Во-первых, как я уже сказал, проблемой является арбитраж. Если новые игроки будут работать в гораздо более мягких условиях, то непонятно, почему эти мягкие условия не получили старые игроки. Абсолютно непонятно, почему банки и НКО, вложившиеся в платёжную систему и выполнение требований ЦБ по нормативам, по ПОД/ФТ, по всему остальному, вдруг эти инвестиции теряют. Им говорят, что теперь самую значимую часть их функционала можно делать гораздо дешевле. Это сложный вопрос, я бы на него хотел знать ответы.
Следующая история состоит в том, что 161-ФЗ сейчас является очень разбухшим, там есть банки разных категорий, есть три категории НКО. У нас есть банковские, небанковские агенты, у нас есть платёжные агрегаторы. И мы к этому «зоопарку» добавляем ещё, как минимум, три типа игроков. На самом деле, мы совсем забыли, что всё это решает очень простую задачу перевода денег из точки А в точку Б. Поэтому, наверное, хочется пойти по более европейскому функциональному подходу, который состоит из кирпичиков.
Неважно, как ты называешься, банк, НППУ, НКО – если ты хочешь, например, заводить электронный кошелёк, ты выполняешь определённые требования и получаешь право осуществлять функционал. Если ты хочешь принимать платежи наличкой, как это делают агенты, и отдавать их продавцам, – это второй кирпичик. Ты тоже выполняешь соответствующие требования, и ты можешь осуществлять этот функционал. Название неважно, ты выполняешь функцию, к этой функции применяется набор нормативов, вот и всё. Ты можешь брать по кусочкам, можешь брать пакетом. Более академически можно сказать, что хотелось бы перейти от институционального регулирования к функциональному.
NBJ: Многие помнят, что вы очень активно выступали за концепцию НППУ много лет назад, в момент формирования 161-ФЗ, и не менее активно продвигали в России идеологию второй платёжной директивы. Значит ли появление этого закона, что вы достигли цели?
Виктор ДОСТОВ: Да, действительно, вводя много лет назад в правовое поле операторов электронных денег, мы очень хотели сделать их небанковскими институтами. Тогда этот подход был категорически отвергнут ЦБ. После этого мы с моим партнёром Павлом Шустом привезли в Россию вторую платёжную директиву, перевели её на русский, издали в электронном виде и на бумаге, и везде, где могли, о ней с энтузиазмом рассказывали.
Поэтому нам очень приятно видеть появление нового закона, который вводит очень правильные базовые идеи. Единственное, пожалуй, что изменилось в нашем подходе с тех пор – это понимание, что платёжный рынок за 10 лет сильно ушёл вперёд, и эти бесспорные идеи требуют существенной адаптации к новым реалиям.
Текст: Станислав КОМАРОВ
Фото: Юрий ТЕРКО
1 На момент написания