





Аналитика и комментарии
ТОП-12 авторов раздела Actual

Гарегин ТОСУНЯН,
президент
Ассоциации российских банков
Мы сторонники того, чтобы в нашей стране работала очищенная, эффективная, диверсифицированная банковская система, несущая в себе минимальные риски. Это особенно важно сейчас, когда российская экономика сталкивается с многочисленными проблемами и темпы ее роста замедляются. Необходимо отдавать себе отчет в том, что именно банковская система может стать источником возобновления экономического роста и драйвером этого роста. И мы, как банковская ассоциация, готовы делать все возможное, чтобы данный тезис находил понимание как в структурах государственной власти, так и в нашем обществе.
NBJ № 1 (116)
«И все-таки я верю…», стр. 10–14
Олег ПРУСАКОВ,
начальник управления защиты прав потребителей Роспотребнадзора
Сегодня нет какой-то единой, общепризнанной модели надзора на финансовом рынке и обеспечения защиты прав потребителей финансовых услуг, которая отвечала бы одновременно интересам потребителей, банков, страховых компаний, государственных органов. Однако есть общее консолидированное понимание того, что потребитель – двигатель экономики в целом. Ведь в конечном счете адресатом всего того, что делается в промышленности, в сфере услуг, в финансовой сфере, в торговле и т.д., является гражданин-потребитель, который платит деньги.
NBJ № 1 (116)
«Банки и клиенты»,
стр. 20–26

Андрей МЕЛЬНИКОВ,
заместитель генерального директора Агентства по страхованию вкладов
Федеральные банки, какой бы разветвленной сетью они ни обладали, не всегда в состоянии дотянуться до всех уголков нашей страны. И здесь на помощь могут прийти региональные финансово-кредитные организации, имеющие хорошую сеть отделений на своей территории. Подобная комбинация – общефедеральный банк-агент плюс региональный банк-агент – позволяет нам осуществлять страховые выплаты практически во всех населенных пунктах.
NBJ № 2 (117)
«Агенты финансовой стабильности»,
стр. 14–16
Игорь АРТЕМЬЕВ,
руководитель
Федеральной антимонопольной службы
Развитие конкуренции в стране – это очень важный и объемный вопрос. Им должна заниматься не только ФАС, которая является контрольно-надзорным органом, но и все министерства, ведомства, региональные и муниципальные власти. Ведь именно в их силах создавать условия в отраслях или регионах для развития конкуренции. Такая работа, в частности, проводится в рамках реализации дорожной карты проекта «Развитие конкуренции и совершенствование анти-
монопольной политики».
NBJ № 3 (118)
«Десять лет ФАС – достижения
и планы на будущее»,
стр. 72–75
Андрей КАШЕВАРОВ,
заместитель руководителя
Федеральной антимонопольной службы
Есть процесс надзора, есть требования, которые участники рынка должны выполнять. Если они не в состоянии делать это, то они должны уйти с рынка. В то же время нельзя не признать, что уход той или иной организации с рынка – по собственному желанию или в результате применения к ней надзорных санкций – безусловно, ухудшает конкурентную среду. Но это явление носит временный характер – рынок после определенного периода восстанавливается, конечно, при условии сохранения спроса на услуги, которые предоставлял ушедший игрок.
NBJ № 3 (118)
«Борьба за чистоту конкурентного поля», стр. 76–81
Николай ЖУРАВЛЕВ,
первый заместитель председателя Комитета Совета Федерации по бюджету
и финансовым рынкам
Я думаю, что не открою секрет Полишинеля, если скажу: значительную долю среди финансово-кредитных организаций, которые имеются на сегодняшний день, составляют не банки. Это – не работающие организации, а фактически лицензии. Собственники держат их либо для последующей продажи, либо с какими-то другими неблаговидными целями. Что страшного произойдет для рынка, если такие непрозрачные игроки будут устранены? Вопрос не в количестве игроков, а в том, каков уровень проникновения банковских услуг.
NBJ № 4 (119)
«Очистка рынка неизбежна и не страшна», стр. 48–54
Валерий МИРОШНИКОВ,
первый заместитель генерального директора Агентства по страхованию вкладов
Предложение отзывать у нежизнеспособных организаций лицензию по принципу «чем быстрее, тем лучше» звучит вполне логично. Чем быстрее происходит отзыв лицензии у банка-зомби, тем больше вероятность, что оставшихся средств хватит для того, чтобы рассчитаться с его кредиторами. Если же лицензия отзывается через продолжительное время после фактической смерти кредитной организации, то у топ-менеджеров появляется возможность вывести значительную часть активов.
NBJ № 4 (119)
«Как бороться с банками-зомби»,
стр. 56–60
Игорь ЖУК,
директор Департамента страхового рынка Банка России
В Департаменте страхового рынка образованы два надзорных управления, одно из которых займется надзором за двадцаткой наиболее крупных страховщиков, а второе – за остальными компаниями первой сотни. Планируется создание института кураторства. В отношении системно значимых страховщиков будет реализована модель «один куратор – одна страховая организация», в отношении компаний, входящих во второй контур надзора, – «один куратор – четыре-пять страховых организаций».
NBJ № 6 (121)
«Новая жизнь российского страхового рынка», стр. 66–67
Константин СИМОНОВ,
генеральный директор Фонда национальной энергетической безопасности
Понимание того, что рискованно поставлять газ на один европейский рынок и тем более рискованно это делать в условиях наличия в странах ЕС политиков, воспринимающих Россию как недружественное государство, было всегда. Я думаю, что не открою государственной тайны, если скажу, что
русофобские настроения в европейских политических кругах довольно сильны. Так что стремление диверсифицировать покупателей, выйти на азиатский рынок сформировалось намного раньше, чем начался украинский кризис.
NBJ № 6 (121)
«Акела не промахнулся»,
стр. 18–23
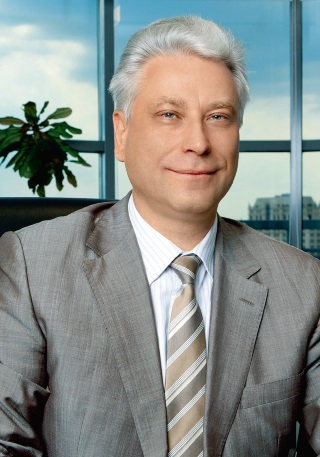
Сергей КРЮКОВ,
председатель правления
МСП Банка
Есть общее для всех правило: двигателем экономики являются инвестиции. Если бы процесс напряжения сопровождался усилиями государства по созданию привлекательных инвестиционных условий, то можно было бы надеяться на лучшее. Если наш бизнес «выдавливают» из других стран, надо внутри России создать точки приложения капитала. А пока все, что мы видим в качестве таких точек, – это крупные инфраструктурные проекты. Малый и средний бизнес пока не видит, как он сможет принять участие в реализации этих проектов.
NBJ № 7 (122)
«Не надо бояться государственной
поддержки», стр. 62–67
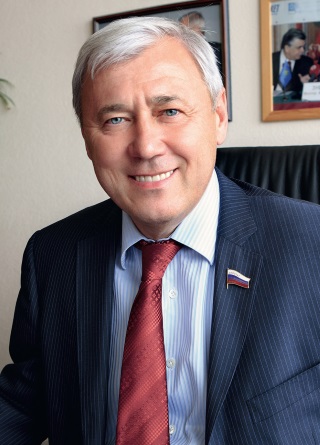
Анатолий АКСАКОВ,
президент
Ассоциации региональных банков России
ЦБ пришлось нелегко – ему надо было самому реформироваться и реформировать весь рынок. И на все это наложилась непростая внешне- и внутри-
экономическая ситуация: и замедление темпов роста ВВП, и кризис доверия, спровоцированный отзывом лицензии у Мастер-Банка, и санкции, и ситуация вокруг Украины… С учетом всего этого можно сказать: Центральный банк справился и продолжает справляться со всеми вызовами.
NBJ № 8 (123)
«Задача ЦБ – не допустить,
с одной стороны, безнаказанности,
а с другой – «съеживания» рынка»,
стр. 10–15
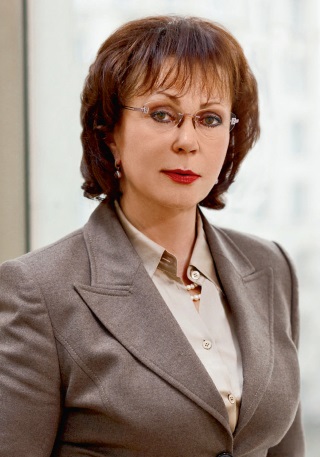
Галина ИЗОТОВА,
председатель правления
Агентства кредитных гарантий
Мы постоянно контактируем с банками: и с теми, кто уже подписал партнерское соглашение с Агентством, и с теми, кто только рассматривает для себя такую перспективу. Мы не просто обсуждаем возможность аккредитации, а запрашиваем у них экспертные оценки, рекомендации: что нужно изменить в законодательстве, в регулировании, как следует отстроить схемы работы, наши гарантийные продукты и т.д. Ведь наша главная задача в том, чтобы упростить взаимодействие с банками и сделать кредиты действительно доступными.
NBJ № 11 (126)
«Агентство кредитных гарантий:
начало большого пути», стр. 56–59


