





Аналитика и комментарии
Стремление к качественному росту

Российский рынок систем дистанционного банковского обслуживания, как для юридических, так и для физических лиц, демонстрирует уверенные темпы роста. Причем можно говорить не только об увеличении численного количества каналов ДБО, но и о качественном росте данного вида услуг. Эта тенденция особенно примечательна в условиях, когда банки по многим другим направлениям вынуждены сокращать свои расходы.
КРИЗИС ДБО НЕ ПОМЕХА
Согласно статистике, которую приводят эксперты, в России на сегодняшний день порядка 80 млн интернет-пользователей. Причем почти половина из них – около 40 млн человек – за последний год использовали интернет для того, чтобы совершить какую-либо покупку. Примерно 25 млн человек в течение последних двенадцати месяцев совершили онлайн-платежи.
По данным специалистов, смартфон является основным устройством для выхода в сеть примерно для 30 млн россиян, 12 млн пользователей за последний год совершили какой-либо платеж именно с мобильного устройства.
«Интернет становится повседневным и обыденным, люди оплачивают покупки и услуги в интернете: это все более и более удобно, экономит и силы, и время, – отмечает директор департамента розничного бизнеса РОСГОССТРАХ БАНКа Андрей Борискин. – Сегодня с помощью интернет-сервисов оплачивается уже большая доля коммунальных платежей, платежей за телефон и интернет, ТВ. Идет активное распространение электронной коммерции – магазин без интернет-сайта, и, более того, без услуги интернет-эквайринга, уже не использует на 100% все возможные каналы продаж. Пользователи все чаще даже между собой расплачиваются картами: если раньше в долг давали наличными, то сейчас проще перекинуть на карту. Если ранее традиционно онлайн покупали билеты, то сейчас это и техника, и книги, и автозапчасти и прочее».
По словам Андрея Борискина, мобильный и онлайн-банкинг занял твердое место в тройке наиболее популярных способов оплаты услуг и товаров в сети наравне с электронными деньгами.
Цифровые технологии развиваются семимильными шагами, и сейчас мы наблюдаем, как ДБО из дополнительного канала обслуживания становится основным, утверждает заместитель начальника департамента систем дистанционного банковского обслуживания Пробизнесбанка (ФГ Лайф) Денис Кравченко. Эксперт отмечает, что все больше клиентов банков признают плюсы дистанционного обслуживания: это экономия времени, энергии, сил и т.д., а банки, в свою очередь, в стремлении сокращать расходы активно работают над расширением функционала своих систем ДБО. Их цель – дать своим клиентам максимум возможностей в каналах ДБО. Поэтому в ближайшее время мы будем наблюдать бум развития дистанционного обслуживания, считает эксперт.
ПОСМОТРЕТЬ НА ДБО ГЛАЗАМИ ПОЛЬЗОВАТЕЛЯ
В каждом банке, использующем различные каналы ДБО, задумываются над вопросом, как сделать дистанционное обслуживание более удобным для конечного пользователя. По мнению Дениса Кравченко, «все просто – нужно думать как пользователь, смотреть на функционал ДБО его глазами». «Сейчас существует множество технических способов, позволяющих это сделать, например, очень эффективным является привлечение внешних респондентов на этапах разработки и тестирования систем. Но самым лучшим оценщиком является сам клиент, поэтому не нужно забывать вовремя собирать у пользователей обратную связь, и на основе нее реализовывать необходимые и актуальные изменения», – советует специалист. Например, в ФГ Лайф налажены механизмы сбора и отработки обратной связи, которые позволяют экспертам группы контролировать ситуацию и вовремя отвечать на потребности своих клиентов.
В этом году специалисты ФГ Лайф, как и многие их коллеги, сосредоточились на развитии и расширении функционала собственных систем ДБО. Так, в скором времени состоится запуск новой версии интернет-банка для физических лиц. «Это будет кардинально новая, интерактивная версия, которую пользователь сможет легко настроить индивидуально под себя, – говорит Денис Кравченко. – В новой версии интернет-банка мы воплощаем принцип «единого окна» и единой платформы для всех каналов ДБО ФГ Лайф».
НАВИГАЦИЯ ДОЛЖНА БЫТЬ УДОБНОЙ
Среди наиболее частых проблем, с которыми могут столкнуться пользователи систем ДБО и над которыми банкам нужно работать – неудобство навигации, отсутствие или неудобное расположение подсказок об ошибках и неправильное построение ввода данных, считает Андрей Борискин (РОСГОССТРАХ БАНК).
«Навигация не всегда бывает идеальной, – рассказывает эксперт. – Могут быть непонятные и нелогичные структуры разделов, «дерево» навигации может быть или узким, или чрезмерно большим. При обнаружении подобных проблем банк может использовать функцию карточной сортировки, которая позволяет пользователю классифицировать группировку наиболее часто используемых опций самостоятельно». И далее, используя накопления статистики (куда и по какому маршруту меню ходят пользователи), можно предложить клиенту удобный подход в построении меню.
Подсказки и сообщения об ошибках для разработчика системы не очень важны, в отличие от пользователя, которому необходимо убедиться в том, что он все совершил верно, ведь рядом нет реального консультанта, подчеркивает Андрей Борискин (РОСГОССТРАХ БАНК).
Банк заинтересован в том, чтобы минимизировать ошибки, которые пользователь совершает по невнимательности в секторе ввода данных. Финансово-кредитная организация должна стремиться избавить клиента от неудобных элементов управления, группировки длинных цепочек счетов должны быть разбиты на цифровые ряды в 4-5 знаков. Также важно в сообщении об ошибках не использовать специальную банковскую терминологию, отмечает директор департамента розничного бизнеса РОСГОССТРАХ БАНКа Андрей Борискин.
БАНКОВСКАЯ ПРАКТИКА
Банки постоянно стремятся совершенствовать ДБО, предлагая новые услуги и сервисы. Так, в начале года РОСГОССТРАХ БАНК запустил бесплатное приложение «Мобильный банк» для смартфонов и планшетов на платформах iOS и Android. Приложение позволяет осуществлять практически полный спектр банковских операций: оплачивать услуги, осуществлять переводы между своими счетами и картами, совершать переводы на карты клиентов РОСГОССТРАХ БАНКа, формировать выписки по счетам, просматривать графики платежей по кредитам, управлять картами и вкладами, покупать и продавать валюту, работать с обезличенными металлическими счетами.
«Мобильный банк» предоставляет также набор дополнительных информационных сервисов: курсы валют, новости, поиск точек присутствия банка, включая банкоматы, офисы и т.д.
В то же время в РОСГОССТРАХ БАНКе была введена в действие новая услуга для юридических лиц и индивидуальных предпринимателей – онлайн-резервирование расчетного счета. Новая услуга пользуется большой популярностью и позволяет подать заявку на резервирование номера расчетного счета с реквизитами банка без предъявления документов и посещения офиса банка, достаточно зайти на сайт финансово-кредитной организации. Зарезервированный номер счета клиент сможет передавать контрагентам и указывать в документах, например, в договорах с контрагентами, для участия в тендере и т.д. Счет резервируется на 30 календарных дней.
мнение эксперта
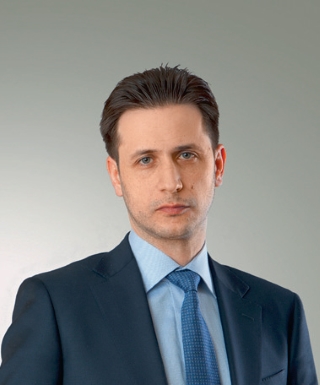
Вячеслав АЛЕКСЕЕВ,
заместитель директора
департамента систем электронного банковского обслуживания компании R-Style Softlab
Процесс совершенствования инструментов ДБО обеспечивается конкуренцией участников рынка. Развивая сервисы дистанционного обслуживания, банки уделяют особое внимание тем услугам, которые наиболее важны именно в их модели развития бизнеса. Один из интересных способов глобального улучшения качества продуктов ДБО заключается в том, чтобы реализовать возможность агрегации сервисов различных банков (и, кстати, не только банков) в системе интернет-банкинга. Эта идея уже активно прорабатывается, например, в Европе. Думаю, в скором времени мы увидим движение в данном направлении и в России.
Пользовательский интерфейс информационных систем и решений ДБО, в частности, требует к себе не меньше внимания, чем реализация бизнес-логики или проектирование технологически совершенной архитектуры.
Существуют определенные правила и практики, как спроектировать графический интерфейс решения, чтобы сделать его внешне привлекательным и в то же время удобным для пользователя, позволяющим быстро получать необходимую информацию, быстро совершать операции, легко ориентироваться в разделах решения.
При проработке размещения тех или иных визуальных компонентов необходимо опираться на статистику действий пользователей, чтобы наиболее востребованные элементы находились всегда под рукой.
Анализируя интерес банков к возможностям ДБО-систем, мы отмечаем устойчивую тенденцию к персонализации. Чтобы предлагать каждому клиенту услуги, максимально учитывающие его потребности, необходим инструмент для получения детальной аналитики по клиентам, помогающий создать потребительский портрет пользователя ДБО и сформировать на его основе точечное предложение. В последнем значительную роль играют сервисы PFM (Personal Finance Management), позволяющие пользователям не только анализировать расходы, но и ставить определенные финансовые цели и планировать действия по их достижению. В таком сценарии банк становится не просто продавцом финансовых услуг, а партнером клиента.


