





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: О регулировании выплат вознаграждений

30 августа в газете «Коммерсант» вышла публикация о росте выплат компенсационного вознаграждения топ-менеджерам крупнейших банков. Согласно этой публикации топы наконец-то взяли свое, а именно то, что причиталось им по результатам позапрошлого, 2019 года. Регулятор и здравый смысл рекомендовали отложить выплату в 2020 году из-за неопределенности, обусловленной пандемией и ее последствиями. Так и было. Не все банки по результатам первого полугодия 2021 года оказались в тренде роста компенсаций. Сокращения выплат прошли в таких банках как Совкомбанк и РСХБ. Теоретически, эти вещи могут быть объяснимы сокращением или необходимостью замедления роста издержек по оплате труда, но есть и другие причины, по которым банки принимают решение отодвинуть или сократить выплату. В этой статье эксперт NBJ, экономист, преподаватель РАНХиГС, Надежда Громова постаралась изложить основные методы, используемые в международной практике, по контролю над вознаграждениями топ-менеджеров.
В международной практике политика задержки выплаты компенсаций топ-менеджерам получила широкое распространение в период после глобального финансового кризиса 2007-2009 годов. Но начало контролю и транспарентности компенсационных политик крупных компаний было положено гораздо раньше.
В 1976 году Майкл Дженсен и Уильям Меклинг пишут монографию «Теория фирмы: управленческое поведение, агентская стоимость и структура владения». Авторы подошли к идее постоянного внутреннего конфликта между акционерами компании и менеджерами, которых нанимают на ключевые посты. Не открою большого секрета, если скажу, что со временем акционеры слегка теряют интерес к собственной фирме. С ростом стандартных операций компании, расширением продуктов и сегментов деятельности, неизменно приходит потребность во все более и более квалифицированных кадрах. Грамотный и активный акционер, безусловно, постарается натаскать себя по многим аспектам менеджмента и core-principles, уделит внимание изучению новых практик и вспомогательных знаний. Однако задача акционера в большей мере смотреть на развитие бизнеса стратегически. Вести локомотив вперед через финансовые годы, определяя тактические цели и методы их достижения – прерогатива наемных топов. Так вот теория Дженсена-Меклинга, получившая в свое время название теории агентских отношений, предполагает, что между собственниками и наемными топ-менеджерами заложен конфликт, выражаемый в распоряжении активом, который принадлежит собственнику, а управляет им менеджер.
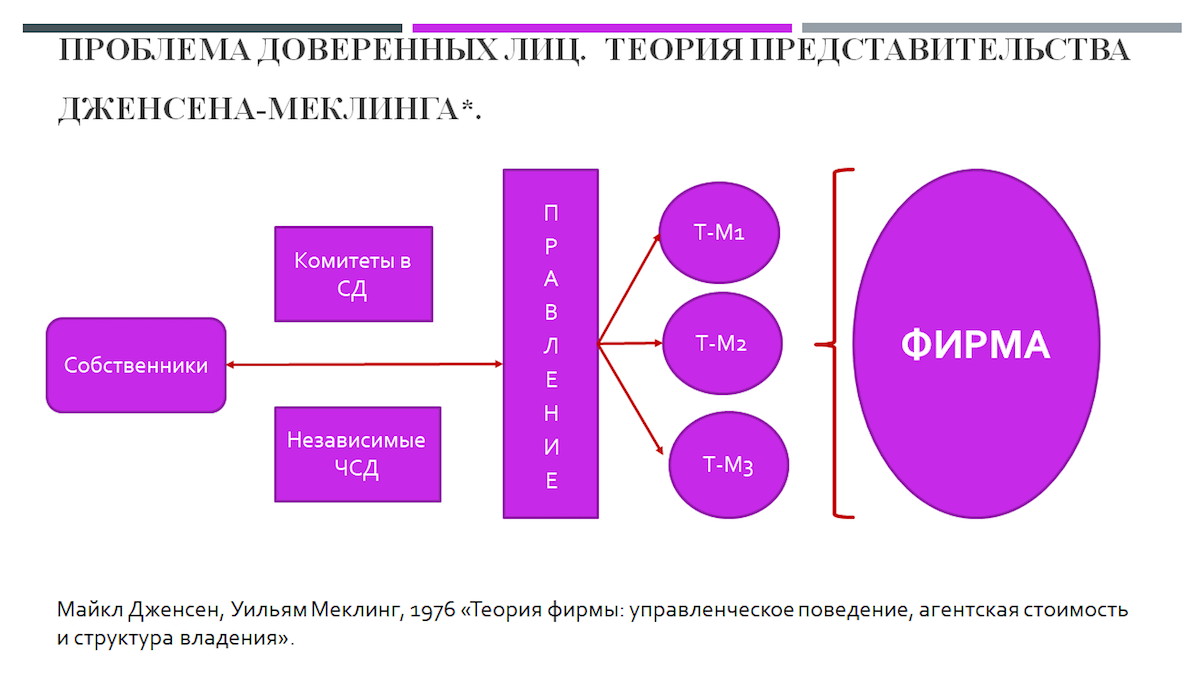 Источник: Дженсен и Меклинг (1976), составитель Громова Н.В.
Между активом и его собственником образуется посредник, который может справиться со своей задачей, а может и не справиться. Посредник хочет быть хорошо оплачиваем, иначе сработает определенный закон развития: чем раньше собственник потеряет интерес к собственной фирме, тем быстрее его приобретут посредники. У посредника (топ-менеджера) есть полноценная информационная картина возглавляемого им бизнеса, есть понимание возможных путей развития и желание увеличить свой доход (назовем пока это алчностью).
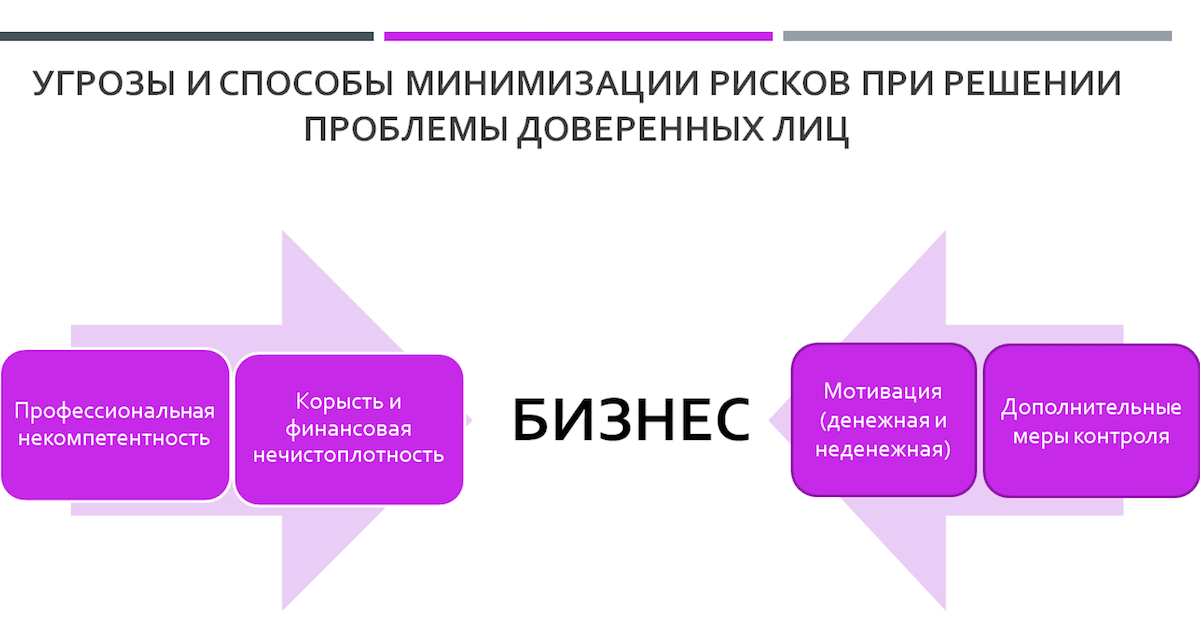
Источник: Дженсен и Меклинг (1986), составитель Громова Н.В.
Итак, возникает вопрос, какие угрозы несет в себе этот конфликт интересов и что собственник может им противопоставить?
Теоретически, топ-менеджеры могут нанести урон собственнику двумя способами: из корыстных побуждений и по слабоумию, то есть в результате отсутствия компетентных знаний. Собственники, в свою очередь, могут предпринять меры защиты:
- от алчности в виде достаточно высоких компенсаций, чтобы отбить желание к поглощению фирмы или работе на врага,
- от глупости в виде введения дополнительных мер контроля.
И если второму способу наш отечественный регулятор уделяет большое внимание уже несколько лет подряд, внедряя международные практики корпоративного управления, обязывая публичные компании создавать комитеты в составе Советов Директоров по аудиту, по стратегии, по рискам и т.п., то к первому противоядию он все еще стесняется подступиться. Может быть, наш дикий рынок не готов к тому, чтобы финансовый регулятор лез в процесс распределения прибыли коммерческих банков, кто знает. На Западе пришли к обратному мнению сразу же после глобального финансового кризиса 2007-2009 годов.
Но сначала еще несколько слов о том, что было в начале нулевых. После многочисленных скандалов, связанных с рисковой политикой таких известных компаний как Enron, WorldCom, Tyco и прочих, Конгресс США в 2002 году принимает Закон Сарбейнса-Оксли (SOX), который в числе прочих нововведений требует раскрытия оплаты труда ведущих топ-менеджеров предприятий.
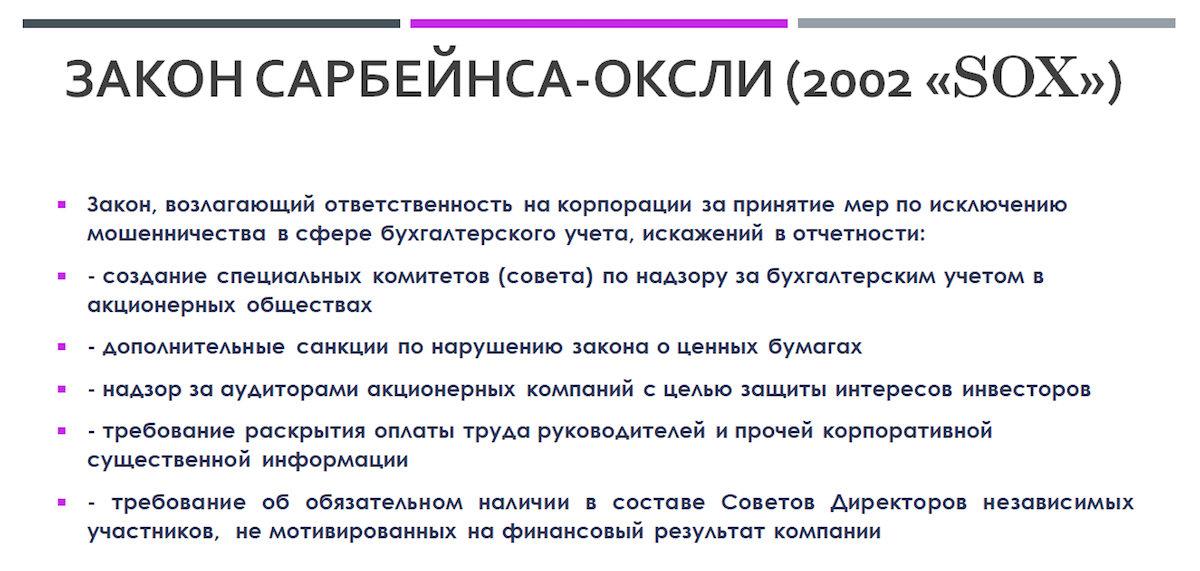
По сути, Закон был призван обеспечить безопасность инвесторов, а также решить проблему агентских отношений между собственником и топ-менеджерами.
Самым ярым последователем этого подхода стала Великобритания, в которой по сей день сохраняется самая жесткая политика по раскрытию системы и размера вознаграждений ведущим руководителям в финансовой отчетности компаний. Это обязательное требование привело к прозрачности не только системы формирования бонусов (стала очевидна степень зависимости менеджеров от финансового результата компаний), но и к возможности сравнения этих величин в абсолютном выражении, что принесло определенную выгоду собственникам компаний. Многие поняли, за что платили и почему переплачивали. Так называемый «талант руководителя» в определенной отрасли получил понятную и прозрачную оценку.
После кризиса 2007-2009 годов стало очевидно, что банковские практики не позволяют решить вопрос о сдерживании принимаемого банкирами риска. Во многих странах финансовые регуляторы задумались о том, как снизить зависимость установленных для топов KPI от размера извлекаемой выгоды от проекта. Любой экономист вам скажет, что доходность финансового инструмента есть прямое прокси его же риска. Однако даже с внедрением международных принципов расчета достаточности капитала на основе Basel-III, призванных укрепить финансовую стабильность системы любого государства-участника, не исчезли, а в некоторых случаях даже возросли желания банков нарастить прибыль как в абсолютном выражении, так и в относительном показателе ROE. Почему это происходит? В последнее время ведутся многочисленные дискуссии вокруг такой дополнительной метрики, как Leverage – соотношении капитала фирмы к совокупным активам. Данный показатель установлен на уровне не ниже 3%, а на деле означает количественное ограничение наращивания активов – банк может кредитовать (или вообще размещаться в активы) не более, чем в 30 раз больше, чем его основной капитал. Не будем сейчас описывать, какое желание поднадзорному банку приходит первым – манипулировать риском активов или перестроить бизнес таким образом, чтобы получить большую прибыль за счет комиссионного вознаграждения, это неважно. Важно то, что ужесточение к требованиям по достаточности капитала может стимулировать смещение интересов банка в более рисковую и непрозрачную для регулятора плоскость. Отсюда рождаются кредиты, увеличенные на стоимость комиссионного вознаграждения. Отсюда рождается желание спекуляции на внутридневных сделках. Отсюда рождается движение в сторону более рисковых кредитов под повышенную комиссию. Именно это порождает желание уйти в нефинансовые услуги, чтобы отстали… Остановились ли собственники в стимулировании топ-менеджеров? Нет, естественно. Потому что собственники требуют от своих вложений в бизнес столько, сколько необходимо, чтобы не потерять долю рынка, не уронить присвоенный рейтинг, не опоздать к разделу нового пирога, как происходит сегодня, например, с развитием экосистем.
Вернемся к вознаграждениям. Современные практики регулирования выплат бонусов наибольшее развитие получили в Великобритании. В размере бонуса всегда была заложена некая контр-цикличность: выше заработки компании, выше компенсация. Естественно, если на рынке все плохо, то и доходы компании падают. Раз они упадут, бонус будет меньше, чего же еще? Однако, не всегда. Случаи, когда на падении рынка компании зарабатывали, тоже имели место быть. Регуляторы понимают, что вмешиваться в политику распределения чистой прибыли банков они не могут. Но они могут дать настоятельные рекомендации, каким образом компании застраховать себя от недобросовестных практик менеджеров.
В числе мер регулирования вознаграждений, предложенных британским PRA (Prudential Regulation Authority) и FCA (Financial Conduct Authority) банкам, осуществляющим деятельность на территории Соединенного Королевства, присутствуют фиксированная верхняя планка вознаграждения, так называемый период откладывания выплат, clawback и официально определенный контрактом malus. Если первые два связаны с ограничением размера и срока выплаты, то последние два пути – это законодательно признанный подход к возврату вознаграждения, выплаченного банком своему менеджеру. Возникли они благодаря нашумевшему скандалу «Кларк против Номуры», иска, поданного мистером Кларком в 2000 году против своего работодателя, компании Nomura International Plc., который завершился весьма успешно в пользу менеджера. Кларк был лишен ежегодного вознаграждения, тогда как остальные брокеры в штате компании, бонусы получили. Решение судьи Бартона, рассмотревшего дело, было вынесено в пользу истца и Кларку были возвращены 1,35 миллиона фунтов стерлингов. Основанием послужило признание факта, что фирма приняла нерациональное решение, отличное от обычной практики: бонус Кларка был выдержан в процентном отношении в соответствии со средним подходом по фирме, прежде он никогда не нес убытков, все трейдеры компании оплачивались по тем же принципам, начальники Кларка тоже получили бонусы. Таким образом, Кларк оказался в дискриминационном положении и был восстановлен в правах. Этот прецедент напугал работодателей так, что после кризиса 2007-2009 годов возникла обратная ситуация. Общество недоумевало, как так происходит, что на фоне всеобщего обвала экономики, убытков, национализации банков, существует когорта трейдеров и менеджеров, которые все равно получают бонусы? Так появились новые способы регулирования компенсационных выплат на основе законодательных актов:
- период откладывания выплат бонусов увеличился до 7, а в некоторых случаях до 10 лет;
- перевод бонуса на счет эскроу, на котором средства выдерживаются определенный, установленный контрактом, период. Средства полностью маркированы в адрес определенного менеджера, но не выплачиваются ему, например, 3-4 года. По истечении этого срока работник получает перевод на свой личный счет и может распоряжаться этими деньгами. Такая практика получила название clawback;
- если же в течение определенного срока работодатель обнаружил недобросовестные практики со стороны данного сотрудника, он может конфисковать средства со счета эскроу. Такая процедура называется malus;
- say-on-pay – американская методика, которая требует от акционеров предприятия принятия ежегодного решения о выплате вознаграждения самым главным менеджерам компании. Даже если Комитет по Вознаграждениям рекомендовал выплатить бонус какому-то менеджеру, акционеры могут отклонить это решение, не утвердить размер выплаты или отказать совсем;
- внедрение верхнего лимита вознаграждений свойственно государственным структурам и чаще применяется в Евросоюзе. Яркий пример – выплата бонуса не должна превышать 1 годового оклада, то есть размер премиальных соответствует выплате 13-й годовой зарплате из расчета 1:1.
Трудно сказать, какая из методик более эффективна. Еще сложнее определить временной горизонт задержки выплат. Российский рынок относится к категории развивающихся, а проблема развивающихся рынков в том, что они все время развиваются (простите за тавтологию), то есть находятся в неравномерном и турбулентном движении, и задержка в выплате на срок 7-10 лет не вполне адекватна обстоятельствам. Но думается, что первые попытки отечественного финансового регулятора, носящие пока рекомендательный характер, скоро примут вполне обязательную форму.


