





Аналитика и комментарии
Юлия ТИТОВА, МКБ: «Внедрение принципов ESG для финансового сектора – это объективная реальность, игнорировать которую нельзя»

В последнее время мы наблюдаем более активное смещение фокуса бизнес-сообщества на вопросы ESG-повестки в глобальном масштабе: будь то проблемы декарбонизации или социальные аспекты, которые определяют здоровье, качество жизни и возможности будущих поколений. Наблюдается стандартизация деятельности в области ESG по всему миру, в том числе в России, и регуляторы многих стран всё больше озабочены вопросами изменения климата и принимают в этой связи конкретные меры по стимулированию устойчивого развития экономик. Первый вице-президент Московского кредитного банка (МКБ) Юлия ТИТОВА в интервью NBJ рассказала о развитии ESG-практик в организации, поделилась своим мнением о том, как банки влияют на климат, и раскрыла нюансы того, как в МКБ рассчитывается углеродный след.
NBJ: Юлия, о ESG так много говорят сейчас, что поневоле возникает вопрос: может быть, это просто модный тренд, или всё-таки речь идет о реальной долгосрочной перспективе?
Ю. ТИТОВА: Я уверена, что ESG – это всерьёз и надолго. Если взглянуть через призму международного опыта, то в развитых странах уже давно действуют механизмы стимулирования устойчивого развития для ответственных компаний и регуляторные ограничения для компаний, чьи траектории развития отличны от целей Парижского соглашения.
Регуляторные требования не позволяют участникам финансового рынка игнорировать зелёный сегмент, да и инвесторы предъявляют всё более высокие требования к объектам инвестиций. Это приводит к переоценке многих рыночных инструментов, а также предполагает разработку комплексных мероприятий по оценке и снижению негативного воздействия на окружающую среду и предоставление расширенной нефинансовой отчётности. Особенно активно в этом плане действует Европейский центральный банк, при этом уже сейчас в некоторых странах проводится стресс-тестирование банковской системы на устойчивость к климатическим рискам. Результаты подобного стресс-тестирования в дальнейшем могут инкорпорироваться в расчёт достаточности капитала банков.
Всё это – важный сигнал для российского рынка: внедрение принципов ESG в свою деятельность и для индустрий, и для финансового сектора уже не просто модный тренд, это объективная реальность, игнорировать которую нельзя. Ужесточение регуляторных механизмов для сдерживания изменений климата – это вопрос времени.
NBJ: По каким основным направлениям развивается ESG в МКБ?
Ю. ТИТОВА: Концепция ответственного банкинга, которую уже на протяжении нескольких лет практикует МКБ, очень многогранна и включает множество взаимосвязанных элементов. При этом для нас лучшие западные практики ESG – это не другая далекая реальность, а неотъемлемый элемент развития и управления, который интегрирован в нашу деятельность с 2012 года, когда акционерами банка стали Европейский банк реконструкции и развития и Международная финансовая корпорация (IFC, Группа Всемирного Банка).
В банке внедрены элементы системы управления социально-природоохранными мероприятиями, что позволяет анализировать поддерживаемые проекты на соответствие социально-природоохранным стандартам Европейского банка реконструкции и развития и IFC. Это, по сути, эффективный инструмент минимизации социально-экологических рисков финансируемых проектов и поддержки наших клиентов в области устойчивого развития. В этом году МКБ разработал внутренний порядок управления экологическим и социальным воздействием при предоставлении финансирования, внедрил собственную таксономию устойчивого финансирования, ориентированную на международные стандарты, на основании которой финансирование экологически устойчивых проектов приобретёт новую форму и будет развиваться более активно.
МКБ приступил к внедрению соответствующей стандартам ISO интегрированной системы менеджмента в области охраны окружающей и социальной среды, здоровья и безопасности, энергоэффективности и энергосбережения и стал первым банком в России, опубликовавшим Политику интегрированной системы менеджмента.
Более полную информацию по направлениям работы банка в области устойчивого развития можно получить из опубликованной на нашем сайте расширенной версии ESG-стратегии на 2021–2023 годы.
NBJ: И всё-таки, почему МКБ активно развивает ESG-практики, и есть ли от этого ощутимый финансовый эффект? Ведь конкретных ограничений и регуляторных требований в данной области в России пока не существует, в отличие от Запада.
Ю. ТИТОВА: МКБ как объект инвестиций международных банков развития внедрил элементы системы социально-экологического менеджмента изначально в качестве исполнения одного из обязательных требований инвесторов. Тем не менее, по мере переосмысления и существенного роста значения темы устойчивого развития во всем мире, внедрённые в МКБ механизмы мы уже воспринимаем не как ограничения нашей деятельности, а как конкурентное преимущество, позволяющее нам быть на шаг впереди. Кроме того, мы видим, что наши контрагенты заинтересованы в выборе партнёра со схожими ESG-ценностями, готового предложить устойчивые продукты или дать профессиональную консультацию по вопросам внедрения устойчивой ESG-практики.
Финансовый эффект на данный момент не является существенным, но уже ощутим в виде повышенного интереса к новым продуктам и услугам, а также в виде использования инновационных инструментов фондирования, которые экономически более выгодны.
В частности, первый среди российских банков ESG-linked кредит, который мы привлекли от немецкого банка LBBW, предусматривает возможность снижения ставки по кредиту при повышении ESG-рейтинга МКБ согласно рейтингу агентства RAEX Europe. Также ввиду того, что материальные результаты в совершенствовании уровня устойчивости бизнеса – это процесс длительный и ресурсоёмкий, устойчивое финансирование, как правило, носит более длительный характер, что очевидно и на примере нашей сделки со срочностью 2 года.
На текущий момент на локальном рынке не существует ощутимой взаимосвязи между уровнем экологических и социальных рисков, присущих компаниям, и стоимостью их фондирования. Более того, даже на развитых рынках стоимость зелёных инструментов отличается от классических инструментов не всегда, и даже при фиксации определённого гриниума он является несущественным для заёмщиков и эмитентов.
Тем не менее, для компаний, подверженных ESG-рискам, в настоящее время появляется всё больше барьеров в привлечении финансирования, т.к. все больше инвесторов и кредиторов (в первую очередь, зарубежных) интегрируют ESG-критерии в анализ инвестируемых проектов и используют негативный скрининг, т.е. отказываются от поддержки ряда отраслей/проектов.
Таким образом, вскоре компании просто не смогут игнорировать текущие реалии, диктующие необходимость активного внедрения принципов устойчивости в свою деятельность, и потенциальная возможность удешевления стоимости фондирования не будет единственным фактором, определяющим движение компаний к более устойчивому развитию.
NBJ: То есть ESG-принципы сегодня не только косвенно отражаются на банковском бизнесе, но уже и напрямую диктуют рынку какие-то свои условия?
Ю. ТИТОВА: Абсолютно верно. Это совершенно новая и быстро растущая рыночная ниша, привлекательная для всех крупнейших игроков. При этом позитивных аспектов от внедрения ESG-принципов огромное множество: привлечение клиентов и удержание сотрудников, которым близки ESG-принципы; расширение сотрудничества с корпоративным сектором; минимизация рисков инвестирования и финансирования; новые инструменты фондирования и многое другое.
Особенно впечатляет внимание к ESG-аспектам Банка России и министерств и ведомств, которые очень активно включаются в ESG-повестку и способствуют расширению интереса банковского сообщества к указанным вопросам.
NBJ: Со стороны каких заинтересованных лиц вы сейчас ощущаете наибольшее давление при развитии ESG-практик – регулятора, клиентов, инвесторов, акционеров?
Ю. ТИТОВА: Я бы выделила две основные группы «давления»: это инвесторы и клиенты.
Инвесторы задают тон и формируют чёткое представление о том, каковы критерии оценки устойчивости их вложений. Их уже интересует не просто список мероприятий, которые мы реализуем, но и отчётность, транспарентность по выбросам и негативным воздействиям, наши стратегические цели в данной области, доли прибыли, сформированной за счёт коричневых секторов, и многое другое. На наших глазах эти вопросы перерастают в формальные чек-листы, на основании которых инвесторы ранжируют объекты инвестиций и начинают отказываться от наиболее рискованных инвестиций с позиций ESG-критериев. Более того, долговые выпуски МКБ размещаются с существенной переподпиской книги заявок, что свидетельствует о высокой оценке инвесторами уровня прогресса банка в области ESG.
Клиенты же формируют нашу повестку: мы получаем запросы на продукты и консультационные услуги, о которых ранее речь даже не заходила, также мы стремимся продвигать принципы устойчивого развития среди клиентов и партнёров, предлагая собственную социально-экологическую экспертизу, опираясь на лучшую национальную и международную практику корпоративного управления.
NBJ: МКБ в числе первых российских банков раскрыл заверенные выбросы парниковых газов. Почему это важно?
Ю. ТИТОВА: Изменение климата относится к глобальной экологической проблеме, развитие которой сопровождается возникновением различных по значимости рисков и возможностей. К основным рискам относится повышение средней температуры, рост числа неблагоприятных гидрометеорологических явлений, ужесточение международных и национальных требований, изменение предпочтений партнёров, необходимость внедрения адаптационных мероприятий. Впоследствии это отражается в росте издержек производителей, капитальных, операционных расходов (выплата углеродных налогов, штрафов, поддержание инфраструктуры), снижении спроса на углеродоёмкие услуги и товары. Перечень возможностей включает выход на новые рынки с трансформированной моделью бизнеса, снижение себестоимости продукции в результате повышения энергоэффективности и ресурсоэффективности в целом, использование механизмов поддержки зелёного и низкоуглеродного развития, к которым могут относиться налоговые льготы, субсидирование ставки купонного дохода, процентных ставок по инвестиционным кредитам, снижение риск-весов и другое. От того, как компания управляет перечисленными рисками и возможностями, зависит её финансовая устойчивость в ближайшем будущем.

NBJ: Как банки могут влиять на климат?
Ю. ТИТОВА: Банки влияют на климат прямым и косвенным путем. Влияние прямым путем проявляется через прямые выбросы парниковых газов (Scope 1) из источников, являющихся собственностью банка или контролируемых им. Сюда относятся выбросы парниковых газов, возникающие в результате потребления топливно-энергетических ресурсов, а также
кондиционирования воздуха и охлаждения. Влияние косвенным путем гораздо более многоаспектное, значимое и масштабное. Во-первых, сюда относятся косвенные энергетические выбросы парниковых газов (Scope 2), возникающие при производстве импортируемой электрической энергии, тепла или пара, потреблённых банком. Во-вторых, это так называемые прочие косвенные выбросы парниковых газов (Scope 3), которые являются следствием деятельности организации, но возникают из источников парниковых газов, принадлежащих другим организациям или контролируемых ими. Например, сюда относятся выбросы в цепочке поставок и от командировок сотрудников. И, наконец, наиболее существенная категория выбросов парниковых газов – от проектов и организаций, финансируемых банком, что формирует углеродный след кредитного портфеля банка.
NBJ: Как давно и в каком объёме банки рассчитывают выбросы парниковых газов?
Ю. ТИТОВА: Инвентаризация источников выбросов парниковых газов и непосредственно сам количественный расчёт выбросов парниковых газов является первым и очень важным этапом в рамках процесса управления климатическими рисками и выстраивания всей дальнейшей климатической стратегии любой организации, включая банки.
На сегодняшний день достоверно неизвестно, какой из банков первым начал вести учёт выбросов парниковых газов. Такие финансовые институты развития как ЕБРР начали поднимать важность климатических вопросов в своих экологических политиках ещё в середине 90-х годов. Коммерческий банковский сектор приступил к раскрытию выбросов парниковых газов 10–15 лет назад. Так, уже первый отчёт о корпоративной социальной ответственности (КСО) ING за 2005 г. содержал информацию о косвенных энергетических выбросах и выбросах, возникающих в результате деловых поездок работников. Банк HSBC начал раскрывать выбросы парниковых газов с 2012 г.
Большинство коммерческих международных банков рассчитывают выбросы парниковых газов в разрезе трёх областей охвата. Если говорить про оценку углеродного следа кредитного портфеля, то банковский сектор в процессе решения данной задачи, что осложняется отсутствием единых методических рекомендаций, трудностью получения и недостаточным уровнем раскрытия данных клиентов, высокими трудозатратами при их сборе и обработке.
NBJ: Как МКБ рассчитывает выбросы парниковых газов?
Ю. ТИТОВА: В своем расчёте выбросов парниковых газов МКБ придерживался международных требований. Согласно международным стандартам ISO 14064-1:2018 и Greenhouse Gas Protocol, мы определили наши границы инвентаризационного анализа выбросов парниковых газов, которые включают организационные и операционные границы. В соответствии с нашими утвержденными организационными границами, мы консолидируем выбросы и абсорбцию парниковых газов на уровне объектов с помощью подхода по контролю: МКБ учитывает выбросы и/или абсорбцию парниковых газов на активах, которыми банк управляет финансовым образом. Установленные в 2020 г. операционные границы предполагают ведение учёта прямых (Scope 1) и косвенных энергетических (Scope 2) выбросов. В соответствии с таким подходом все количественно определенные выбросы и/или абсорбция парниковых газов на активах, которыми банк не управляет финансовым образом, будут включены в дальнейшем в категорию косвенных неэнергетических (Scope 3) выбросов парниковых газов.
Расчет прямых и косвенных энергетических выбросов парниковых газов произведён на основании Руководящих принципов национальных инвентаризаций парниковых газов Межправительственной группы экспертов по изменению климата (МГЭИК), 2006. При расчёте использовался потенциал глобального потепления (GWP), опубликованный в Пятом оценочном докладе МГЭИК. Объём прямых выбросов парниковых газов включает выбросы CO2, CH4 и N2O, объём косвенных энергетических выбросов – выбросы CO2 от закупаемой электрической и тепловой энергии, расчёт косвенных энергетических выбросов парниковых газов произведён по методу местоположения (location-based). Коэффициент выбросов парниковых газов от закупаемой тепловой энергии рассчитан с использованием данных Международного энергетического агентства (МЭА) по структуре топливно-энергетического баланса России, для расчёта выбросов парниковых газов от потребления закупаемой электроэнергии использован наиболее актуальный справочный сетевой коэффициент выбросов парниковых газов при производстве электроэнергии в России.
NBJ: Какие результаты были получены?
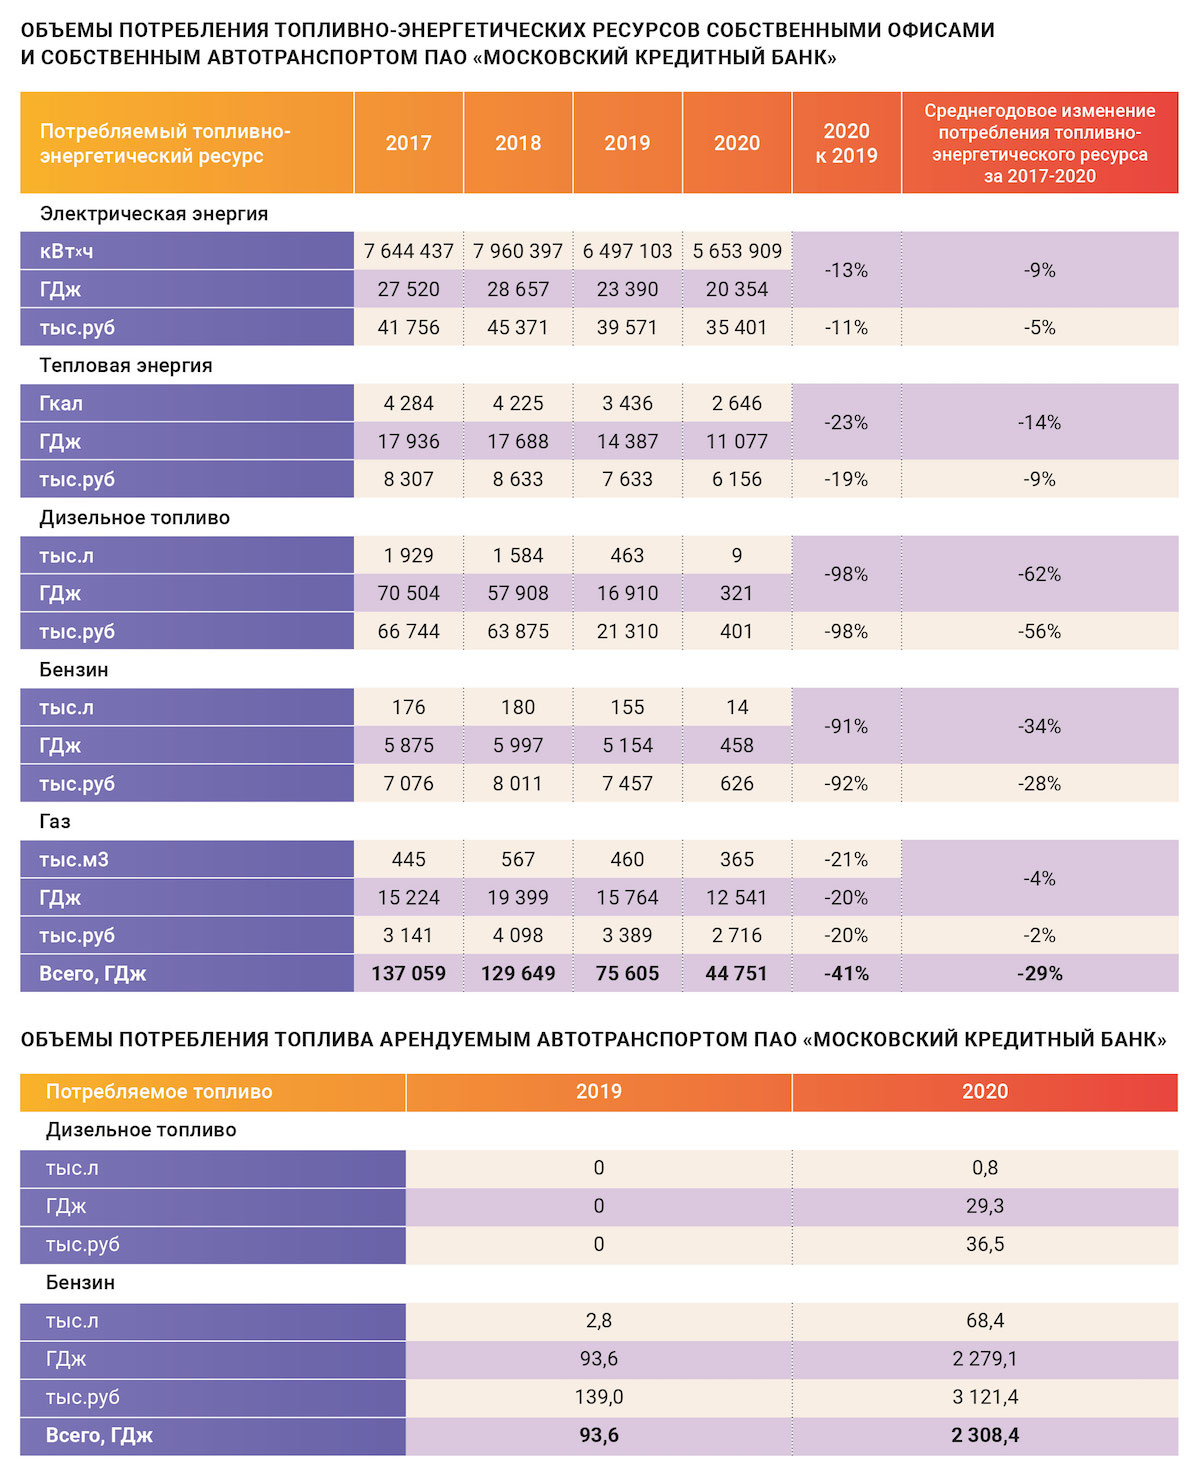
Ю. ТИТОВА: По результатам проведённой количественной оценки выбросов парниковых газов, прямые выбросы (Scope 1) в 2020 году составили 761 т СО2-экв., а косвенные энергетические (Scope 2) – 2536 т CO2-экв. В 2020 г. суммарные выбросы парниковых газов сократились на 40%, прямые выбросы парниковых газов – на 70%, косвенные энергетические выбросы – на 16% относительно предыдущего года.
NBJ: Почему так заметно сократились выбросы парниковых газов?
Ю. ТИТОВА: Сокращение выбросов парниковых газов вызвано рядом причин. Это и перевод части сотрудников на удаленный режим работы, и ликвидация департамента инкассации, и сокращение парка собственных автомобилей, и, конечно же, реализация комплекса мероприятий по повышению энергоэффективности, подробный перечень которых приведён в нашем годовом отчёте в области устойчивого развития за 2020 г.
NBJ: Насколько это большие выбросы в сравнении с другими банками?
Ю. ТИТОВА: В сравнении с крупными международными банками, такими как Bank of America, HSBC, Unicredit, Commerzbank, Deutsche Bank, суммарная величина Scope 1 и Scope 2 для МКБ в десятки и сотни раз меньше. При сравнении с более мелкими по размеру банками ситуация разнится. С одной стороны, есть небольшой французский банк Rothschild & Co, при в полтора раза меньшей численности персонала и в несколько раз меньшими совокупными активами характеризующийся сопоставимыми с МКБ выбросами парниковых газов. С другой стороны, выбросы испанского банка Banco de Sabadell с численностью персонала в четыре раз превышающей численность персонала МКБ, в почти полтора раза меньше, что обусловлено, прежде всего, использованием энергии возобновляемых источников (преимущественно энергии Солнца). За счет этого косвенные энергетические выбросы Banco de Sabadell были сведены практически к нулю и составили всего 26 т CO2-экв.
Стоит также отметить, что сопоставление углеродоёмкости банковской деятельности осложняется и искажается возможным недоучётом некоторыми банками источников выбросов парниковых газов, различием и нераскрытием коэффициентов выбросов, коэффициентов глобального потепления, подходов к включению категорий выбросов в различные области охвата. Например, при различных методических подходах выбросы от арендуемых активов могут попадать как
в первую и вторую области охвата, так и в третью. Такая ситуация является нормой, если банк подробно раскрывает свой методологический подход, так как международные стандарты показывают единство позиции в том, чтобы в первую очередь был исключён двойной учёт выбросов парниковых газов.
NBJ: Как МКБ будет сокращать свои выбросы парниковых газов?
Ю. ТИТОВА: МКБ планирует продолжить повышать энергоэффективность своих офисов. В рамках недавно раскрытой расширенной версии стратегии в области устойчивого развития на 2021–2023 годы мы уже поставили цели по сокращению абсолютного потребления электрической и тепловой энергии в собственных зданиях на не менее чем 30% и 23,5% соответственно (относительно уровня 2019 года). Прорабатывается возможность модернизации газового энергоцентра в Очаково, покупки возобновляемой энергии и зелёных сертификатов. Последнее в определенной степени ограничивается особенностями географического положения банка и в целом ещё относительно высоким сетевым коэффициентом выбросов парниковых газов при производстве электроэнергии в России.
Оставшиеся объёмы выбросов парниковых газов, которые по объективным причинам не могут быть сокращены, будут компенсированы. На данный момент банк присматривается к различным вариантам компенсационных мероприятий. Одним из таких возможных вариантов предварительно является поддержка лесоклиматического проекта.
NBJ: Какая приблизительная площадь лесов необходима для углеродной нейтральности МКБ?
Ю. ТИТОВА: Для начала следует сказать, что необходимая площадь лесов для высадки зависит от используемой методики расчёта их поглощающей способности. На данный момент, существует несколько таких методик: методика РОБУЛ, методика ВНИИЛМ и методика МГЭИК. Первые две методики являются российскими, третья методика – международная.
Учитывая в качестве прямых митигирующих мероприятий только реализацию обозначенных выше мер по сокращению энергопотребления, площадь лесного участка для достижения углеродной нейтральности МКБ в части Scope 1 и Scope 2 по предварительным ориентировочным расчётам с использованием методики РОБУЛ по осредненным данным для управляемых лесных земель (включающих площади облесения) должна составлять около 2000 га. Для наглядности такая площадь сопоставима с примерно половиной площади г. Зелёноград или с третью площади государства Сан-Марино. В случае использования методики ВНИИЛМ лесная площадь уменьшится в несколько раз в связи с более высокими значениями поглощающей способности российских лесов по этой методике. Однако в отличие от РОБУЛ данная методика не рекомендована Минприроды России и не прошла одобрение со стороны международных экспертов МГЭИК.
NBJ: Есть ли случаи поддержки лесоклиматических проектов международными банками для компенсации своих выбросов?
Ю. ТИТОВА: Для начала следует сказать, что реализация компенсационных мероприятий является нормой и распространенной практикой среди международных банков. Международные банки прибегают к различным вариантам компенсационных мероприятий. Сюда, например, относится покупка банками специальных сертификатов, свидетельствующих о сокращении выбросов парниковых газов в результате реализации не относящихся к банку устойчивых проектов. Такую практику, например, применяют французские банки BNP Paribas и Credit Agricole. Остальные банки оказывают прямую поддержку климатическим проектам, например, HSBC пожертвоавал $100 млн в пользу ВИЭ и венчурных предприятий в области климатических инноваций. Если говорить конкретно про поддержку лесоклиматического проекта, то здесь в пример можно привести деятельность немецкого банка LBBW, который инвестировал $3,5 млн в специализированный фонд Arbaro Fund, занимающийся поддержкой долгосрочных проектов по лесоразведению в Латинской Америке и Африке. В общей сложности за 15 лет срока действия фонда это позволит поглотить из атмосферы около 350 000 тонн CO2.
Беседовала: Оксана Дяченко
Материал также будет опубликован в печатной версии Национального Банковского Журнала (сентябрь 2021)


