Аналитика и комментарии
Павел Самиев, БизнесДром: Выше охваты, ниже просрочка – доля малых и средних предприятий, имеющих кредит, выросла

В текущем году кредитование стало доступнее для предпринимателей: число МСП, имеющих действующий кредит, за год увеличилось на 74%, опросы в рамках RSBI подтверждают статистику. Сохранится ли уровень просроченной задолженности на низком уровне, и что нужно, чтобы кредитование из поддержки не превратилось в «обременение»?
По данным ФНС, в едином реестре МСП на 10 ноября 2020 года находится 5,67 млн МСП. Из них почти 0,5 млн предприятий (8%) имеют действующие кредиты, хотя еще в начале года доля составляла 4,7%. Повышению доступности кредитования способствовали государственные антикризисные меры, в том числе льготные, беспроцентные кредиты. Была расширена программа кредитования под 8,5% (выдано 972 млрд рублей 14 тыс. МСП): упрощены требования к заемщику – не учитываются задолженности по налогам, сборам, заработной плате, сняты отраслевые ограничения, а также была предоставлена возможность рефинансирования кредитов на оборотные и инвестиционные идеи.
Кроме того, значительно снизились средние ставки по кредитам МСП вследствие снижения ключевой ставки Банка России. Средневзвешенные процентные ставки в сентябре составили 6,95% и 8,11% по кредитам до года и свыше года соответственно. Это на 3,8 п.п. и 2,3 п.п. ниже, чем год назад. Новые кредиты выдавались в основном по специальным программам кредитования, запущенным для поддержки бизнеса в период пандемии.
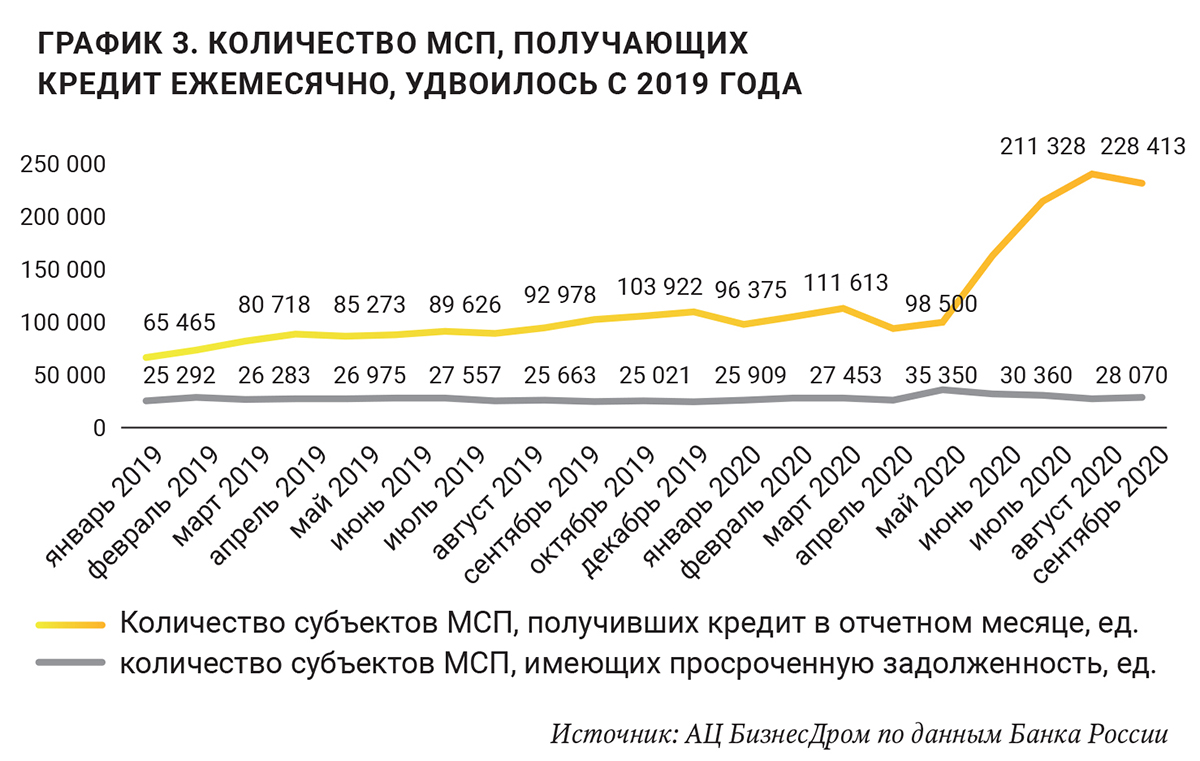
В результате в июле, августе, сентябре ежемесячно кредиты получали свыше 200 тысяч МСП. Для сравнения: в 2019 году в среднем кредиты получали 88 тысяч малых и средних компаний, а на 1 октября этого года в среднем каждый месяц финансирование получали 148,9 тысяч МСП. Больше всего кредитов берут торговые компании и фирмы, занимающиеся ремонтом автомобилей, на них приходится 40,8%.
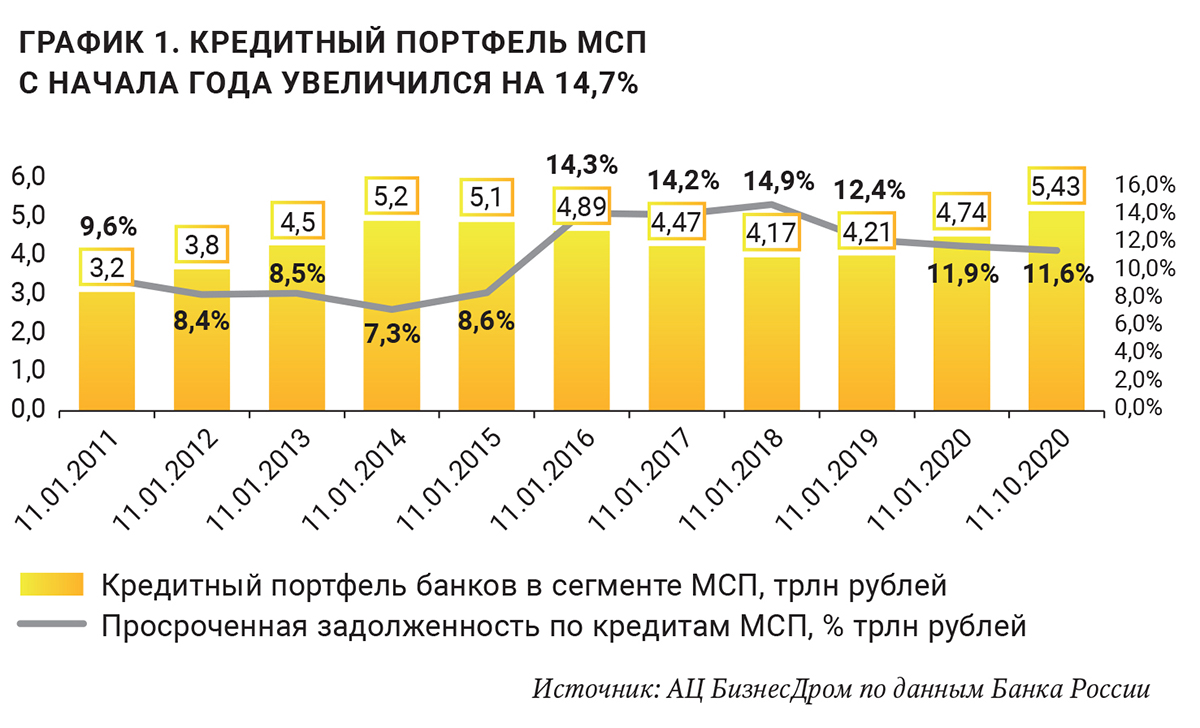
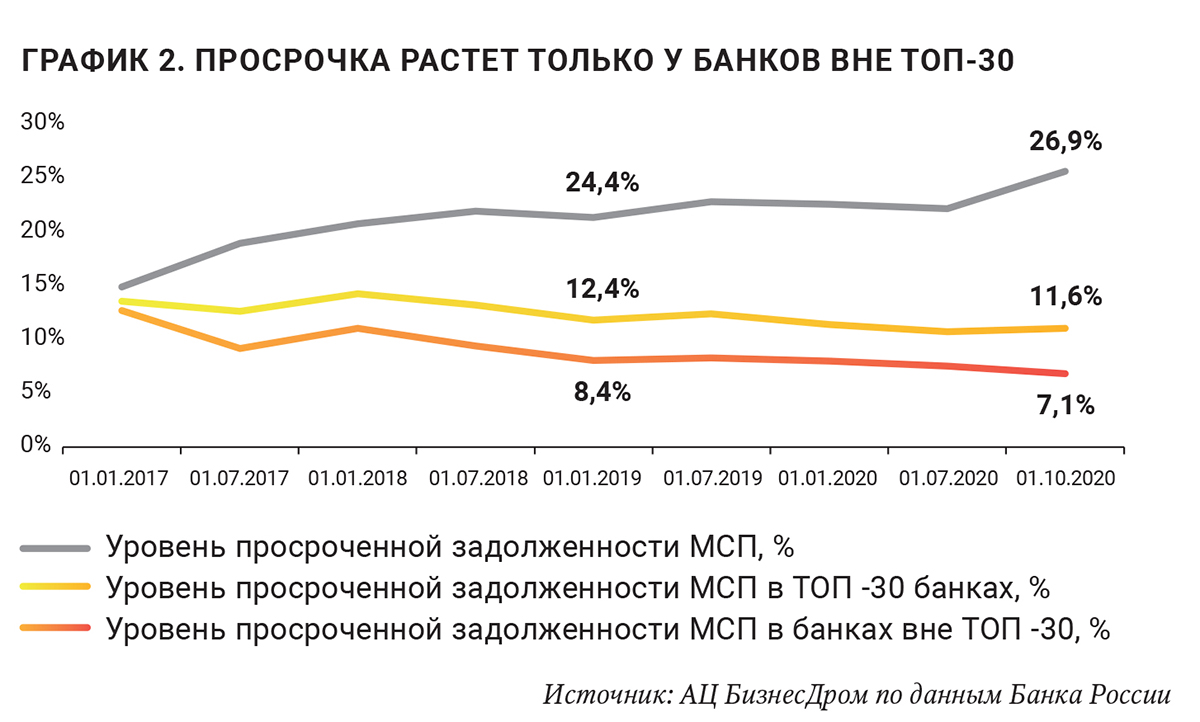
На 1 октября, по данным Банка России, задолженность МСП перед банками составила 5,4 трлн руб., что на 14,7% больше (на 694,3 млрд руб.), чем в начале года. Годовой темп прироста задолженности достиг 26,5%. Несмотря на рост кредитования МСП, доля просроченных кредитов постепенно снижается: на 01.10.2020 уровень просроченной задолженности составил 11,6%, что соответствует значениям 2015 года (годом ранее – 13,5%). Снижение происходит в основном за счет банков топ-30, на которые приходится 78% всего кредитного портфеля МСП (просроченная задолженность МСП в них составила 7,1%). В то же время в остальных банках уровень задолженности вырос до 26,9% – рекорд за всю историю наблюдений. Это, прежде всего, связано с действующими послаблениями и мерами поддержки: помимо программ льготного кредитования, до 31 декабря 2020 года банкам рекомендовано продолжать реструктурировать кредиты субъектов МСП в рамках собственных программ, не назначать в период до 31 декабря 2020 года пени и штрафы по реструктурированным кредитам. В связи с этим возникают большие отложенные риски, связанные с мораторием на банкротство, кредитными каникулами и льготными ставками кредитования. Качество кредитного портфеля МСП сейчас хуже, чем показывает официальные данные по уровню просрочки, в основном из-за действующих пролонгаций и действующих кредитных каникул. Ранее никогда столько кредитов МСП реструктурировано не было, все предыдущие кризисы реструктуризации были характерны для крупных или ипотечных заемщиков.
Опросы предпринимателей из разных регионов России показывают, что бизнес, который не попал в список пострадавших, также испытывает сложности с ведением деятельности и нуждается в льготах. Предприниматели с осторожностью прогнозируют спрос на свои продукты и услуги: согласно индексу деловой активности малого и среднего бизнеса «Опоры России» и Промсвязьбанка (индекс RSBI), 33% МСП ожидают в ближайшее время снижение выручки. Улучшение условий для ведения бизнеса отметили 10% в среднем и малом бизнесе, производстве и среди предпринимателей младше 35 лет. При этом более 50% МСБ в среднем настроены негативно.
Предприниматели отмечают, что при сохранении текущих ограничений ведения деятельности, 53% МСП потребуется от одного до трех лет для восстановления до докризисного уровня, а 17% отметили, что уже восстановили свои финансовые показатели.
Поскольку мы наблюдаем некоторое ужесточение ограничений, стоит ожидать продление ряда мер на 2021 год. Уже было объявлено, что по основной программе кредитования МСП (в рамках национального проекта поддержки МСП) с 1 января 2021 года ставка будет снижена с 8,5% до 7%, также продлевается мораторий на проверки для малого и микробизнеса. Кроме этого, планируется продлить в 2021 году возможность получения поддержки предпринимателями, которые торгуют подакцизными товарами. Ожидается, что в скором времени будет определен перечень отраслей, которым будет предоставлена дополнительная отсрочка по уплате ранее перенесенных налогов. Чтобы предупредить резкий рост просроченной задолженности МСП, помочь предпринимателям «дожить» до периода снятия ограничений и обеспечить комфортное восстановление, считаем необходимым также продлить действие мер поддержки, в том числе льготное кредитование, а также рекомендовать банкам не начислять МСП пени и штрафы в течение первого квартала 2021 года.
Во второй половине 2020 года мы увидели всплеск выдач кредитов – больше всего выдавалось в третьем квартале, основная причина – государственные программы кредитования, отложенный спрос. Данные факторы в 2021 году уже не «сыграют», поэтому стоит ожидать сокращения кредитования. Стимулом кредитования останется программа 7% (ранее 8,5%), а также некоторые специальные программы банков.
Ожидаем, что в 2021 году выдачи кредитов МСП окажутся на уровне 2020 года или несколько ниже – около 6,8 трлн рублей. При этом уровень просроченной задолженности будет зависеть от нескольких факторов: длительности ограничений деятельности (поскольку большинство кредитов взяли торговые компании), продления/прекращения льготных программ и послаблений. Кроме того, при сохранении численности сотрудников кредиты по специальным государственным программам будут списаны. Если программы поддержки будут резко прекращены до выравнивания ситуации в экономке, то в начале 2021 года может произойти резкий рост числа дефолтов малого бизнеса, просроченной задолженности. Можно ожидать рост до 13–15%, в основном за счет кредитов, выданных в конце 2019 года – начале 2020 года, как кредитов на развитие бизнеса, а также кредитов на поддержание деятельности, выданных в период пандемии.
Текст: Павел Самиев, гендиректор аналитического центра «БизнесДром», председатель комитета «Опоры России» по финансовым рынкам, специально для NBJ
Доля «карточных» кредитов с просрочкой снизилась до 9,5%
По данным Национального бюро кредитных историй, в минувшем сентябре доля кредитов по кредитным картам с просроченной задолженностью свыше 30 дней от общего количества действующих кредитов данного типа составила 9,5%, снизившись за год на 0,8 п.п. (в сентябре 2019 года – 10,3%).
При этом доля таких кредитов существенно снижалась еще в конце 2019 – начале 2020 гг. – на 1,5–2 п.п. (минимальное значение – в феврале 2020 года – 8,1%). В период же жестких «карантинных» мероприятий весной текущего года и последовавших за ним «посткарантинных» летних месяцев, был отмечен некоторый рост данного показателя, максимальное значение которого пришлось на сентябрь 2020 года – 9,5%. Однако, несмотря на последствия пандемии коронавируса, доля «плохих» «карточных» кредитов пока находится на относительно невысоком уровне.
В сентябре 2020 года самые низкие значения доли просроченной задолженности свыше 30 дней по кредитным картам в общем объеме кредитов данного типа (среди 30 регионов-лидеров в сегменте кредитных карт) были зафиксированы в Москве (6,4%), Ханты-Мансийском АО (8,1%), Санкт-Петербурге (8,2%), Московской области (8,7%) и Татарстане (9,8%).
«Банки продолжают тщательно контролировать ситуацию с кредитными рисками своих клиентов, в т.ч., в сегменте необеспеченного потребительского кредитования, – считает директор по маркетингу НБКИ Алексей Волков. – Как правило, кредитные продукты, включая карты, предоставляются только тем гражданам, чей уровень долговой нагрузки и значение персонального кредитного рейтинга (ПКР) находятся на должном уровне. Отмечу, что столь незначительный рост доли просроченных кредитов в последние месяцы был обусловлен, прежде всего, реструктуризацией банками «проблемных» кредитов. Если бы ее проведено не было, доля кредитов с просрочкой по кредитным картам могла быть существенно выше».
Ольга Квасова.
Материал также опубликован в печатной версии Национального банковского журнала (Ноябрь 2020).