





Аналитика и комментарии
«Стоунхедж»: сбор задолженности как искусство

Проблема сбора просроченной задолженности на этапе legal collection стала актуальной для российских банков относительно недавно. Это сложная процедура с различными этапами и стратегиями сбора, которые формируются в зависимости от профиля должника, региона и других важных факторов. Коллекторское агентство «Стоунхедж» работает в данном направлении с лидерами рынка потребительского кредитования с 2007 года, имеет большой опыт в организации эффективного взаимодействия как с судами, так и со службой судебных приставов. О тонкостях работы агентства, о том, как ему удается добиваться оптимальных результатов при сборе просроченной задолженности, рассказали в интервью NBJ руководитель коллекторского агентства «Стоунхедж» Рустем НАСРЕТДИНОВ и руководитель правового управления «Стоунхедж» Ринат ГАЙСИН.
NBJ: Рустем, сейчас в российских средствах массовой информации много говорят о том, что нестабильная экономическая ситуация в России приводит к росту задолженности по банковским кредитам. Некоторые эксперты называют сложившееся положение дел если не критическим, то приближающимся к этому состоянию. Согласны ли Вы с такими оценками и ощущаете ли на работе вашей компании, что проблема «плохих» долгов становится для национальных финансово-кредитных организаций актуальной?
Р. НАСРЕТДИНОВ: Действительно, это так. Объем кредитного портфеля, находящийся в работе нашей компании, только за 2014 год вырос более чем в два раза. К примеру, в 2011 году средняя сумма задолженности составляла 32 тыс. рублей, а на конец 2014 года данный показатель достиг 98 тыс. рублей. Легко подсчитать, что этот показатель, который является индикатором актуальности проблемы, увеличился более чем в три раза. При этом необходимо учитывать, что доходы граждан остались на прежнем уровне. В такой ситуации заемщикам, естественно, стало сложнее исполнять взятые на себя обязательства, что и повлекло за собой рост доли просроченной задолженности в кредитных портфелях российских финансово-кредитных организаций.
NBJ: Какие банки чаще всего обращаются к Вам и какие портфели кредитов чаще всего они предлагают вашей компании взять на проработку?
Р. НАСРЕТДИНОВ: В первую очередь нашими партнерами являются, что вполне закономерно, крупные розничные игроки, занимающиеся потребительским кредитованием. В работе нашей компании находятся в основном кредитные портфели в отношении физических лиц. Это долги 2012–2014 годов, возникшие по потребительским кредитам и автокредитам, по кредитным картам и т.д.
NBJ: Расскажите, пожалуйста, о том, с чего начинается взаимодействие банка с коллекторским агентством? Как банки, которые являются клиентами компании «Стоунхедж», формулируют для себя приоритетные задачи в рамках такого партнерства?
Р. НАСРЕТДИНОВ: И банк, и агент заинтересованы в получении максимального результата в короткие сроки. И, конечно, поставленной перед собой цели они хотят добиться путем минимальных денежных затрат.
NBJ: Понятно, что кейсы бывают разными, но, наверное, можно назвать некую среднюю температуру по больнице – какую долю из предоставленных для обработки портфелей кредитов обычно удается вернуть кредитору?
Р. НАСРЕТДИНОВ: Вы правы, говоря о том, что общего показателя не существует. На возможность взыскания кредита оказывает влияние множество факторов. Во-первых, это связано с политикой банка на этапе выдачи кредита, то есть с тем, насколько жесткие требования предъявляются к заемщикам, насколько тщательно проверяется их платежеспособность, дисциплинированность при обслуживании задолженности и т.д.
NBJ: Иными словами, насколько у той или иной финансово-кредитной организации «простроены» стратегии риск-менеджмента?
Р. НАСРЕТДИНОВ: Совершенно верно. Как мы знаем, у каждого игрока эти стратегии и подходы к определению рисков и управлению ими разные. Если сказать по другому – у каждого банка свой клиент. Второй фактор, который оказывает непосредственное влияние на перспективы возвращения долга – сроки, на которых кредитные портфели были переданы в работу коллекторскому агентству. Не думаю, что я раскрою большую тайну, если скажу, что эффективность взыскания намного выше в случаях, когда задолженность не вышла за пределы 500 дней.
В целом средняя доля взыскания колеблется от 27 до 38% в зависимости от размера переданного кредитного портфеля.
NBJ: Не могли бы Вы рассказать о конкретных действиях, которые компания «Стоунхедж» предпринимает, когда получает на обработку портфель просроченных кредитов? Иными словами, что нужно сделать в первую очередь, что во вторую и т.д.?
Р. НАСРЕТДИНОВ: В первую очередь необходимо провести правовую экспертизу кредитного договора и предъявляемых требований к должнику. Нужно понимание того, в какой форме будет реализовано право на судебную защиту интересов банка.
Приказное производство является наиболее быстрым и менее затратным способом. Однако судья может принять решение об отказе в удовлетворении заявленных требований в виду наличия спора о праве. В большинстве случаев это связано с наличием в требованиях спорных сумм (штрафы, неустойки и пр.).
Исковое производство является более длительной процедурой, однако позволяет обеспечить удовлетворение большего объема требований к должнику.
После принятия решения о способе реализации права на судебную защиту необходимо определиться с подсудностью: договорная или по месту жительства должника. Как показывает сложившаяся судебная практика, в большинстве случаев в удовлетворении требований по договорной подсудности суды отказывают. Это также связано с позицией вышестоящих судов субъектов Российской Федерации. Поэтому оптимальным является заявление требований в суды по месту жительства должника.
NBJ: Как проводится дальнейшая работа после разрешения тех вопросов, которые Вы обозначили?
Р. НАСРЕТДИНОВ: На первом этапе в автоматизированном режиме осуществляется определение территориальной подсудности, исходя из места жительства должника, и одновременное установление реквизитов для оплаты государственной пошлины. Эта работа проводится с использованием собственного программного обеспечения. При любом объеме кредитного портфеля время для определения подсудности и реквизитов составляет не более одного часа.
На втором этапе, после оплаты кредитной организацией государственной пошлины, осуществляется подготовка заявления, формирование и направление пакета документов в суды. Далее проводится работа с судами: контроль поступления пакета документов в судебный участок, соблюдение срока вынесения и получения судебного приказа, сверка корректности данных в полученных исполнительных документах и при необходимости принятие мер по их исправлению.
NBJ: Учитывая общую ситуацию со сроками рассмотрения дел в судах, сколько времени это занимает?
Р. НАСРЕТДИНОВ: Как правило, в условиях договоров с партнерами закреплен срок получения исполнительного документа – 150 дней. На данный момент мы добились того, что средний срок получения судебного приказа составляет 53 дня. Если учесть, что в исковом производстве данный срок составляет 85 дней, то я считаю – нам удается обеспечивать хороший результат.
NBJ: В начале разговора мы затронули тему вынесения судьями решений об отказе в удовлетворении заявленных требований ввиду наличия спора о праве. Не могли бы Вы привести статистику, подтверждающую то, что такие отказы следуют довольно часто.
Р. НАСРЕТДИНОВ: На конец 2014 года из 280 645 направленных в суды заявлений о выдаче судебного приказа, удовлетворено 183 053 заявления – 65,23%. По кредитным обязательствам, по которым судами установлено наличие спора о праве, мы обращаемся в суды с исковыми заявлениями.
NBJ: Вы сказали про ошибки. Насколько часто они бывают?
Р. НАСРЕТДИНОВ: Ошибки неизбежны, однако в общей массе они составляют менее 1%. Но, учитывая тот факт, что с документом компания в дальнейшем работает на этапе исполнительного производства, мы, конечно, заинтересованы в их скорейшем исправлении. Более подробно об этом этапе работы расскажет руководитель правового управления нашей компании Ринат Гайсин.
NBJ: Ринат, насколько важен этап исполнительного производства?
Р. ГАЙСИН: Многие думают, что достаточно получить устраивающее их судебное решение, и дело сделано. Это далеко не так. В случае взыскания кредиторской задолженности этап судебного разбирательства даже не половина дела. В ходе судебного разбирательства взыскатель в большей степени несет дополнительные судебные расходы, а взамен пока ничего не получает. Большинство взыскателей, получив исполнительный документ и предъявив его в службу судебных приставов, так и остаются в итоге с ним на руках.
NBJ: Скажите, пожалуйста, всегда ли необходимо обращаться в коллекторское агентство, если после получения судебного решения дальнейшие действия по взысканию возложены на службу судебных приставов?
Р. ГАЙСИН: Да, действительно, полномочия по принудительному исполнению судебных решений, в том числе по взысканию кредитных обязательств, возложены на Федеральную службу
судебных приставов (ФССП). Но тут есть несколько вопросов, или, если угодно, проблем. В производстве судебных приставов кроме взысканий в пользу банков имеются иные категории дел. В частности, это взыскания административных штрафов, налогов, алиментов, а также такие действия, как выселение, вселение и т.д. Доля указанных дел в общей массе исполнительных документов является значительной. При этом эти виды взысканий сотрудниками государственной службы рассматриваются как приоритетные ввиду социальной значимости таких дел. Это также определено федеральным законом «Об исполнительном производстве». В частности, данным законом установлено, что взысканные с должника денежные средства должны направляться в первую очередь на удовлетворение алиментных обязательств, налоговых требований, обязательств по трудовым отношениям и т.д.
Отдельно стоит сказать об объеме работы, возложенной на судебного пристава-исполнителя. На сегодняшний день нагрузка, лежащая на судебных приставах, является колоссальной. Даже если они будут работать круглосуточно, то им не хватит времени, чтобы обработать взваленный на каждого из них в отдельности объем работы. Кроме основной деятельности судебные приставы тратят значительное время на составление отчетов, подготовку ответов на разные запросы и заявления. При этих обстоятельствах объективной необходимостью является то, чтобы со службой судебных приставов работали профессионалы.
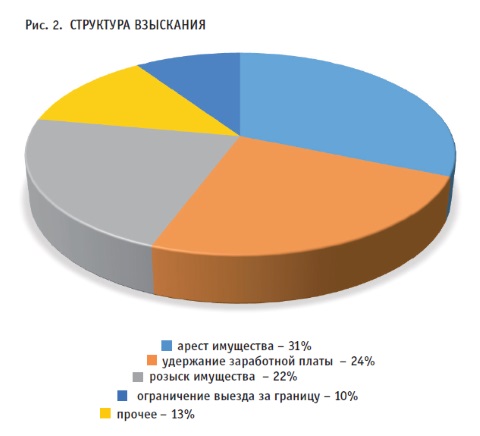
Предъявив исполнительный документ в службу судебных приставов, взыскатель должен понимать, что он требует от судебного пристава, какие действия необходимо совершить судебному приставу и какие процессуальные документы он должен вынести. При этом главным моментом является то, что все основные мероприятия в отношении должника должны быть совершены в достаточно сжатые сроки, чтобы должник не спрятал имущество. Именно на данном этапе важна работа коллекторов. Мы прежде всего контролируем, чтобы было своевременно возбуждено исполнительное производство и направлены необходимые запросы. Получив ответ о наличии у должника какого-либо имущества или денежных средств, судебный пристав должен предпринять меры к их аресту, если должник добровольно не рассчитался с долгом. На этом этапе мы также активно содействуем судебному приставу, а именно обеспечиваем его выезд к месту нахождения имущества, участвуем в самой процедуре ареста. При выяснении наличия денежных средств на счете должника мы содействуем в доставке корреспонденции до банка и контролируем своевременное перечисление взысканных денежных средств взыскателю.
Судебному приставу тоже достаточно удобно работать с более профессиональным взыскателем. Ему намного легче спланировать выезды к должникам по определенной категории дел (например, по кредитным обязательствам в пользу какого-либо банка) с профессиональным представителем взыскателя. Этот представитель может и разрешить транспортные вопросы, и обеспечить участие понятых, и при необходимости обеспечить сохранность арестованного имущества.
NBJ: А всегда ли судебные приставы затягивают взыскание только из-за нехватки у них времени, поскольку они перегружены работой?
Р. ГАЙСИН: Нет, не обязательно. В этой службе работают такие же люди, как и мы с вами. Среди них тоже есть сотрудники, которые не умеют организовывать свою работу либо не имеют должного опыта или знаний.
В данном случае мы тоже знаем, как поступать. Если мы видим, что судебный пристав недостаточно компетентен, то мы, как взыскатели, вносим необходимые ходатайства или заявления о проведении конкретных действий либо о вынесении определенных процессуальных документов. Если уже после этого продолжается бездействие, то тогда мы приступаем
к реализации своего последующего, более весомого права – обжалование бездействия сотрудника Федеральной службы судебных приставов. В данном случае его непосредственный руководитель обязан дать оценку его поведению и поручить ему в кратчайшие сроки провести необходимые действия.
Кроме того, решение руководителя оформляется соответствующим постановлением. При признании им бездействия подчиненного к последнему применяются дисциплинарные меры, вплоть до увольнения.
NBJ: Скажите, пожалуйста, в каких регионах вы работаете? Неужели представители вашей компании присутствуют во всех областях, где есть подразделения Федеральной службы судебных приставов?
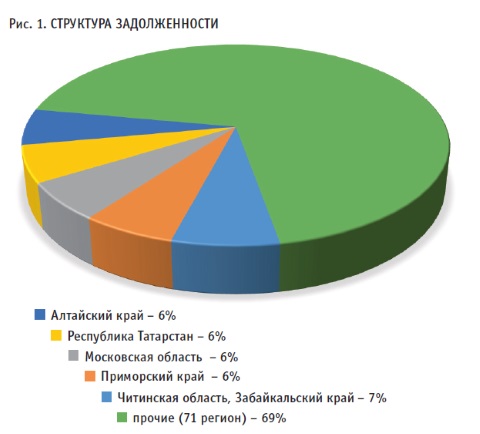
Р. ГАЙСИН: Коллекторское агентство «Стоунхедж» работает в 76 регионах Российской Федерации. Конечно, невозможно иметь представителя в каждом населенном пункте, где есть наши должники. Но во всех крупных городах у нас имеются специалисты, работающие в удаленном режиме, и это в основном бывшие сотрудники службы судебных приставов, работавшие в данном регионе.
Но это даже не главное. На данный момент мы выстроили достаточно хорошие деловые связи с территориальными управлениями Федеральной службы судебных приставов в регионах, с большинством из них подписаны соглашения об электронном обмене информацией. Интересно даже то, что некоторые региональные управления сами инициировали подписание данных соглашений. Это, я думаю, связано с тем, что в большинстве регионов, особенно крупных, в работе нашей компании находится более четырех-пяти тысяч должников. И в такой ситуации судебным приставам удобно работать с нами в форме электронного онлайн-обмена информацией.
NBJ: Наверное, в различных регионах работа идет по-разному: сказывается и региональная специфика, и человеческий фактор. Где-то отношения между сотрудниками вашей компании и специалистами территориальных управлений ФССП складываются лучше, где-то хуже. Какие действия Вы, как один из руководителей компании, предпринимаете, когда видите, что тот или иной регион оказывается среди отстающих с точки зрения эффективности сбора просроченной задолженности?
Р. ГАЙСИН: Когда мы видим, что в каком-либо регионе идет снижение показателей взыскания, мы анализируем ситуацию и направляем ответственному сотруднику управления, закрепленному в соглашении, соответствующий запрос в разрезе каждого должника. В оговоренный в соглашении срок судебные приставы проводят необходимые мероприятия и направляют нам соответствующую информацию. Как показывает практика, обычно после этого ситуация по региону выправляется, и эффективность взыскания увеличивается.
NBJ: Сколько времени вы обычно работаете с должниками для достижения лучших результатов взыскания?
Р. ГАЙСИН: На исполнительное производство наши партнеры отводят в среднем 24 месяца. Полагаю, что это оптимальный срок, в течение которого можно провести полный комплекс мер по установлению источников дохода должника, выяснить, каким имуществом он владеет, и побудить его к погашению задолженности.
NBJ: По каким критериям, на Ваш взгляд, следует выбирать коллекторское агентство?
Р. ГАЙСИН: Полагаю, что лучшим критерием при выборе коллекторского агентства являются рекомендации серьезных банков, которые имеют опыт работы не с одним участником рынка коллекторских услуг. Так, по утверждениям Хоум Кредит энд Финанс Банка и Восточного экспресс банка, коллекторское агентство «Стоунхедж» – надежный и эффективный партнер, занимающий лидирующие позиции на рынке. Мы, со своей стороны, считаем, что это лучшая рекомендация, поскольку речь идет о финансово-кредитных организациях, зарекомендовавших себя с самой лучшей стороны.
СПРАВКА
На рынке коллекторских услуг компания «Стоунхедж» работает с 2007 года. В 2007 году компания подписала первый агентский договор со своим основным партнером – ООО «ХКФ Банк».
На этапе становления «Стоунхедж» работал под брендом «Юридический центр». В ходе дальнейшей работы и устойчивого закрепления на данном рынке был осуществлен ребрендинг компании с закреплением названия «Стоунхедж».
Определяя приоритеты работы на стадии становления, компания учитывала, что на этапах hard collection и soft collection на рынке уже присутствовали крупные игроки, конкурировать с которыми на тот момент было сложно. Поэтому «Стоунхедж» сделал акцент на более позднем этапе взыскания, то есть на стадии legal collection. Кроме того, на тот момент каждый партнер компании имел достаточно большой опыт работы в области исполнительного производства, и руководители «Стоунхеджа» понимали, что в большинстве случаев переговоры с должником не дают должного результата. Максимальных результатов можно достичь только путем взыскания долга через суд и последующей работы с должником на этапе исполнительного производства.
На сегодняшний день компания «Стоунхедж» предоставляет услуги по сопровождению долгового портфеля на всех этапах взыскания просроченной задолженности: досудебное взыскание, судебное производство и взыскание в ходе исполнительного производства.


