




Аналитика и комментарии
розничное кредитование в новых экономических условиях

NBJ: Наш очередной круглый стол посвящен анализу ситуации в сегменте розничного кредитования: как развивается это направление банковского бизнеса в условиях ужесточения регулирования и общего спада в российской экономике? Наверное, нельзя сказать, что налицо самый тяжелый период развития, но уж точно не самый удачный. Как практикующие банкиры оценивают ситуацию на рынке и каким они видят в контексте всего происходящего будущее различных сегментов розничного кредитования?
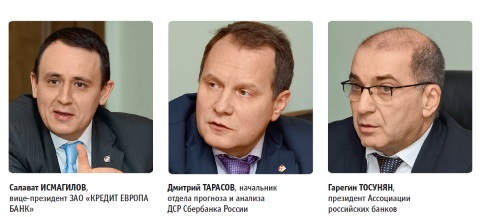
С. ИСМАГИЛОВ: Я думаю, что необходимо разделять текущие процессы на несколько основных составляющих. Первая – это вопрос макроэкономической ситуации, и нельзя сказать, что здесь все обстоит однозначно плохо. Конечно, наши экономические показатели заслуживают внутренней критики, но при этом они не являются драматичными. Российская экономика достаточно спокойно переживает цикл спада, и нельзя сказать, что банковский сектор или сегменты корпоративного и розничного кредитования переживают кризис. Рост банковского бизнеса по итогам 2013 года зафиксирован на уровне 35%, прогноз этого показателя по итогам текущего года – 20%. Как известно, банковские системы в европейских странах не растут такими темпами.
Вторая составляющая – проблема закредитованности российского населения. Эту тему у нас много обсуждают, сравнивают как соотношение выданных кредитов к ВВП с аналогичными показателями в странах с развитой и развивающейся экономикой, так и DTI (debt-to-income – соотношение долга к доходам заемщика – прим. ред.). Естественно, активно обсуждается роль белых и небелых доходов, роль микрофинансовых организаций и другие аспекты. И здесь я хотел бы сказать следующее: надо признать, что, по сути, сектор розничного кредитования сейчас переживает новый этап развития. Проще говоря, банки уже выдали кредиты всем, кто этого хотел, и теперь будут выдавать качественные новые кредитные продукты. Если в 2005–2007 годах мы выдавали кредиты на покупку телефонов и телевизоров, в 2007–2012 годах – автокредиты, то сейчас мы будем выдавать более долгосрочные кредиты, что, естественно, предполагает «ниширование», более качественный отбор и сегментацию потенциальных заемщиков.
Третий фактор, который необходимо иметь в виду при анализе нынешней ситуации в сегменте розничного кредитования, – ужесточение регулирования. Я считаю действия ЦБ и правительства Российской Федерации в целом в данном вопросе совершенно правильными. Наше правительство поставило перед собой цель – создать в России международный финансовый центр. Совершенно очевидно, что решение этой задачи невозможно, если банковская система не достигла определенного уровня развития, если она не живет в соответствии с базельскими стандартами, рекомендациями FATF, COSO (моделями риска и контроля, разработанными The Committee of Sponsoring Organizations of the Treadway Commission – прим. ред.).
Я думаю, что все участники банковского рынка должны понимать эти факторы и тенденции и выстраивать свой бизнес в соответствии с ними. Надо прагматично смотреть на происходящее и осознавать, в каком направлении мы движемся.
Е. РЕЧКАЛОВА: Наверное, в силу специфики России надо указать более конкретные проблемы. Первую из них мой коллега из КРЕДИТ ЕВРОПА БАНКа уже упомянул в своем выступлении – закредитованность. В 2013 году именно эта проблема стала одной из основных причин внесения изменений в действующее законодательство и инициатив Центрального банка Российской Федерации в вопросах регулирования банковской деятельности.
В реальности средний уровень долга российского населения невысок по сравнению с аналогичным показателем в развивающихся странах: соотношение средних розничных кредитов (без учета ипотеки) к среднему располагаемому доходу составляет 16%. На уровне страны задолженность выглядит нормально, но этот показатель высок для населения с низкими доходами. Российское население существенно разделено по доходам: 76% наших граждан имеют доход ниже 25 тыс. рублей в месяц на душу населения, 17% – от 25 до 50 тыс. рублей, и только у 8% доход свыше 50 тыс. рублей на душу населения. Из этих 8% всего 1% контролирует 74% чистых активов страны. Так вот, реально закредитованным является в настоящий момент только subprime-сегмент. Согласно опубликованному в 2013 году исследованию Bank of America Merrill Lynch в среднем выплата по кредиту, полученному в магазине, составляет порядка 12% от средней заработной платы в России. Однако для 40% населения выплата превышает 20% зарплаты. За один кредит, взятый в магазине, и за один кредит по кредитной карте выплаты составят порядка половины ежемесячной зарплаты для 40% населения, при этом для 10% населения такие выплаты превысят 120% ежемесячной зарплаты.
Основные риски сконцентрированы в кредитах, выданных на сумму 20–50 тыс. рублей по экспресс-технологии под ставку 30–65% годовых. При этом мы не можем пока определить ту долговую нагрузку, которая возникает у граждан в результате привлечения кредитов у микрофинансовых организаций.
Да, закредитованность населения нижнего доходного сегмента вызывает опасения. Но, с другой стороны, ситуация с розничным кредитованием в целом намного лучше, потому что практически не закредитованы предсредний и средний класс. Это действительно хорошие заемщики, которые в состоянии обслуживать достаточно крупные и долгосрочные кредиты. Ужесточение регулирования и рост рисков заставят банки переключиться на менее рисковых заемщиков. Выдача кредитов без обеспечения данному сегменту, правда, в большинстве случаев требует совершенствования автоматизации, поскольку кредитные конвейеры в основном построены для кредитования subprime-сегмента. Но это решаемая проблема: я уверена, что банки начнут производить продукты для данной клиентской группы, разрабатывать необходимые технологии и вырабатывать соответствующую тарифную политику. Кредитование без учета кредитов в точках продаж и кредитов высокорискового сегмента в ближайшие годы по прогнозам Bank of America Merrill Lynch будет расти на 15–20%. Вместе с тем рисковое кредитование вряд ли исчезнет.
То, что мы наблюдаем сейчас, не кризис и не стагнация, а закономерный этап развития сектора розничного кредитования. Мы подходим к цивилизованному рынку и должны привыкать к тому, что маржи 15% больше не будет. Нашим банкам придется научиться жить с маржой 5-6%, заниматься совершенствованием бизнес-процессов и сервисов, придумывать новые продукты именно для клиентов из предсреднего и среднего класса. Им придется задумываться о себестоимости своей деятельности, а ведь до недавнего времени об этом говорили только крупные банки, придется внедрять и новые модели управления, и новые операционные модели, причем делать это будут в том числе и финансово-кредитные организации, которые раньше могли не заниматься этим.
Вернусь к вопросу о закредитованности. Когда доля кредитов, выданных клиентам предсреднего и среднего класса по ставкам до 25% годовых и с более низким уровнем риска, существенно увеличится, статистика по объемам просроченной задолженности неизбежно улучшится. Мы наблюдали это: в 2013 году наметился рост количества кредитов на суммы от 500 тыс. рублей. По данным НБКИ в 2013 году по сравнению с 2012 годом количество высокорисковых кредитов, выданных на суммы до 50 тыс. рублей, снизилось на 18% при одновременном росте на 23% количества кредитов, выданных на суммы более 500 тыс. рублей. Почему? Ответ очевиден: идет изменение структуры кредитных портфелей в силу тех причин, о которых я уже сказала выше.
С. ИСМАГИЛОВ: Я полностью согласен с тем, что мы вступаем в новый цикл развития. Действительно, средний класс у нас не закредитован, а темы инноваций, бережливого производства будут обсуждаться и осмысливаться. Банки будут приходить к пониманию, что нужно развивать продукты, нацеленные на средний класс, например ипотеку, которой у нас пока в кредитных портфелях очень мало. Важным будет развитие кредитных карт не как аналога кредитования наличными, а как платежного инструмента, предоставляющего рассрочку и скидку.
Что касается subprime-сегмента, давайте посмотрим на следующие упрощенные цифры: при доходе на душу населения 25 тыс. рублей, исходя из статистики Госкомстата, ежемесячные расходы человека составляют 12-13 тыс. рублей. Средний по размеру кредит у нас при этом – 140 тыс. рублей. Это означает, что при ставке на уровне 20–25% средний платеж по кредиту составляет примерно 12-13 тыс. рублей. То есть если банки выдают средний кредит заемщику с доходом ниже 25 тыс. рублей, то они берут на себя достаточно серьезные риски. При любой стрессовой ситуации эти заемщики в первую очередь испытывают временные финансовые затруднения, а кредитные организации сталкиваются с невозвратами по кредитам. Поэтому очень важно, что в законе «О потребительском кредите» прописано положение, в соответствии с которым банк должен уведомлять потенциального заемщика о том, что платеж по кредиту составит половину его дохода или более.
Д. ТАРАСОВ: Позволю себе маленькую ремарку к речи предыдущего спикера: рады бы мы в рай, да грехи не пускают. Сегмент предсреднего и среднего класса у нас не слишком велик, и не люди с постоянными и достаточно высокими доходами, с хорошей платежной дисциплиной делают сейчас погоду на рынке розничного кредитования. Это первый момент, который я хотел бы отметить.
Второе замечание такое: в одной из книг по маркетингу я обнаружил фразу «Нет плохих клиентов, есть плохие модели работы с клиентами». И здесь я соглашусь с г-жой Речкаловой: надо те модели, которые хорошо и продуктивно работали на протяжении последних трех-пяти лет, адаптировать к новым обстоятельствам, в том числе и к закону «О потребительском кредите».
Теперь я хотел бы высказать свое мнение об общей ситуации на рынке розничного кредитования. Из года в год средний срок жизни ипотечного кредита оказывается меньше пяти лет, хотя по договорам средний срок составляет десять лет. По потребительским ссудам примерно та же картина. Это свидетельствует о том, что у населения точно есть возможности более или менее качественно обслуживать свои долги. На данном фоне рискну предположить, что даже subprime-сегмент может обладать куда большей финансовой силой, чем это представляется при анализе официальной статистики по доходам населения.
Г. ТОСУНЯН: Мне кажется, что, несмотря на развернувшуюся дискуссию, серьезных противоречий между нашими коллегами нет. Малые банки будут использовать наработки крупных игроков рынка? Что ж, это вполне нормальная практика, причем такого рода ситуации являются не стоп-фактором, а драйвером роста для бизнеса малых финансово-кредитных организаций.
Если анализировать общую ситуацию на рынке потребительского кредитования, то можно прийти к выводу: безусловно, есть факторы, внушающие оптимизм, но наряду с этим есть тенденции, вызывающие беспокойство и серьезные вопросы. В 2012 году рост в данном сегменте составлял 39%, при этом просроченная задолженность увеличилась всего на 7,5%. В 2013 году картина совершенно иная: просрочка выросла на 40% при 29-процентном росте сегмента в целом. С одной стороны, я понимаю, почему Центральный банк предпринимал меры для сдерживания роста потребительского кредитования. А с другой стороны, по оценкам многих экспертов, сдерживание потребкредитования привело к потере роста ВВП до 3%. То есть мы могли иметь по итогам прошлого года рост ВВП на уровне не 1,3%, а 4,3%.
Конечно, мои оппоненты возражают: да, возможно, мы получили бы в прошлом году более высокие показатели экономического роста, но каковы были бы последствия с точки зрения дальнейшего развития ситуации на рынке розничного кредитования? Согласен, это палка о двух концах, мы должны осознавать это и ставить себе определенные ограничения. Если мы не делаем этого, то нам их в хорошем смысле слова навязывает законодатель.
Я хотел бы сказать несколько слов о законе «О потребительском кредите», поскольку Ассоциация российских банков принимала самое активное участие в его экспертизе и обсуждении. Мы были заинтересованы в том, чтобы был учтен баланс интересов, и должен сказать, на мой взгляд, этой цели удалось достичь. Конечно, были дискуссии по многим вопросам, например, ввести ограничения при выдаче кредитов по DTI или по размеру процентной ставки. Лично я поддерживал идею введения ограничения по DTI, поскольку это способствовало бы воспитанию потенциальных клиентов, прививало бы им мысль о необходимости располагать запасом финансовой прочности, когда они вступают в коммерческие сделки, в частности в сделку с банком при привлечении кредита. Но законодатель предпочел другой вариант – установление максимальной процентной ставки по кредитам, которая не должна более чем на одну треть превышать средневзвешенную ставку на рынке.
Филип ГАДЖЕН,
партнер, генеральный директор
ООО «Оливер Вайман»
Потребительские банки в России столкнулись с необходимостью работы в трудной экономической ситуации.
В результате увеличения задолженности по потребительским кредитам и замедления роста доходов повышается уровень кредитного риска, соответственно, повысился уровень закредитованности населения и увеличился объем просроченных кредитов.
Наблюдаются низкие темпы развития экономики, ожидается экономический спад, модели поведения потребителей адаптируются путем ограничения розничного потребления и сокращения спроса на кредит со стороны качественных заемщиков.
Ощущается давление со стороны регулирующих органов, в том числе в отношении дополнительных резервов для покрытия потерь по кредитам, требований к достаточности капитала, ценовых порогов, также возможно ужесточение регулирования в сфере банковского страхования – все это влияет на рост объемов и маржу по кредитам.
Требуется пересмотр операционных моделей банков: потребители стали лучше разбираться в финансовых вопросах, растут их ожидания в отношении качества продуктов и обслуживания; кредитные организации осознают угрозу, которая может исходить от новых игроков рынка с инновационным подходом к обслуживанию, и признают необходимость внесения изменений в свои операционные модели с целью обеспечения их большей клиентоориентированности.
Необходимо оптимизировать систему продаж: определить требуемый масштаб и эффективные точки присутствия сети отделений с учетом имеющихся на рынке возможностей, разработать и внедрить новые форматы отделений и альтернативные каналы обслуживания, оптимизировать работу существующей сети с точки зрения производительности труда и т.д.
Сложившаяся ситуация вынуждает банки: развивать свои возможности в части управления кредитным риском (выделение целевых групп клиентов, андеррайтинг, мониторинг, взыскание задолженности), бороться за хороших клиентов, особенно в рамках верхнего массового сегмента и массового сегмента с низким уровнем риска, становиться клиентоориентированными (за счет аналитики, а также посредством установления цен и разработки продуктов и услуг с учетом потребностей целевых групп клиентов), оптимизировать модель продаж и внедрять многоканальный подход к обслуживанию клиентов (в последнее время значимость приобретают цифровые каналы).


