Аналитика и комментарии
Пандемия как катализатор развития: в случае отсутствия внешних шоков страховой рынок за 2021 год вырастет на 8–9%

По мнению большинства экспертов, пандемия стала катализатором развития страховых компаний. Цифровизация процессов на этом рынке ускорилась: онлайн-каналы показали существенный рост, были реализованы ИТ-проекты, запланированные на более отдалённое будущее. По предварительным оценкам, в 2021 году страховщики столкнутся с вызовами, обусловленными регуляторными изменениями, а также c ростом убыточности и снижением доходов от инвестиционной деятельности. Все эти вопросы были в центре обсуждения на состоявшейся в июне конференции «Российский страховой рынок: вопреки пандемии», которая была организована рейтинговым агентством «Эксперт РА» и аналитической компанией «Эксперт Бизнес-Решения» при поддержке Всероссийского союза страховщиков (ВСС).
ESG как инструмент регулирования
По словам президента ВСС Игоря Юргенса, страховой рынок прошёл эпидемический год достойно, о чём свидетельствует отчёт Центрального банка. Можно отметить успехи, связанные с цифровизацией. Однако существует ряд проблем, связанных, прежде всего, с регуляторными изменениями, в частности с 710-П. Страховое сообщество беспокоит вопрос обеспечения достаточности капитала для малых и средних компаний, хотя в целом рентабельность капитала на страховом рынке вполне достойная.
По мнению Юргенса, регулятор чрезмерно беспокоится о потребителях страховых услуг, особенно когда речь идёт о страховании жизни: «Безусловно, покупатель должен полностью понимать, что он покупает. Но у него есть право рискнуть».
Мир вступает в новую эпоху. Промышленная революция на основе цифровизации родила новую «религию», которая получила название «устойчивое развитие». «В 2015 году Россия вместе с другими государствами приняла резолюцию ООН по устойчивому развитию. Но идея оставалась эфемерной. Сейчас это уже факт жизни. И для страховщиков в том числе, – подчеркнул президент ВСС. – ESG начинает становиться инструментом регулирования. На Западе крупные компании, помимо финансовой отчётности, сдают ежегодный отчёт по ESG. Без этого у них уже начинают сокращаться возможности выхода на рынок заимствований. У нас пока существует только ориентировочный доклад ЦБ. Компании в большинстве своём выжидают и молчат. Поэтому я хочу обратиться к агентству «Эксперт РА». У вас есть передовой опыт в области рейтингования инструментов ESG. Да, пока их немного, это работа, которую ещё предстоит сделать. Но я бы просил приложить все усилия к тому, чтобы создавалась среда. Я прекрасно понимаю, что пока нет ни отечественных зелёных облигаций, ни сертификатов в достаточном количестве. Это работа, которую предстоит сделать. Если мы этого не сделаем, мы будем отставать на мировых рынках капитально».
Пандемия не страшна
Управляющий директор по страховым и инвестиционным рейтингам агентства «Эксперт РА» Алексей Янин представил результаты исследования рынка.
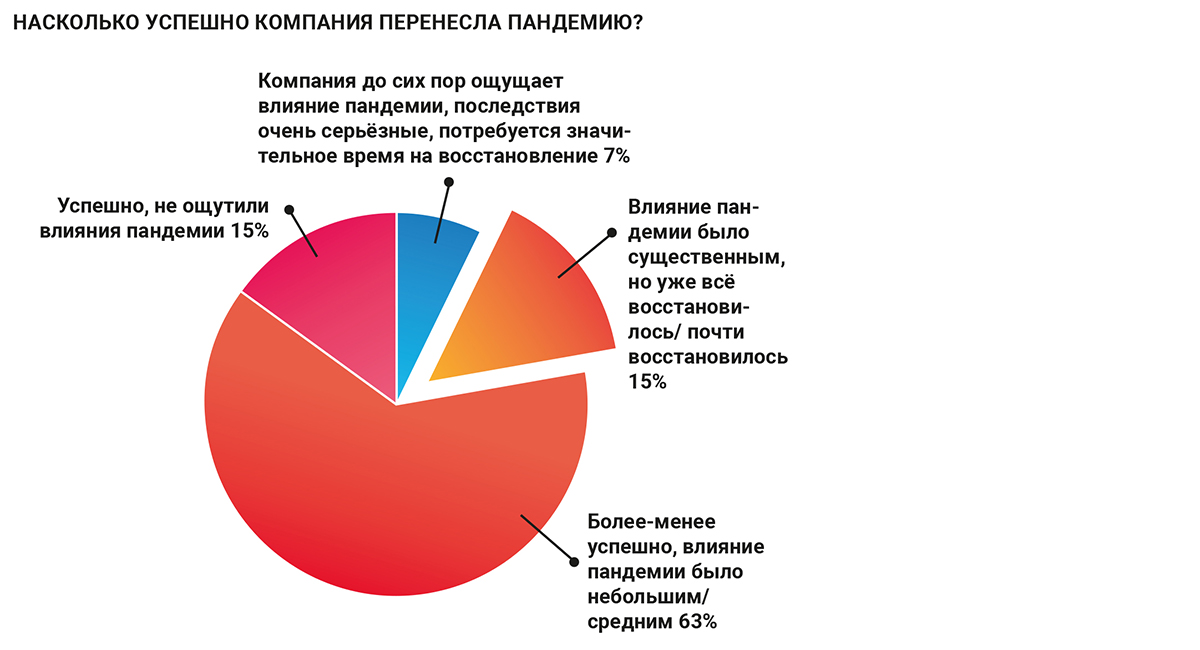
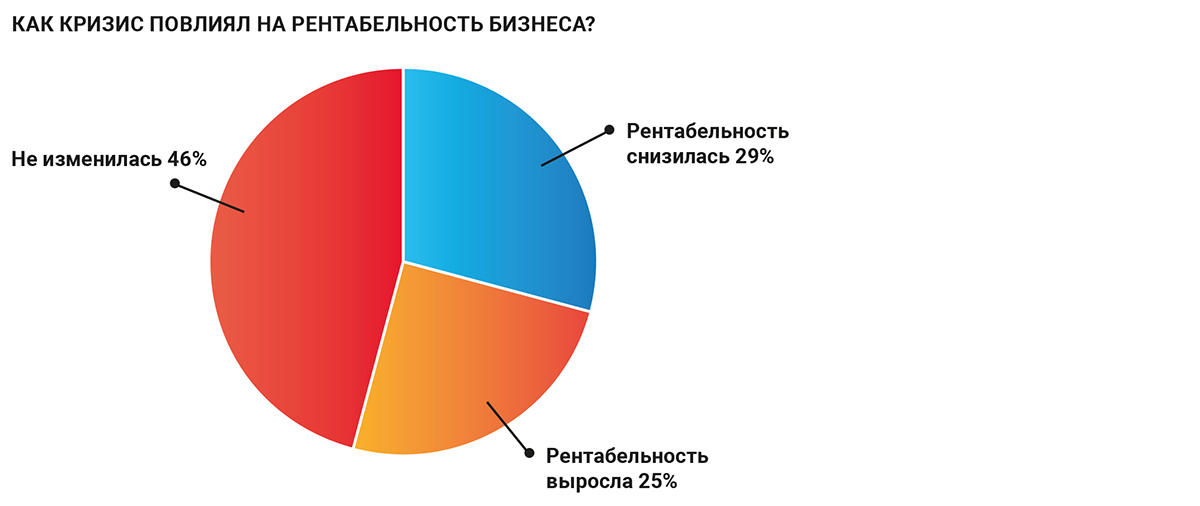
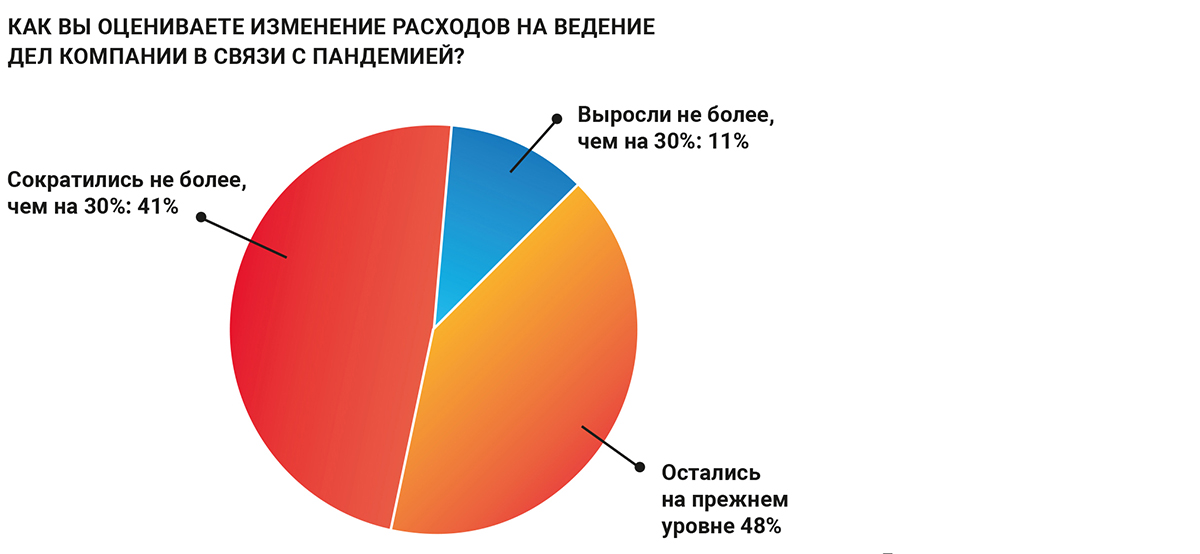
63% респондентов сообщили, что довольно успешно преодолели пандемию в 2020 году. Согласно опросу, проведённому агентством «Эксперт РА» среди страховых компаний, они оценили влияние ситуации с коронавирусом на бизнес как небольшое или среднее. 15% опрошенных заявили о том, что не ощутили эффектов пандемии, еще 15% о том, что, несмотря на существенное влияние в моменте, в настоящее время показатели бизнеса компании уже восстановились. Только 7% опрошенных страховщиков говорят о том, что негативное воздействие пандемии ощущается ими до сих пор. 29% компаний отметили снижение рентабельности бизнеса, при этом у 46% рентабельность не изменилась, а у 25% даже подросла. Существенную роль в этом сыграло временное снижение убыточности по многим видам в результате уменьшения числа страховых случаев и обращений по ним. Расходы на ведение дел у 41% страховщиков сократились, но не более чем на 30%, у 48% остались на прежнем уровне и лишь у 11% выросли, но не более чем на 30%. Снижение расходов на ведение дела было обусловлено как естественными причинами, связанными с замедлением экономической и бизнес-активности, так и целенаправленными действиями страховщиков в рамках реализации антикризисных мер.
Ожидания агентства на 2021 год вполне умеренные. По базовому прогнозу «Эксперт РА» рынок non-life-страхования вырастет на 2–3%, до 1,13–1,14 трлн рублей, рынок в целом (life + non-life) на 8–9%, до 1,67–1,68 трлн рублей. В случае реализации консервативного сценария взносы по non-life-страхованию покажут незначительную отрицательную динамику (в диапазоне от –1 до 0%), рынок в целом (life + non-life) прибавит 3–4%. Рынок страхования жизни по базовому прогнозу вырастет примерно на 25%, до 540 млрд рублей, по консервативному – рост будет более умеренным (на 13–15%, до 490 млрд рублей). В обоих сценариях факторами неопределённости выступают дальнейшее развитие ситуации с коронавирусом и длительность рецессии в мировой экономике. Базовый сценарий предполагает, что восстановление страхового рынка будет идти умеренными темпами вслед за плавным восстановлением экономики. Позитивное влияние на динамику страхового рынка окажет постепенное расширение потребительского и инвестиционного спроса. Консервативный сценарий будет реализован в случае более длительного сохранения дисбаланса в экономике.
Главными вызовами, с которыми столкнутся страховщики в текущем году, станут повышение убыточности после её снижения в 2020-м в результате естественного восстановления экономической и социальной активности, а также сокращение инвестиционных доходов на фоне замедления роста фондового рынка. Давление на показатели рентабельности бизнеса может оказать необходимость адаптации к новым требованиям платёжеспособности, вступающим в силу с 1 июля 2021 года, а для некоторых компаний – c 1 января 2022 года. Страховщикам жизни придется следовать новым правилам осуществления ИСЖ и НСЖ, которые были анонсированы Банком России в начале года и сейчас проходят стадию обсуждения с рынком.
Страхование от ковида вызвало много жалоб
Руководитель службы по защите прав потребителей и обеспечению доступности финансовых услуг Банка России Михаил Мамута отметил, что страховое сообщество справилось со всеми ограничениями и сложностями, которые были связаны с локдауном, пандемической ситуацией. И даже вопреки всем обстоятельствам смогли выстроить эффективную работу с потребителями (страхователями) в основном за счёт перехода в онлайн-формат. Кризис действительно выступил катализатором ускоренного развития цифровых финансовых сервисов.
В 2020 году регулятор увидел снижение жалоб на страховой сектор (на 23%) в целом и ОСАГО в частности. Конечно, произошло это из-за ограничительных мер, и понятно, что удержать такой уровень достаточно тяжело хотя бы в силу возвращения к нормальной жизни.
По словам Мамуты, большое количество жалоб потребителей было получено на новые продукты по страхованию от коронавирусной инфекции, которые стали предлагать многие компании. Большая их часть была связана с недопониманием клиентами механизма действия такого полиса. Проблемы были связаны с наличием большого числа исключений из правил, которые приводили часто к невозможности получения выплат, на которые клиенты рассчитывали. «Мы провели мониторинг и обнаружили, что значительное количество участников рынка нечётко прописывали в правилах, на каких условиях действует возмещение средств. Постепенно после разъяснений мы с этим справились. В результате уровень выплат в этом году существенно вырос, а уровень отказов снизился с 13 до 7%. Продукт был донастроен под реальные потребности страхователя. Но это ещё раз подтвердило важность доводить до потребителя полную информацию относительно услуг и исключений из услуги наступления страхового события, для того чтобы не вызывать впоследствии разочарование потребителя и претензии».
Мамута также добавил, что принят новый закон относительно правил продаж финансовых продуктов и ответственности продавцов: «У регулятора появится возможность приостанавливать продажи токсичных продуктов, обязывать компании делать возвраты. Но пользоваться этими мерами мы будем очень аккуратно и только в случаях злостных нарушений».
Основные драйверы страхового рынка
Пандемия усилила те направления на рынке, которые существовали и раньше, отметил вице-президент ВСС Виктор Дубровин, и оказалась не столь драматична, как это предполагалось в марте-апреле, когда строились прогнозы. Поэтому тему пандемии с точки зрения бизнеса можно понемногу смещать и возвращаться к тем драйверам, которые существуют и должны оказывать куда более сильное влияние на рынок и его развитие, считает он.
Первый драйвер – это ESG. Этот вопрос для страховщиков куда более актуальный, чем для других отраслей, считает Дубровин. «Недавние исследования показывают, что страховщики не сильно вовлечены в эту историю, хотя есть и положительные примеры. Но если брать, что страховой рынок состоит из 160 компаний, то движение нескольких компаний в этом направлении – это не то, что должно быть».
Почему ESG – это одновременно и вызов, и большие возможности? «Когда мы говорим про ESG, то важнейший компонент – это тема с климатическими рисками. Здесь мы выступаем в двух важных ипостасях, – объясняет вице-президент ВСС. – Во-первых, климатическим рискам больше всего подвержены отрасли, которые являются основными для нас с точки зрения страхования – строительство, энергетика, туризм, транспорт. С другой стороны, мы оцениваем эти риски и являемся сильным провайдером, который может оценивать изменение и влияние климатических рисков».
Второй драйвер – это движение в сторону низкоуглеродной или зелёной экономики. Огромное количество отраслей, которые находятся в зоне внимания страховых компаний с точки зрения бизнеса, окажутся в риске. Сейчас некоторые международные страховщики завили, что они отказываются от страхования углеродной индустрии. Возникает вопрос, кто и как будет это страховать.
Одновременно появляется необходимость страховать зелёную экономику, которая получит огромные приоритеты и возможности.
Изменение климата влияет на демографическую ситуацию, социальные процессы, здоровье. И страховщики должны быть экспертами во всех этих вопросах. Кроме того, чувствительность разных отраслей к вопросу изменения климата также находится в зоне внимания страховщиков. Поэтому тот, кто первым создаст советующую экспертизу, будет иметь возможности для реализации как с точки зрения своей социальной, так и с точки зрения своей страховой роли.
Следующим серьёзным драйвером, на который в последнее время не обращали должного внимания, является система долговременного ухода. «Президент поставил задачу увеличить среднюю продолжительность жизни до 78 лет. При этом еще в 2010 году продолжительность жизни была всего 68 лет. И мы должны понимать, что столкнёмся со старением населения, которое потребует повышенного социального, медицинского и пенсионного обеспечения, – отметил Дубровин. – При этом опросы показывают, что сбережения имеют всего около 15% наших граждан. В большинстве стран этот вопрос решается социальным страхованием. Это связано не только с накоплением средств, а ещё и с «накоплением сервиса», который позволит закрыть вопрос социальной помощи». Кроме того, среди трендов на текущий момент он назвал киберстрахование и страхование от остановки производств, что стало очевидным во время пандемии.
Точки зрения участников рынка
Генеральный директор СК «Альфастрахование» Владимир Скворцов выразил определенное недоумение по поводу результатов опроса участников рынка: «Немножко удивительно, что 15% рынка не заметили пандемии. Было резкое падение во II квартале 2020 года. И сейчас мы так и не вернулись к докризисному уровню по видам страхования, связанным с выездом за границу («зелёная карта», страхование выезжающих за рубеж). Считаю, что рост на 2% в сегменте, не связанном со страхованием жизни, это чересчур пессимистичный взгляд. А 25% в сегменте life, наоборот, слишком оптимистичный. Такая цифра вряд ли достижима на фоне нового регулирования, которое, как мне кажется, до конца 2021 года будет способствовать арбитражу не в пользу страховщиков».
Генеральный директор компании «Капитал Лайф Страхование Жизни» Евгений Гуревич отметил рост продаж накопительного страхования жизни: «Это важное последствие пандемии, так как оно оказалось единственным инструментом, который защищает в случае смерти застрахованного лица. Мы проанализировали по открытым данным выплаты по ковиду. И увидели высокий рост выплат по НСЖ: 40% всех страховых выплат – это НСЖ, 50% – это выплаты по смерти, 36% – по травмам и временной нетрудоспособности и 11% – по инвалидности. Заметная тенденция пандемического периода – это рост количества «длинных» договоров с регулярными взносами. Сейчас это 25% рынка. И тенденция будет усиливаться. Вообще, накопительная модель для общества и государства куда полезнее, чем кредитная».
Генеральный директор ООО «СК «СОГЛАСИЕ» Майя Тихонова в качестве одного из негативных побочных эффектов пандемии отметила рост эмоциональной напряжённости, психологических проблем. Причём это наблюдалось не только в отношении клиентов страховой компании, но и в отношении сотрудников. И этот фактор, безусловно, необходимо было учитывать при разрешении конфликтных ситуаций, особенно частых в моторном страховании, рассказала эксперт.
Текст: Оксана Дяченко
Материал также опубликован в печатной версии Национального Банковского Журнала (июнь №6, 201).