Аналитика и комментарии
оптимизация потоков платежей с использованием SAP Payment Engine

«Все должно быть сделано так просто, как это только возможно, но не проще этого»
Альберт Эйнштейн
На банковском рынке прослеживаются четкие тренды – идет консолидация банковской системы и ликвидация кредитных организаций, не удовлетворяющих требованиям Центрального банка РФ. Количество игроков стремительно уменьшается, а активы и капитализация текущих банковских холдингов и групп растут, в том числе и за счет поглощений. Увеличивается и объем проводимых операций, платежей, исполняемых такими банками.
Процессы обмена платежами и информацией по платежам как между банками группы, так и между банками-корреспондентами довольно многообразны и включают в себя различные форматы данных для платежей, выписок и информационных сообщений, сложные схемы маршрутизации. Кроме этого, существуют стандартные процедуры обмена платежами через РКЦ или со своими филиалами (если они работают не в единой банковской системе с головным офисом), обмен валютными платежами посредством международной сети SWIFT. Чем больше каналов взаимодействия использует банк, тем сложнее и дороже вносить необходимые изменения в различные системы кредитной организации.
Одним из вариантов решения может стать вынесение обработки платежных документов из основных систем банка в отдельную единую расчетную систему, интегрированную с АБС и другими системами, обрабатывающими платежи.
Компания SAP предлагает банкам решение SAP Payment Engine (SAP PE), которое представляет собой единую многоканальную операционную платформу для обработки платежей с открытой архитектурой. Основные задачи SAP PE – упрощение всех процессов, связанных с обработкой платежей, стандартизация интерфейсов со всеми системами банка, задействованными в этих процессах, и создание единого централизованного узла обработки платежей.
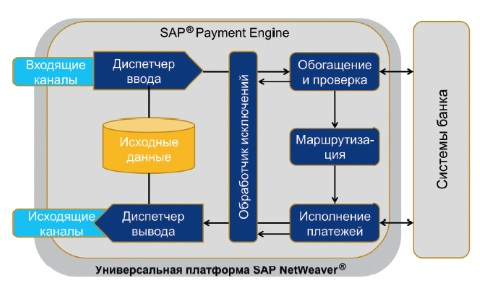
Архитектура PE состоит из следующих компонентов.
Компоненты обработки:
«Диспетчер ввода» принимает платежи из различных систем банка и внешних каналов (загрузка файлов или вызов сервисов) и осуществляет маппинг полей с внутренним универсальным метаформатом. Формируется внутренний бизнес-объект для дальнейшей обработки.
«Обогащение и проверка» производит обогащение бизнес-объекта, когда это необходимо, и проверяет его на предмет соответствия мастер-данным, таким как соглашение об уровне предоставления услуг, проверяет БИК, корректность и полноту заполнения параметров. Дополнительные проверки или расширения могут быть легко добавлены в процесс обработки.
«Маршрутизация», используя гибкий набор правил обработки платежа, позволяет определить, в какой из систем банка и на каком счете клиента следует провести данную транзакцию. Для исходящих платежей компонент определяет маршрут передачи платежной транзакции в другой банк.
«Исполнение платежей» распределяет входящие платежи на счета получателей в системах банка, а исходящие платежи направляет в каналы обработки исходящих платежей (на основе информации от компонента «Маршрутизация»). На данном этапе платежи могут быть скомпонованы для коллективной (пакетной) обработки, поставлены в очередь на обработку или обрабатываться в режиме реального времени.
«Диспетчер вывода» готовит отправляемые платежи для передачи в каналы исходящих платежей. В нем происходит трансформация платежа из внутреннего метаформата в формат соответствующего канала для его отправки.
Компоненты управления:
«Обработчик платежных поручений» управляет процессом сквозной обработки платежей, использует расширенный набор статусов обработки платежа для мониторинга и контроля процесса обработки в SAP PE. Возможна гибкая настройка системы под правила обработки, установленные банком, без необходимости доработки.
«Обработчик исключений» позволяет сконфигурировать специальные правила обработки в исключительных ситуациях (при невозможности обработки платежа в соответствии с правилами, например из-за некорректно заполненного реквизита документа) и минимизировать участие банковского специалиста в разборе ошибочных ситуаций.
Данная архитектура содержит следующие ключевые особенности:
- независимо от каналов приема и отправки платежей (а иногда и от форматов) банк может применять и поддерживать централизованные правила обработки и исполнения платежей;
- гибкая настройка бизнес-правил по обработке платежей позволяет максимально автоматизировать процесс;
- обеспечивается высокая производительность и масштабируемость;
- настраиваемые правила обработки исключительных ситуаций существенно сокращают нагрузку на специалистов банка, отвечающих за исполнение платежей, и ускоряют процесс
обработки.
Решение успешно работает в ряде крупнейших кредитных организаций, таких как Deutsche Post, ATB Financial и других, предоставляя им преимущества перед конкурентами:
- снижение стоимости владения решением;
- повышение операционной эффективности;
- упрощение процессов обработки платежей;
- быстрая адаптация под новые продукты и законодательные требования;
- быстрое подключение новых участников расчетов;
- новые бизнес-модели.
Так, внедрение системы SAP PE в Deutsche Post, помимо сокращения затрат на 30% на поддержку и развитие платежной системы, позволило выстроить процесс обработки платежей на уровень STP более 98% и предоставить сервисы «Фабрики платежей» для других банков Германии (со взиманием комиссии).
Решение адаптировано для Российской Федерации и поддерживает основные форматы платежей для обмена с РКЦ, форматы платежей и выписок системы SWIFT, стандарты ISO 20022.