





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: Почему бы центральным банкам самим не стать эмитентами собственной крипто-валюты?

Феномен крипто-валют горячо обсуждается экономистами всего мира. В последнее время не утихают споры о том, какое влияние эмиссия и оборот альтернативных крипто-денег могут оказать на глобальную экономику. Какие риски несет в себе наличие альтернативной платежной системы для стандартных платежных систем разных стран? Почему большинство регуляторов так или иначе против неконтролируемого крипто-денежного платежного оборота в авторской статье специально для NBJ размышляет экономист, преподаватель РАНХиГС Надежда ГРОМОВА.
Дело в том, что обычно центральным банкам отводится важная роль в организации и поддержании работы всей страновой финансовой системы на должном уровне, который способствовал бы определенным целям государства, таким как таргетируемый уровень инфляции, устранение безработицы, развитие реального сектора экономики и повышение ВВП.
Вообще, в основе самого существования и функционирования любого центрального банка лежит ответственность за несколько направлений деятельности, а не исключительно пруденциальный надзор и лицензирование, что, кстати, может и не быть в ведении центрального банка. Говоря протокольным языком, мандат центрального банка обычно включает в себя ответственность за проведение монетарной политики, наличный денежный оборот, поддержание финансовой стабильности, а также целостность и бесперебойность работы национальной платежной системы.
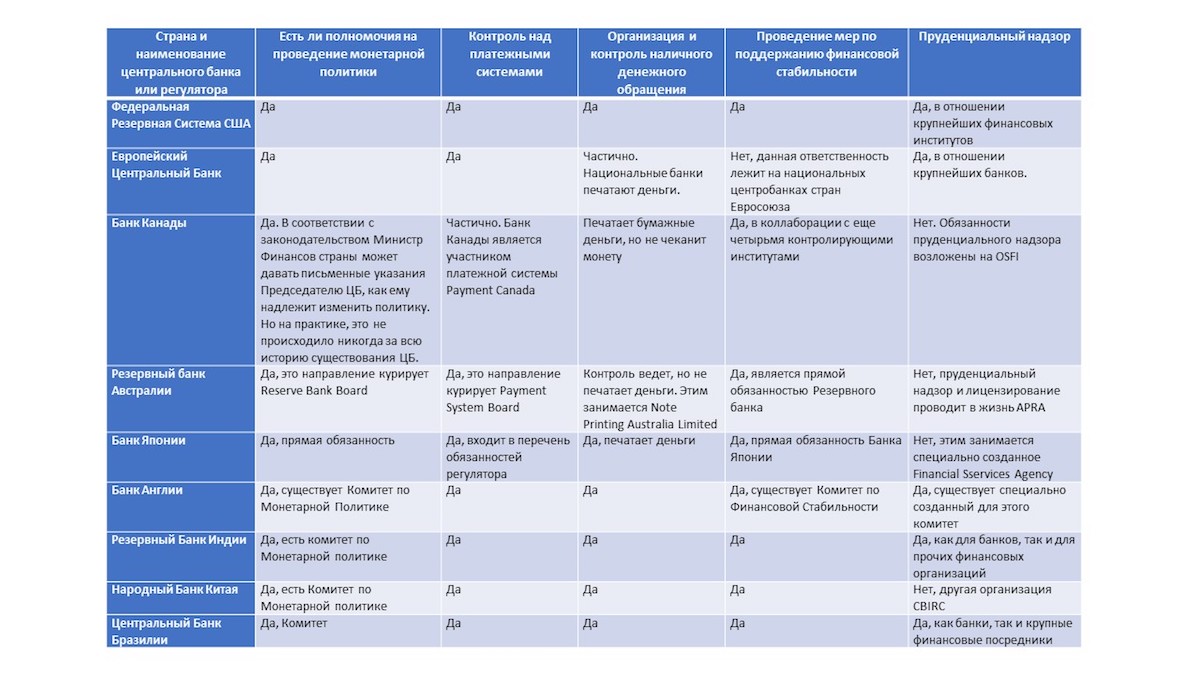
(Источники: сайты центральных банков мира).
Платежная система одной страны – это не только кровеносная система, снабжающая финансами весь огромный экономический организм. Грамотно устроенная и отлаженная платежная система позволяет эффективно и адресно проводить в жизнь меры быстрого реагирования на отдельные зоны экономики, регулировать фискальные отношения, контролировать миграцию капиталов. Почему же контроль над платежами так важен для отдельной страны? По какой причине центральные банки на экономическом форуме в Давосе в этом году в один голос заявили о своем желании эмитировать крипто-валюту? Так ли важно, кто печатает деньги, тем более что дело это весьма хлопотное и расходное?
Для ответа на этот вопрос я обратилась к данным исследования почетного профессора по международной экономике и финансам The University of Chicago Booth School of Business Роберта Алибера, проведенного им в продолжение трудов профессора Массачусетского Технологического Института Чарльза Киндлбергера и изложенном в книге «Мании, паники и крушения: история финансовых кризисов», впервые опубликованной в 1978 году и увидевшей свет в 2015 году в седьмой редакции.
В новой редакции книга дополнена последними исследованиями о причинах возникновения финансового кризиса 2007-2009 годов, подтверждающими основную гипотезу авторов о том, что в действительности, источником крупных финансовых катаклизмов на финансовых рынках является кросс-страновая миграция капитала. Киндлбергер, а за ним и Алибер, пришли к выводу о том, что все страны, наибольшим образом пострадавшие от последнего кризиса, накануне испытывали большой приток капитала в страну. Именно приток капитала, рост денежного предложения извне простимулировал колоссальные вложения в ценные бумаги и сделки с недвижимостью внутри этих стран.
Каково же происхождение этого нежданного капитала? Как он возникает? Кто или что является его источником?
Ученые отметили факт появления на торговом Олимпе в начале нулевых такого феномена как Китай, который в 2001 году вошел в ВТО. Сразу же торговый баланс Китая стремительно начал расти: увеличился как импорт, так и экспорт этой страны, что сформировало стабильный крупный профицит торгового баланса. Когда такое происходит, это вызывает сразу же рост свободных валютных остатков. Вспомним, что происходит в России при росте цен на энергоносители. Экспортеры продают валютную выручку, которую скупает рынок. Частично банки оставляют эту валюту на своих валютных позициях, но в большинстве случаев, валюту скупает регулятор. Без качественно сформированного портфеля резервов регулятор не сможет быть достаточно независим ни в принятии решений, ни в проведении своей политики финансовой стабильности. Так или иначе, валютная выручка Китая осела на счетах корпораций и регулятора. Деньги не могут и не должны долго лежать без дела, а бизнесу требуется диверсификация. Естественным образом излишки ликвидности пошли на рынки развитых стран, то есть на биржи.
Одновременно Китай является энергопотребляющей страной, соответственно, расширение торговли и производственных мощностей привело к росту потребности в энергоносителях и заключению новых контрактов со странами-экспортерами: Норвегией, Россией, ОАЭ, Кувейтом и Индонезией. В этих странах (включая Россию) тоже стали расти международные резервы и накопления в инвалюте. А это породило интерес к вложениям в иностранные активы: акции, прочие ценные бумаги, недвижимость. Иными словами, владельцы бизнеса и сам бизнес начал приобретать ценные бумаги, выраженные, в основном, в долларах США, а также в британских фунтах. И тогда экономики-эмитенты потонули в новой целевой ликвидности, направленной на скупку ценных бумаг. А спрос на ценные бумаги вызывает рост их цены и сокращение доходности по всем законам логики и рынка.
Теперь представьте себе сверх-прибыли, которые получают банкиры инвестбанков от продаж портфелей. Большие деньги обязывают повышать социальный статус. Одним из способов отражения этого факта является недвижимость. Америка и Британия, как результат, получили бум роста цен на недвижимость.
Уникальность и полезность исследования ученых состоит в том, что, проанализировав несколько волн международных кризисов с 80-х годов прошлого столетия, они пришли к выводу, что во всех странах перед кризисом наблюдался колоссальный спрос на какой-то особенный актив: недвижимость, ценные бумаги, энергоносители, акции определенных отраслей. Этот спрос всегда сопровождался притоком денежной массы извне. Но затем, когда вдруг в результате каких-то событий выручки компаний начинали падать, то снижался и спрос на этот особенный актив. Неожиданно со снижением спроса начинался спад цен на недвижимость, а спад цен на недвижимость означал недооценку банковских залогов. Кризис неплатежей, связанных с обслуживанием долгов, и реструктуризация задолженностей приводила к обесценению кредитных портфелей банков. Банки теряли ликвидность, огонь банкротства перекидывался с одного банка на другой, кризис приобретал системный масштаб.
Рассмотрев корень проблемы в кросс-граничной миграции капитала, авторы логично предлагают этот процесс ограничивать, защищать финансовую страновую систему протекционистскими мерами, фискальными и другими механизмами. Механизмы эти многим знакомы, включая валютные ограничения, ставки повышенного налогообложения для отраслей, приносящих наибольший доход либо создание специальных фондов, базирующихся на отчислениях от сверхдоходов как, например, ФНБ России.
Однако же вернемся к теме статьи, раскрывающей, какую опасность таит в себе крипто-валюта и почему, несмотря на это, спрос на крипто-деньги все-таки есть.
Эксперты выделяют несколько причин привлекательности крипто-валюты для первоначального интереса, а именно:
- ее анонимность и возможности совершения переводов без предоставления подтверждающих документов. Во многих странах платежи в крипто-валюте не подвержены тому контролю, который ведется в традиционных платежных системах, более того, для владения крипто-валютой и совершения платежа в ней нет необходимости заводить банковский счет
- скрытость владения активом от посторонних глаз, отсутствие таких представителей инфраструктурной поддержки, как служащие банков, депозитариев или клиентские менеджеры, создает дополнительную секретность и приватность при владении этим активом
- быстрота, дешевизна переводов (бесплатность), особенно международных переводов
- относительная безопасность и защита, исключение операционного риска ошибки, а также «зависания» средств где-нибудь в банке-посреднике.
Спекулятивный интерес инвесторов тоже имеет место быть, однако он является вторичным. Никогда никто не будет вкладываться в финансовый инструмент даже со спекулятивными целями, если в нем нет первоначальной заинтересованности пользователей. Когда мы говорим о ценных бумагах, таких как облигации, то основу интереса для первоначальных инвесторов составляет купонный доход. Говоря об акциях, мы понимаем, что участвуем в более рисковой, но вместе с тем и более доходной игре и рассчитываем, как минимум, на дивиденды, а уже потом на игру на ценовых колебаниях. Бумаги с защитой капитала, либо обеспеченные каким-то другим активом, например, золотом, определенным образом утверждают для инвестора некую минимальную стоимость этой ценной бумаги. В случае же с крипто-деньгами все несколько иначе.
Истинную цену крипто-валюты определить очень сложно. Теоретически, электронные деньги, выраженные в долларах США или в любой другой валюте, являются лишь электронным эквивалентом натуральных денег. Это не крипто-валюта, это всего лишь еще один способ отображения финансов в виде записи на счетах. Крипто-валюта представляет же собой альтернативу натуральным деньгам. Точно так же, как обычные деньги она является способом расчетов и эквивалентом измерения стоимости работ, услуг и товаров. Уникальность крипто-валюты заключается в том, что ее оборот не является предметом регулирования внутри одной отдельно взятой страны. Крипто-валюта – это внутрикорпоративные деньги, выпущенные одной корпорацией, конгломератом, группой инвесторов. Выходит, что мир стоит на пороге трансформации отношений с такой интересной субстанцией как национальное средство расчетов и инвестиций – современному миру больше не очень интересно зависеть от геополитических и экономических ошибок лидеров разных стран. Крипто-валюта видится как удобное средство вывода активов на случай какой-нибудь «атомной войны», что мы все и наблюдаем в последний год на фоне прошедших в Штатах выборов и всемирного замедления экономики в связи с локдауном.
Итак, почему же центральные банки так боятся крипто-валютного обращения?
Дело в том, что присутствие альтернативных денег создает трудности для достижения регуляторами определенных целей, или даже лишают его возможности исполнять свои обязанности. В начале нашей статьи я говорила о том, что обычно включает мандат центрального банка одной отдельно взятой страны. Теперь посмотрим по порядку, каким образом крипто-валюта создает трудности для выполнения обязанностей регулятора в рамках утвержденных для него полномочий:
- Монетарная политика. Монетарная политика направлена на поддержание уровня инфляции на таргетируемом уровне, а это регулируется в том числе и через предложение денежной массы в обращении. Центральные банки совместно с правительством предпринимают меры для того, чтобы в случае эмиссии денег направить их на развитие производства, экономики через систему различных фондов или банковскую систему, если она является драйвером роста экономики (как в России). Что же происходит, если на рынке присутствует денежный субститут? Теоретически крипто-валюта – это инструмент для изъятия денежной массы из обращения и концентрации этих средств в руках одной корпорации, являющейся эмитентом крипто-валюты, при первичном размещении. В дальнейшем операции купли-продажи совершаются между владельцами, однако они также не подчиняются никаким правилам контроля объемов сделок. С ростом спроса на крипто-валюту объем денежной массы, необходимой на ее покупку, тоже будет увеличиваться. И наоборот, резкая потеря интереса вызовет вывод средств, распродажу и увеличения агрегата денежной массы на руках населения. Предсказать заранее объемы колебаний невозможно и это вызывает определенные трудности для регулятора. При резком увеличении денежной массы в обращении происходит гиперинфляция, при ее сокращении и изъятии в сторонний актив регулятор не добивается своей цели, т.е. адресного предложения денег в отрасли экономики. Автор позволит себе напомнить примеры из современной истории России, когда, в начале девяностых годов прошлого столетия Россия оказалась с долгами СССР и огромной денежной массой на руках в результате распада Союза. Республики-сестры начали вводить в денежное обращение свою денежную единицу, а рубли (не пропадать же добру!) попытались не просто сдать Центральному Банку России, а… расплатиться ими за товары и услуги. Когда же ЦБ РФ отказал им в этом, предложив просто принять рубли на уничтожение, некоторые республики просто поменяли эти рубли на иностранную валюту (доллары США) у внутрироссийских «предпринимателей». Большая масса рублей все-таки попала в обращение, мимо ЦБ. (Источник: Кротов Н.И., «Путь Геракла: история банкира Виктора Геращенко, рассказанная им Николаю Кротову», 2011) Теперь вспомним обратный эпизод с оттоком капитала из России, когда в отсутствие валютного контроля и обязательной продажи части валютной выручки, иностранная валюта была скуплена в августе 1998 года и выведена за рубеж. По воспоминаниям В.В. Геращенко с 1 июля по 1 сентября 1998 года ЦБ истратил 10,8 млрд. долларов США на валютные интервенции для поддержания курса рубля в рамках заявленного коридора, из которых 4,8 млрд. долларов США были предоставлены МВФ (Источник: Кротов Н.И., «Путь Геракла: история банкира Виктора Геращенко, рассказанная им Николаю Кротову», 2011). Рынок с удовольствием проглотил это щедрое предложение и в основном капитал покинул пределы России. Фактически МВФ профинансировал неудачную интервенцию и вывод средств. Это примеры из недавнего прошлого нашей страны. Они прекрасно характеризуют опасность отсутствия или даже ослабления контроля регулятора над уровнем денежной массы. В этом смысле крипто-валюты вызывают настороженность и у МВФ, который подчеркнул, что если деньги, выпущенные Центральным банком какой-либо страны перестанут иметь адресность, потеряют значение для отраслей экономики, а вместо этого в качестве инструмента, влияющего на развитие какой-либо отрасли станет крипто-валюта, это будет означать крах центрального банка в вопросах регулирования и инфляции, и прочих процессов, связанных с монетарной политикой (Источник: imf.org, 2018)
- Финансовая стабильность. Под финансовой стабильностью страны понимается стабильность ее финансовой (банковской в основном) системы. Способность этой самой системы противостоять внешним и внутренним ударам, чем бы они ни были вызваны: геополитическими волнениями, финансовыми кризисами или просто форс-мажорными обстоятельствами, трагедиями национального масштаба. Имеется в виду, что, что бы ни случилось, Центральный Банк обязан просто понимать, насколько угрозы могут повредить бесперебойность работы финансовой системы: платежной системы, способности кредитовать экономику и т.д. Что же происходит, если в стране есть заменитель денег? Происходит следующее: Центральный Банк знает, сколько денежных средств у банков, но он не знает, сколько из них вложено в крипто-валюту. То есть механизмов, которые бы регулировали позиции в крипто-деньгах, как, например, открытые валютные позиции или позиции ликвидности в разрезе валют, пока на сегодняшний день, не существует. Нет информации по открытой позиции по активу - нет и контроля над этим активом, нет и уверенности в стабильности финансовой системы.
- Аспекты пруденциального надзора. Если банк или финансовая компания удерживает на балансе крипто-валюту, то каким образом это влияет на капитал? С одной стороны крипто-валюта – это заменитель денег, а с другой – нестандартный заменитель, особенный. То есть это актив, невероятно волатильный. В каком размере следует банкам создавать резервы при владении этим активом? Если в стопроцентном, то заинтересованность во владении им будет очень низкая, если в небольшом, то есть риск крупных убытков и декапитализации банковской системы (см. пункт Финансовая стабильность).
- Вопросы, связанные с анти-отмывочным законодательством и финансированием терроризма. Этот аспект, пожалуй, требует введение контроля за платежами в крипто-валюте, а если так, то привлекательности субститута будет нанесен серьезный ущерб, будет утрачена анонимность актива.
Все эти аспекты наводят на размышления о том, почему бы центральным банкам самим не стать эмитентами собственной крипто-валюты? В таком случае регуляторы, став эмитентами, сами организуют контроль над оборотом субститута, демонстрируют свою готовность идти в ногу с мировыми технологичными трендами и в то же время способствуют снижению доли наличного денежного оборота, что повышает контролируемость платежей граждан, информированность государства и собираемость налогов. Удачным примером можно считать создание Sveriges Riksbank Швеции е-кроны, которая появилась на волне отказа большинства населения отиспользования наличных денег. Таким образом, можно констатировать, что трудности, с которыми центральные банки сталкиваются при исполнении возложенных на них обязанностей, в момент появления денежного субститута, и являются основными мотиваторами для запуска централизованной крипто-валюты.


