





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: Ещё раз о необходимости регулирования развития экосистем

23 июня Банк России представил свой взгляд на настройку регулирования риска развития экосистем, выраженный, главным образом, в регулировании вложений банков в так называемые иммобилизованные активы (ИА). Ассоциация банков России 19 июля в своём письме финансовому регулятору предупредила о возможных последствиях и угрозах в случае дальнейшего нерегулируемого развития экосистем, особенно зарубежных, пугая неконтролируемой эмиссией денежных суррогатов и прочими технологическими и монопольными рисками. Во второй половине июля последовало письмо руководителей ведущих крупнейших банков страны Банку России. Банкиры выразили опасение в отношении сверхстрогого регуляторного подхода, который может повлечь за собой не только торможение развития экосистем, но и невыполнение нормативов достаточности капитала мелкими и средними банками.
Набор этих документов настолько пестр и отражает совершенно разные точки зрения участников рынка, что захотелось разобраться, в чем же все-таки дело. Так ли опасны для финансовой стабильности бонусы экосистем? Зачем вообще развивать экосистемы и кому это выгодно более всего? Пострадают ли прочие, не-экосистемные, банки? К чему приведет новый подход регулятора? На эти вопросы ищет ответы в своей колонке постоянный автор Национального банковского журнала, экономист, преподаватель РАНХиГС Надежда ГРОМОВА.
Давайте разберёмся, что такое внутренняя учётная единица экосистемы (балл или бонус), и является ли она денежным суррогатом. Для того, чтобы углубиться в изучение этого вопроса, надо бы вспомнить, что экосистема в целом работает как обычная нефинансовая организация сферы услуг. Существует несколько способов через грамотный менеджмент повлиять на эффективность фирмы: через управление ценой, качеством или затратами. Кроме того, каждая компания самостоятельно формирует свою финансовую стратегию, определяя размер необходимого оборотного капитала или размер и стоимость финансирования капитальных инвестиций. Управление ценой (прайс-менеджмент) очень тесно переплетается с понятием оборотного капитала, скоростью его обращения. Так вот, когда компания занимается сокращением оборачиваемости рабочего капитала (дебиторской и кредиторской задолженности, готовой продукции и т.п.) она неминуемо сталкивается с вопросом, как поступить лучше: удерживать цену товара, предоставляя отсрочку платежа покупателям, либо устроить то, что называется распродажей: дать скидку, но получить деньги сегодня. Бонусная система – не что иное, как способ управления оборотным капиталом фирмы через лояльность. Скидки и бонусы, получаемые за покупки, остаются в системе и стимулируют потребителя на то, чтобы потратить их на приобретение новых товаров участников этой конкретной экосистемы. А если это так, и баллы остаются внутри экосистемы, не покидают её, не конвертируются в рубли, которые могут быть использованы вне экосистемы, то и речи быть не может о какой-то там эмиссии суррогатных денег в обращение. Даже если эти баллы или бонусы сгорят с течением времени, поверьте, никакого ущерба потребителю это не причинит, ибо купленным товаром он давно пользуется, а новый ему и не нужен вовсе. Вмешательство и регулирование внутреннего менеджмента экосистемы – дело гиблое, и означает только одно: экосистема полностью должна стать государственной, с планами, утверждаемыми в таком месте, которое раньше называлось Госплан.
Другой вопрос вызывает беспокойство в связи с организацией экосистем: вопрос антимонопольного регулирования. И здесь в Ассоциации банков России логично отмечают, что действия компаний, в которых значительную долю имеет государство, «существенно увеличивают долю государства в экономике и параллельно ограничивают рост частного бизнеса».[1]
. Совершенно очевидно, что экосистема как союз участников нескольких направлений деятельности, может представлять угрозу для развития обычных производителей товаров, продавцов или сферы сервиса, не являющихся участниками экосистемы. В России карта экосистем сегодня представляет собой следующее.
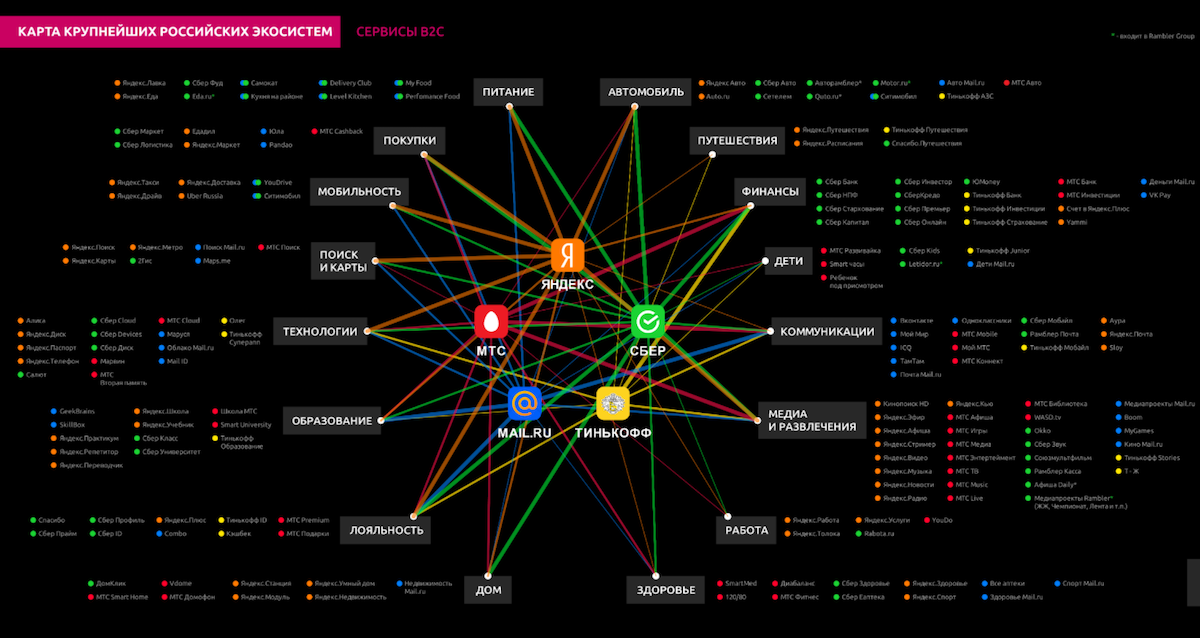
Источник и составитель карты: телеграм-канал «Телекоммуналка».
Не вдаваясь в подробности, можно сразу заметить, что зелёные лучи от СБЕРа расходятся во всех абсолютно направлениях, не отсвечивая, пожалуй, только в путешествиях. Правда, карта составлена в марте 2021 года, так что я могу уже и ошибаться. Технологии, образование, карты лояльности, домашние покупки, здоровье и развлечения, медиа, работа, карты, питание, недвижимость и, разумеется, финансы – таков круг интересов СБЕРа, крупнейшего финансового конгломерата страны.
29 июля газета «Ведомости» ознакомила читателей с убытком, полученным СБЕРом от нефинансового сектора, а точнее, экосистем: он почти в 3 раза превысил величину первого полугодия 2020 года и достиг 19,2 млрд рублей. Как отмечается в статье, на конец 2020 года инвестиции СБЕРа в экосистему составили около 150 млрд рублей. Как следует из отчета по МСФО за 1-е полугодие 2021 года, в этот раз всего на инвестиции конгломерат потратил 119,4 млрд, из которых 95 млрд рублей – на основные средства и приобретение (создание) нематериальных активов. Всё это (большую часть) очень скоро на основании инициатив Банка России назовут иммобилизованными активами, откалибруют по риску и пересчитают их влияние на величину достаточности капитала. Есть, о чём волноваться. Всё же не будем критичны к политике СБЕРа в отношении развития экосистемы по двум причинам.
Во-первых, аналитики и руководители СБЕРа осознают, что делают. В конце концов, это специалисты, имеющие бизнес-план в отношении инвестиций и понимание, когда будет достигнута точка окупаемости проектов. Мы не знаем, какой амортизационной политики придерживается нефинансовый сектор СБЕРа, ускоренной или линейной, данная статья расходов существенно влияет на прибыль предприятия, ведущего агрессивную инвестиционную политику. Однако с окончанием подобного механизма отчислений прибыль от сегментов имеет особенность резко возрастать. Очень возможно, что расчёт амортизации основных средств ведётся не по ускоренному методу, а линейно, в зависимости от полезного срока эксплуатации, что, в свою очередь, не снижает налогооблагаемую базу по налогу на прибыль, и это похвально для структуры, основным владельцем которой является государство.
Во-вторых, всё, что делает управленческая команда СБЕРа, развивая экосистему, она делает в интересах своих акционеров, максимизируя их прибыль. И кажется мне, что представление о том, как выгоднее провести аллокацию активов, у бизнесменов должно быть лучше, чем у надзорного ведомства. Стало быть, мы снова наблюдаем столкновение интересов: на этот раз интересов финансового регулятора, который хочет действовать в рамках пруденциального надзора, и акционеров СБЕРа, в том числе Минфина, которые всё-таки ожидают очередных и желательно повышенных дивидендов.
Осталось ответить на вопрос, к чему может привести инициатива Банка России с внедрением риск-чувствительного лимита. Конечно, на первый взгляд, банки, не развивающие экосистемы, очень сильно могут пострадать от риск-взвешенного подхода к материальному имуществу при оценке веса основных средств, которые не участвуют в основной деятельности кредитного учреждения, и с этим вопросом банкиры обратились не зря. Если речь идёт о настройке регулирования агрессивного нефинансового бизнеса банков, риск-контрибуция которых в банковскую систему существенна, то такая настройка необходима. Если же смотреть «шире» и повысить риск вложений в основные средства вообще, не разбирая, какое отношение те или иные активы имеют к банку и для чего приобретены, то такие действия могут привести к негативным последствиям, как бы риски ни были откалиброваны по обещаниям регулятора. Банки, имеющие большой запас капитала, смогут позволить себе переход на новые требования. Но мелкие и средние банки, не участвующие в агрессивной борьбе за рынок цифровых комбинированных систем, испытают проблемы с нормативом достаточности, что повлечёт, разумеется, желание от нового подхода уклониться. А с изобретательностью у банкиров всегда очень хорошо, и предложено для обхода расчета РЧЛ может быть очень много: от занижения стоимости основных средств, их ускоренной амортизации, перехода на использование активов без права собственности, до структурирования владения нефинансовыми организациями без права контроля их деятельности, что само по себе достаточно рисково, но в структурах с высокой степенью личного доверия менеджменту допустимо.
Надо сказать, регулятор в презентации представил два полярных примера регулирования нефинансовой деятельности банков в США и в Китае. Есть и другие практики, нацеленные на сегментацию бизнеса и выделение некоторых понятных сегментов в отдельные направления или даже компании. Некоторые из них схематично представлены в Приложении 1 Доклада от 23 июня, но не изложен экономический замысел подходов. Рассмотрим три основных подхода: Liikanen, Vickers или Volcker rules: все названы по именам авторов.
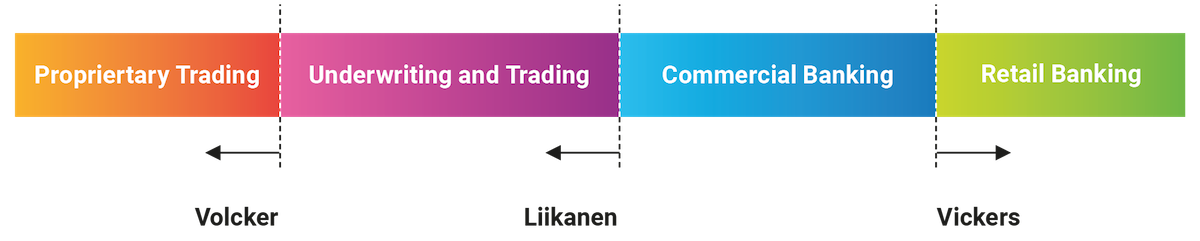
Источник: Too Big to Fail III: Structural Reform Proposals, Volume 16, Institute for Law and Finance Series, 2015.
Volcker rules узаконены в Соединенных Штатах и да, отделяют от классического банкинга торговые операции с недвижимостью, не считая таковые вообще допустимыми для банков, особенно «deposit-takers». Структурирование бизнеса по правилам Liikanen и Vickers используются в Евросоюзе и в Соединенном Королевстве соответственно. Первые стремятся сепарировать рыночные торговые операции в отдельные компании, а вторые, наоборот, используют политику ограждений ритейл-блока от вложений в биржевые и непрофильные активы[2]. И в первом случае инвестиционная и нефинансовая деятельность лимитируется, а во втором регулятор может прямо запретить вкладывать средства физических лиц в нефинансовую деятельность. Подобным образом защищаются средства на вкладах физических лиц, лимит страхования по которым сегодня, к примеру, в США составляет 250 000 долларов, в Великобритании – 85 000 фунтов стерлингов, в Европе – 100 000 евро, в Канаде 100 000 канадских долларов. Регуляторы часто оказываются под ударами критики в свой адрес. В частности, Банк Англии обвиняют в том, что политика ограждений ритейла (ring-fencing) придумана всего лишь для того, чтобы, в случае проблем у банка, быстро реквизировать этот блок и не поставить государство в позицию плательщика по чужим долгам, на что тамошние руководители PRA (Prudential Regulation Authority)[3] и FSCS (Financial Services Compensation Scheme)[4] логично отвечают, что несут ответственность за вклады граждан, которых, на минуточку, сегодня около 25 миллиардов штук. Кстати, в своем последнем отчете о Финансовой Стабильности в России от 2016 года МВФ рекомендовал регулятору обратиться к одному из вышеперечисленных правил для улучшения структурного риск-менеджмента с тем, чтобы ограничить основных игроков на рынке депозитов физических лиц в их рискованных инвестициях.[5]
Завела я весь этот разговор для того, чтобы пояснить, что финансовые регуляторы волнуются, как бы системно-значимые для ритейл-бизнеса банки не увели средства вкладчиков в высокорисковые активы, и пытаются так умерить их риск-аппетит. Однако и положительная сторона имеется: чем жёстче подход, тем выше сумма страхового лимита по вкладам.
В Обзоре банковского сектора, представленном Банком России за первое полугодие 2021 года, средства физических лиц в банках с учётом средств на счетах эскроу составляли 34,6 трлн рублей. По данным отчётности СБЕРа по МСФО за первое полугодие 2021 года средства физических лиц в банке составляют 16,963 трлн рублей, то есть ровно половину от всех накоплений физических лиц. Совершенно очевидно, что ответственность этого финансового института перед вкладчиками куда выше, чем у всех остальных участников. Даже внутри списка 12 крупнейших системно-значимых кредитных организаций существует огромная разница в размере капитала, активов и обязательств перед физическими лицами. Соответственно, и калибровка активов, и подходы к банкам меньшего размера и уровня, должны существенным образом отличаться. И если общество, государство и прочие акционеры жертвуют прибылью, либо развитием нового технологичного направления бизнеса, то должны понимать, чем это компенсируется взамен: ростом лимита страхования вкладов, справедливым подходом в части антимонопольного законодательства, справедливым и осмотрительным подходом к анализу значимости банка с точки зрения системного риска.
Материал также опубликован в печатной версии Национального Банковского Журнала (июль-август 2021)
Текст: Надежда Громова, экономист, преподаватель РАНХиГС
[1] Войлуков А.А., Вице-Президент Ассоциации банков России, 19 июля 2021г.
[2] Too Big to Fail III: Structural Reform Proposals, Volume 16, Institute for Law and Finance Series, 2015.
[3] Организация, сформированная Банком Англии в 2013 году для осуществления пруденциального надзора за деятельностью участников банковского рынка.
[4] Британский аналог российского Агентства Страхования Вкладов.
[5] IMF FSAP report, September 23rd, 2016.


