





Аналитика и комментарии
Надежда ГРОМОВА, РАНХиГС: Действия финансового регулятора не особо согласуются с целями правительства

21 июня глава Банка России объяснила читателям «КП», что денежно-кредитная политика влияет «только на спрос в экономике». Право говоря, я несколько оторопела от такого высказывания, обнаруживающего глубокое неуважение или, наверное, даже презрение к населению, замешанное на убеждении, что в большинстве своем это самое население финансово безграмотно. Денежно-кредитная политика Центробанка влияет на спрос, бесспорно. Только то, каким образом достигается это влияние, глава финансового регулятора вниманием обошла.
И действительно, Банк России зачем-то повышает ключевую ставку, якобы ничего не зная о предстоящей индексации пенсий или очередных социальных выплатах, полностью опираясь на неизвестно где добытые данные, утверждающие, что экономика вот-вот вернется на докризисный уровень.
Как же так, где же согласованность действий и заявлений разных ведомств? Сама процедура принятия решений по ключевой ставке включает проведение по необходимости рабочих встреч с представителями Министерств Финансов и Экономического развития (почему-то проигнорирован Минтруд). Ладно, предположим, не встретились в рамках процедуры, но ведь есть и иные места для встреч: представители Центрального Банка включены в состав Национального Совета по обеспечению финансовой стабильности, созданного Постановлением Правительства № 571 от 5 июля 2013 года. В функции Совета в числе прочих входит и координация действий ведомств и министерств, и также осуществление анализа результатов мониторинга общего состояния финансовых и товарных рынков, и оценка системных рисков, связанных с их развитием. Основными участниками Совета являются представители Центрального Банка, Министерства Экономразвития и Министерства Финансов. Я пишу это для того, чтобы дать понять читателю, что вроде бы и законодательно, и теоретически Банк России не может принимать несогласованные решения. Кроме того, Директор Департамента Финансовой Стабильности является членом внутреннего комитета ЦБ по Монетарной Политике. Казалось бы, все возможные последствия принятия решений должны быть учтены: и пожелания развивать экономику и обеспечивать ее стабильный рост, и влияние этих решений на стабильность финансовых рынков.
Напомню, что согласно Федеральному Закону о Банке России № 86-ФЗ Центральный Банк проводит денежно-кредитную политику, имея целью удержание роста уровня потребительских цен на стабильном уровне, обозначенном как «вблизи 4%» - прямая цитата с сайта регулятора.
Для достижения этой цели Банк России, как большинство финансовых регулятором мира, опирается на два инструмента: уровень кредитного процента (ключевая ставка влияет на него) и количество денег в обращении (все инструменты, которые предлагает ЦБ участникам финансового рынка для пополнения ликвидности). Повышение ключевой ставки ведет к снижению инфляции, но … не сразу. Для того, чтобы понять, почему это происходит, необходимо финансово-неграмотному населению знать основы теории совокупного спроса и совокупного предложения, или, на худой конец, хотя бы принцип действия кривой Филлипса. Население, положим, об этом смутно догадывается. Ведь, повышая кредитный процент, регулятор тем самым увеличивает себестоимость производимой продукции или услуг у тех фирм, которые зависимы от кредитного процента (финансового рычага). Насколько сегодня экономика России зависима от кредитов? Это просто узнать, необходимо всего лишь соотнести объем кредитов в активах банков с ВВП. По состоянию на 01 января 2021 года объем кредитных портфелей банков составляет 63,4% ВВП. Если вычесть из них кредиты, предоставленные населению (чуть более 20 трлн. рублей), то мы получим показатель 42, 74% (Источник: данные агрегированного баланса банковской системы на 01.01.2021 от ЦБ РФ; Росстат). Это существенная доля, обнаруживающая зависимость роста ВВП от кредитного процента. Мало того, что повышение ключевой ставки усугубляет положение кредитозависимых компаний, а некоторых просто убивает, но и последствия для обычных работающих граждан тоже несладкие. Ведь что должна сделать компания, чтобы остаться конкурентноспособной при повышении стоимости финансового рычага? Правильно, найти способ сократить другие расходы, в том числе и те, из которых состоит заработная плата. А это – и сама плата за труд и примерно 30% отчислений в фонды (пенсионный, медицинского страхования и прочие…). В конце концов, начиная сокращать зарплату, предприниматель идет вначале по пути теневых конвертных выплат, а потом по пути сокращения персонала. Поэтому-то населению (якобы финансово абсолютно неграмотному) чуть-чуть делается не по себе, когда повышается ключевая ставка. Поэтому-то слова, что «денежно-кредитная политика влияет только на спрос» населению очень обидны, ибо прежде, чем повлиять на спрос, она (политика) повлияет на уровень заработной платы и рост безработицы. Просто денег станет в домохозяйствах меньше, оттого-то и кушать они будут покупать реже. Инфляция и успокоится, глядишь. Отдельная проблема остается нерешенной и связана она с поручениями Президента «обеспечить продолжение программы льготной ипотеки», которая ведет к росту цен на жилье и сопутствующие строительные материалы (какой сюрприз, что на них выросли цены), но и здесь гайки будут закручены .
Вся эта возня и неловкие «коммуникации» финансового регулятора с народом высвечивают одну большую проблему: отличие денежно-кредитной политики регулятора от внутренней стратегии, проводимой действующей правительственной администрацией.
Стратегия эта сегодня направлена на поддержание социально-зависимых слоев населения. И стратегия эта будет держаться этого направления еще долго по понятным причинам. Поэтому решения регулятора могут быть продиктованы грядущими переменами, о которых широкому кругу может не быть известно. Те же самые копеечные выплаты семьям с детьми, нововведенные пособия, ускоренная индексация пенсий, да даже демпферные схемы, все формы безвозвратных субсидий, льготная ставка процента по определенным кредитам, - все это скрытая форма вертолетных денег, ибо то, что бесплатно, то и есть эти самые helicopter money. И они влияют на уровень инфляции. Поддерживают ли они экономику? Недостаточно, чтобы развиваться. Подтвердить это можно соотнесением бюджетных расходов на поддержку бизнеса и население с тем же самым размером ВВП, что и делает в новой статье А.Г. Силуанов, указывая на то, что размер антикризисной поддержки составил 4,5% ВВП. Зато эти схемы коренным образом укрепляют зависимость и населения, и бизнеса от госрегулирования. В отношении же многострадального населения действия по повышению ключевой ставки двоякие: у людей, у которых есть накопления, вырастет ставка по депозитам; у людей, у которых этих накоплений нет, ситуация еще больше усугубится. И снова можно в этом опираться на размышления министра финансов над проблемами «Повышения потенциала российской экономики в условиях глобальных посткризисных изменений», где он отмечает в числе угроз рост неравенства. Получается, что действия финансового регулятора не особо согласуются с целями правительства.
И опять мы возвращаемся к значению мандата, выданного регулятору по закону, в котором нет ни слова о его ответственности за уровень безработицы в стране и ответственности за рост экономики. В качестве обратного примера еще раз приведу Федеральный Резерв США, имеющий двойной мандат (dual mandate) и Резервный Банк Австралии. В задачи первого входит обеспечение максимальной занятости населения, стабильности цен и модерирование долгосрочной процентной ставки. В обязанности второго финансового регулятора включено содействие обеспечению полной занятости населения. Российский регулятор за занятость населения по выданному ему законом 86-ФЗ мандату не отвечает, а в процедуре принятия решений по ключевой ставке нет ни слова о консультациях с Министерством труда и социальной защиты.
Опасения же насчет того, что понижение ключевой ставки вызовет вывод обычными гражданами рубля в валюту, напрасны: выводить особо нечего. Выводом занимается крупный бизнес и рыночные спекулянты. И они обязательно пополнят валютные запасы, как только ФРС перейдет к повышению процентной ставки. Ограничить точечно движения этих групп участников рынка вполне возможно.
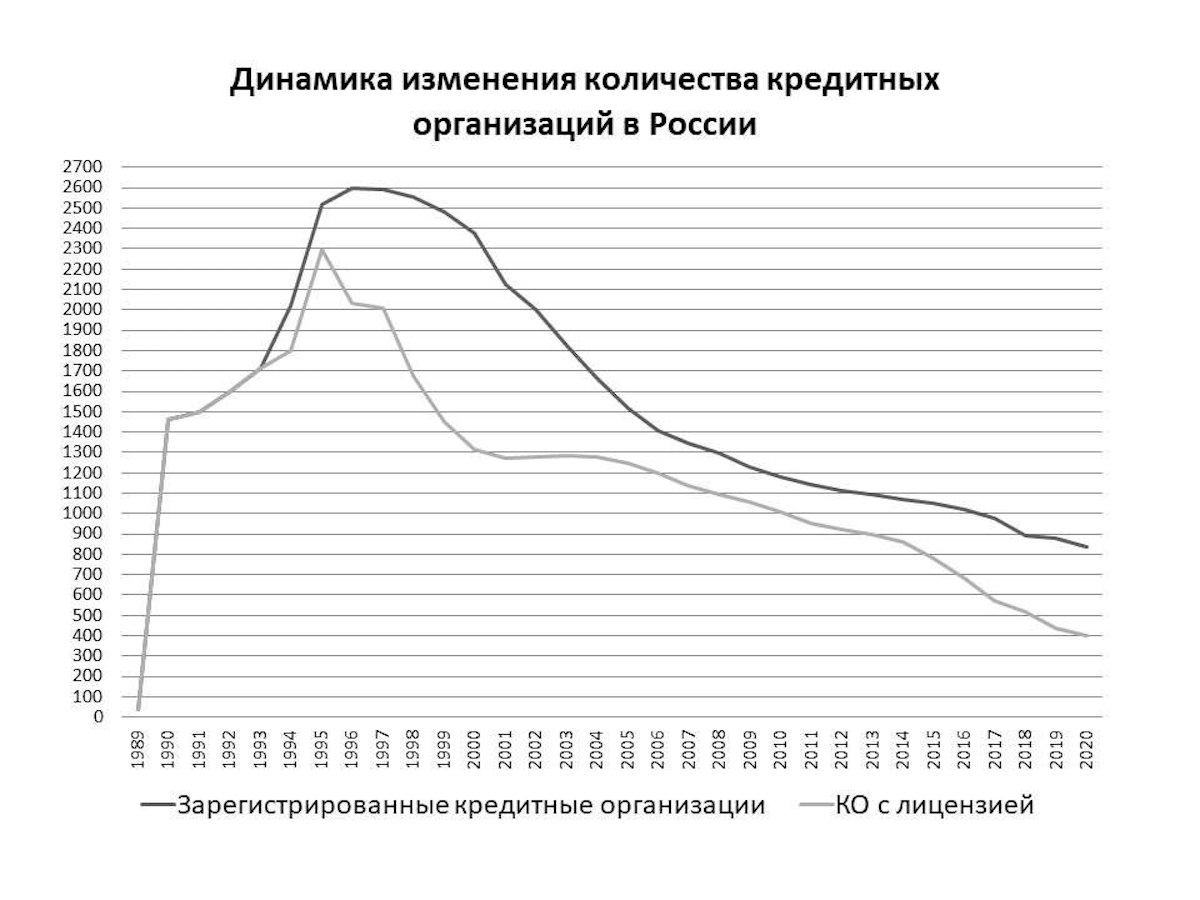
Отдельно удивляет высказывание главы Центробанка о доверии к властям на Западе и о том, что это доверие давно существует и закреплено в бизнесе. Здесь я приведу слова бывшего Вице-Президента Банка Англии Пола Фишера, который сегодня преподает в бизнес-школе при университете Уорвик. Несколько месяцев назад я показала ему график, отражающий изменение количества кредитных институтов в России за последние 30 лет (см. Рисунок 1). Тогда он, совершенно сраженный уходящей чуть ли не вертикально вниз кривой сокращения количества банков, произнес слова, которые тронули меня до глубины души: Here in England, if a bank fails that means that the Bank of England fails. Вот и вся разница в подходах к делу: ответственность за рабочие места и сохранение бизнеса стоит на первом месте, и именно эта ответственность позволила решить проблему доверия к власти, в том числе, финансовой. Проблема отсутствия доверия решается очень просто: надо всего-навсего говорить правду. Необходимо выявить основные правдивые причины повышения уровня инфляции, а не притворные. Не стоит во всем винить население, скупающее гречку. Может быть, имеет смысл разобраться с ростом логистических расходов и расходов на некоторые виды сырья и предложить решить эти исходные проблемы, чем лечить «последствия», увеличивая и без того высокие затраты предприятий и сводя на «нет» все усилия правительства по социальной поддержке?
 Министр Финансов в своей последней статье предлагает в условиях повышающихся рисков нестабильности ценовых колебаний на энергоносители и зеленого мейнстрима начать, наконец, развивать экономику. Но развивать … без привлечения денег, сокращая госдолг. Интересно, как это сделать в условиях повышающегося кредитного процента и градуса противостояния с Западом? Очевидно, источником пополнения бюджета могут служить увеличивающиеся налоги и снова средства ФНБ и Банка России.
Текст: эксперт NBJ, экономист, преподаватель РАНХиГС, Надежда Громова.


