





Аналитика и комментарии
Марат БРУК: Как продать долговой портфель дороже? Пять советов от Debex, которые работают

Среди банкиров бытует мнение, что продажа просроченных долгов нужна исключительно для расчистки балансов. Однако, если всё делать правильно, она принесёт и существенный экономический эффект. Ниже пять советов от Марата Брука, директора по работе с клиентами онлайн-аукциона Debex, которые способны увеличить стоимость портфеля в несколько раз.
За два года мы провели почти 500 аукционов в России, Испании и США. Примерно половина от этого объёма пришлась на банковские портфели. Двухлетний анализ торгов в нескольких странах позволил выявить универсальные рекомендации, увеличивающие в разы стоимость портфелей. О самых важных и самых действенных я сегодня расскажу.
1. Коммуникации с покупателями и дополнительныепараметры портфеля
Предположим, банк выложил портфель на онлайн-площадке. До даты торгов примерно неделя. За это время коллекторы должны оценить портфель, загрузив его данные в свою CRM. Разумеется, персональные данные должников скрыты. У каждого банка есть своя структура выгрузки реестра, которую они считают эталонной. Часто бывает, что банки скрывают избыточное количество полей. А между тем, для коллектора, которому нужно провести оценку портфеля, любой дополнительный (даже косвенный) параметр крайне важен. Например, возраст или пол заёмщика, объём платежей за последние двенадцать месяцев, наличие договоров пролонгации и т.д. Всё это нельзя отнести к персональным данным, однако статистика коллекторов показывает, что, например, пенсионеры и женщины с детьми выплачивают долги быстрее, потому что попадают под госпрограммы. По этой причине на стадии подготовки к торгам коллекторы хотели бы получить дополнительную информацию. Поэтому крайне важно выделить людей для коммуникации с потенциальными покупателями. Их вопросы вызваны не любопытством, а желанием точнее проанализировать ваш реестр. Адекватное отношение плюс понимание того, как работает коллекторский бизнес, существенно влияют на цену портфеля.
2. Детальная подготовка документов и скорость их передачи
Второй фактор, который имеет значительное влияние на цену – это комплектность документов и скорость их передачи. Речь как о самом реестре, так и о сопутствующих документах (кредитные договоры, судебные решения и т.д.). Скорость и комплектность – самое важное, что может быть. Это формирует представление о продавце вне зависимости от статуса кредитной организации.
Есть высокотехнологичные банки, у которых процесс передачи документов происходит на цифровых носителях. Весь объём документов они передают не на бумаге, как делают многие банки, считающие себя передовыми, а в электронном виде, где есть скан-копии всех договоров или судебных решений. Срок передачи и комплектность документов даже у крупнейших банков может отличаться в 10 раз. Один банк передаёт документы в течение года, другой – в течение одной-двух недель. Рекордсмен – Тинькофф Банк: все документы оказываются у покупателя уже через 4 дня.
Если вы хотите, чтобы цена продажи реестра выросла на 20–30 %, нужно заранее подготовить документы к продаже. Почему сроки так важны? Потому что на рынке всего 3–4 коллектора, у которых есть деньги «вдолгую» – купив ваш портфель, они могут ждать год-полтора. Но абсолютное большинство агентств не готовы ждать год, потому что это небольшие агентства – им нужно начинать работу с портфелем как можно скорее. «Народная молва» (с таким-то банком всегда проблемы, а банк такой-то молодец, всё всегда чётко) существенно влияет на цену, за которую коллекторы готовы забрать портфель.
Мой совет прост: если у банка все документы находятся только в бумажных копиях, нужно за два-три месяца до торгов перевести их в электронный формат. Очень часто многие банки сначала продают реестр, а потом начинают готовить документы. А некоторые после продажи только приступают к инвентаризации того, что есть, а чего нет.
3. Давайте возможность коллекторам выкупить ваш портфель
Аукционная механика торгов подразумевает высокую конкуренцию. Это как азартная игра, где участники делают ставки, иногда даже противоречащие здравому смыслу. Чем больше участников, тем выше конкуренция, а значит, и цена. Некоторые банки хорошо понимают этот принцип. В частности, МТС Банк допускает к торгам практически все агентства из списка ФССП. Однако некоторые банки требуют дополнительную аккредитацию, которую порой нужно проходить больше недели. Такая аккредитация лишает банк потенциально хороших участников торгов, а значит, не даёт цене портфеля «разогнаться». За последнее время в списке ФССП появились новые компании. Но они либо не знают, к кому обращаться за аккредитациями, либо не успевают их пройти до старта торгов.
4. Лотирование с опорой на здравый смысл и возможности покупателя
Есть банки, которые делают огромное количество лотов, иногда их количество может достигать 700. Многие потенциальные покупатели просто не в состоянии их выкупить. В итоге, за сотни лотов торгуется одна-две компании, способные себе это позволить. Финальная цена такого мега-портфеля редко превышает стартовую. Правильный подход к лотированию строится на понимании своих покупателей. Не ограничивайте тех, у кого немного денег. Возможно, им ваш портфель намного нужнее.
Второй фактор – временной. Банк может одновременно выставить на торги 200 лотов, разделенных по географическому признаку. Небольшим коллекторам сложно разобраться в этом массиве – только крупные способны его выкупить «не глядя». Поэтому не стоит «спамить» и выкладывать в один день много лотов. Лучше растянуть во времени.
Чем больше покупателей, тем выше цена, но и чуть выше операционные расходы. Вам нужно заключать больше договоров, обслуживать цессии, делать, если нужно, возвратные платежи и так далее.
5. Ритмичность продаж
У банков, которые продают долговые портфели не от случая к случаю, а циклами (например, ежемесячно или ежеквартально) обычно процессы продажи хорошо отлажены. Внутри есть выделенные люди, которые занимаются формированием реестров, а также сбором и подготовкой документов. Удивительно, но до сих пор есть и такие банки, где эти процессы не отлажены вообще. По этой причине процесс заключения договора цессии может затянуться не на неделю, а на три-четыре месяца. Я сейчас говорю даже не о сборе и передаче документов, а о простом шаге – заключении договора. Каким бы ни был интересным портфель, с каждым месяцем он «сдувается». Далеко не все покупатели готовы ждать. По этой причине с некоторыми банками коллекторы вообще предпочитают не связываться.
Ритмичность продаж всегда позитивно отражается на цене портфеля. При продаже раз в квартал банк продаёт намного более «свежие» долги, чем если он их продаёт от случая к случаю. Для коллектора «свежесть» долга – это возможность быстрее вернуть затраченные на портфель деньги. «Свежие» долги всегда дороже.
***
В продажах чудес, как правило, не бывает. Если у одного банка финальная стоимость лотов достигает 30 % ОЗС, а у другого – в пять раз ниже, этому всегда есть разумное объяснение. Продажа «плохих» долгов может приносить существенные деньги, а может быть лишь формой их утилизации. Выбирать вам.
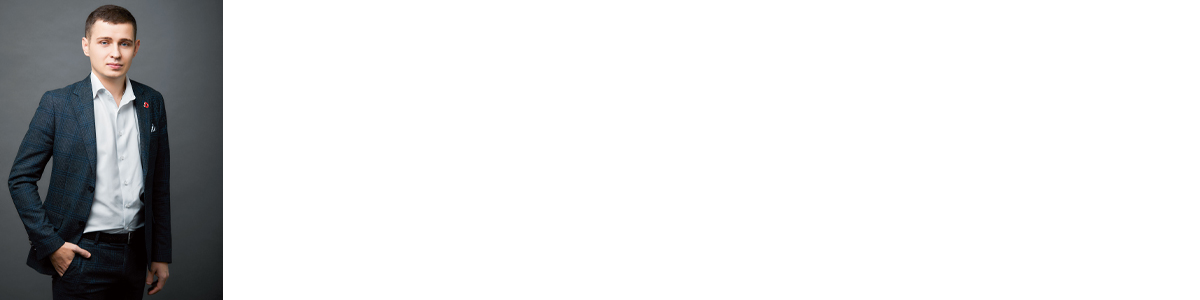
Марат Брук, директор по работе с клиентами онлайн-аукциона Debex
Материал также опубликован в печатной версии Национального банковского журнала №202 (июль-август 2021).


